Canadian Natural Resources — перспективный канадский нефтяник
Canadian Natural Resources, как и канадский нефтегазовый сектор в целом, стал бенефициаром текущего улучшения конъюнктуры из-за конфликта на Ближнем Востоке. Рост цен и дефицит нефти в мире могут позволить компании перейти к более активному росту добычи — соответствующие ресурсы у нефтяника имеются. Что более важно, рост цен на нефть позволил Canadian Natural Resources сократить чистый долг, а это, согласно политике компании, предполагает увеличение доли свободного денежного потока, направляемого на обратный выкуп акций.
Мы присваиваем акциям Canadian Natural Resources целевую цену CAD 77,5 на горизонте 12 мес. Это соответствует рейтингу «Покупать» и апсайду 16,9%.
| CNQ | Покупать | ||||
| 12М целевая цена, CAD | 77,5 | ||||
| Текущая цена, CAD | 66,3 | ||||
| Потенциал | 16,9% | ||||
| ISIN | CA1363851017 | ||||
| Капитализация, млрд CAD | 137 | ||||
| EV, млрд CAD | 152 | ||||
| Количество акций, млн | 2069 | ||||
| Free float | 98% | ||||
| Финансовые показатели, млрд CAD | |||||
| Показатель | 2024 | 2025 | 2026П | ||
| Выручка | 35,7 | 38,8 | 45,5 | ||
| EBITDA | 17,1 | 18,2 | 24,3 | ||
| EBIT | 10,4 | 8,8 | 15,6 | ||
| Чистая прибыль | 7,4 | 7,4 | 11,8 | ||
| DPS, CAD | 2,14 | 2,35 | 2,50 | ||
| Показатели рентабельности | |||||
| Показатель | 2024 | 2025 | 2026П | ||
| Маржа EBITDA | 47,9% | 46,9% | 53,3% | ||
| Чистая маржа | 20,8% | 19,2% | 26,0% | ||
| ROE | 18,7% | 17,8% | 26,3% | ||
| Мультипликаторы | |||||
| Показатель | 2025 | 2026П | |||
| EV/EBITDA | 8,4 | 6,3 | |||
| P/E | 18,5 | 11,6 | |||
| DY | 3,5% | 3,8% | |||
Canadian Natural Resources — одна из крупнейших независимых нефтегазовых компаний мира, занимающаяся добычей нефти и природного газа преимущественно в Западной Канаде.
Конъюнктура для Canadian Natural Resources остается положительной. Ормузский пролив фактически закрыт, в связи с чем цены на нефть марки WTI в очередной раз приблизились к $85 за баррель. Чувствительность ценам добавляют и сниженные запасы в стратегических резервах развитых стран. При этом краткосрочно перформанс цен на нефть, конечно, будет зависеть от дальнейшей степени эскалации на Ближнем Востоке.
Позитивная конъюнктура позволяет Canadian Natural Resources сохранять планы по росту добычи. Совокупность проектов компании предполагает увеличение добычи почти на 45% относительно текущего уровня в долгосрочной перспективе. Локально основным препятствием является отсутствие необходимой экспортной инфраструктуры. В то же время правительство Альберты и нефтяные компании предлагают строительство нового нефтепровода к северо-западному побережью мощностью 1 млн б/с. В случае реализации данный проект позволит Canadian Natural Resources перейти к более активному росту добычи.
У Canadian Natural Resources привлекательный уровень выплат акционерам. На горизонте 12 мес. мы ожидаем выплаты дивидендов в размере CAD 2,59 на акцию (3,9% доходности). Кроме того, на фоне снижения чистого долга со следующего года компания может перейти на направление 100% FCF на дивиденды и обратный выкуп акций. В такой ситуации на горизонте 12 мес. суммарная доходность дивидендов и байбэка, по нашим оценкам, может достигнуть 8,3%.
Компания представила сильный отчет по итогам 2К 2026. На 2К пришелся локальный максимум в ценах на нефть, что позволило увеличить цену реализации ЖУВ на 51% г/г, а скорр. чистую прибыль на акцию — более чем в 3 раза г/г. По итогам года в целом рост основных показателей, конечно, будет не таким сильным, как во 2К, но динамика всех основных показателей ожидается положительной.
Для расчета целевой цены акций Canadian Natural Resources мы использовали оценку по форвардным мультипликаторам P/E, EV/EBITDA и P/DPS за 2026 и 2027 гг. относительно канадских и американских крупных нефтяников. Наша оценка предполагает апсайд почти 17%.
Ключевые риски в инвестиционном кейсе Canadian Natural Resources — возможность снижения цен на нефть, отсутствие новой экспортной инфраструктуры и конкуренция с рядом стран на рынке нефти.
Счет «Сегрегированный Global» открывает доступ к фондовой бирже Торонто (TSX). Теперь можно диверсифицировать портфель за счет ликвидного канадского рынка.
Описание компании
Canadian Natural Resources — одна из крупнейших независимых нефтегазовых компаний мира, занимающаяся добычей нефти и природного газа преимущественно в Западной Канаде. Компания фокусируется на крупных месторождениях нефтеносных песков, включая производство битума и синтетической нефти, при этом CNRL является и крупным производителем природного газа. По итогам 2К 2026 добыча углеводородов составляла 1,7 млн бнэ, из которых почти 75% пришлось на жидкие углеводороды. Отличие компании от ряда аналогов — фокус на сегменте разведки и добычи, в то время как сегмент нефтепереработки занимает лишь небольшую часть бизнеса. При этом в добыче ЖУВ Canadian Natural Resources преобладают нефтеносные пески и тяжелая нефть.
Рыночные тенденции и факторы роста
Благодаря фокусу на сегменте разведки и добычи бизнес Canadian Natural Resources особенно чувствителен к изменениям цен на нефть. Локально компания стала одним из бенефициаров роста цен на черное золото в связи с конфликтом на Ближнем Востоке. На данный момент Ормузский пролив по-прежнему фактически (почти полгода) закрыт, в связи с чем стоимость сорта WTI в очередной раз приблизилась к $85 за баррель. Пока рынок продолжают балансировать продажи из стратегических резервов развитых стран и сниженный импорт со стороны ряда стран, в первую очередь Китая. В то же время в случае более длительного сохранения текущей ситуации или даже новой эскалации рынок нефти будет более чувствителен к новым шокам из-за уже сниженного уровня нефти в стратегических резервах. При этом краткосрочно, конечно, ситуация на рынке нефти продолжит зависеть от отношений США и Ирана.
Стратегия компании строится вокруг постепенного роста добычи. Локально этому способствует благоприятная рыночная конъюнктура: Канада — одна из стран, способных частично компенсировать выпадение экспорта с Ближнего Востока. В частности, менеджмент оценивает среднесрочный потенциал добычи из нефтеносных песков в 840 тыс. б/с при текущем уровне примерно 600 тыс. б/с. Кроме того, менеджмент оценивает потенциал роста добычи классических нефти и газа в 295 тыс. бнэ в сутки, а добычи битума — 210 тыс. б/с. Суммарно в долгосрочной перспективе Canadian Natural Resources может нарастить добычу почти на 45% относительно текущего уровня.
Для роста добычи Canadian Natural Resources необходима дополнительная экспортная инфраструктура. На этом фоне правительство Альберты и нефтяные компании предлагают строительство нового нефтепровода мощностью 1 млн б/с к северо-западному побережью. На наш взгляд, рост цен и дефицит нефти в мире могут стать аргументами за реализацию данного проекта, что позволило бы Canadian Natural Resources перейти к более активному росту добычи. Кроме того, развитие инфраструктуры может привести к умеренному снижению традиционного дисконта на канадскую нефть, вызванного логистическими факторами. Юридические формальности, необходимые для строительства нефтепровода, почти завершились, но небольшой риск срыва проекта сохраняется.
Сильные стороны Canadian Natural Resources — достаточно низкая себестоимость добычи и долгоживущие активы. Точка безубыточности компании (с учетом выплаты дивидендов), по оценкам менеджмента, находится чуть выше отметки $40 за баррель для сорта WTI. Это, конечно, больше, чем у компаний, занимающихся традиционной нефтью, но в то же время является низким значением для сферы нефтеносных песков. Особенность нефтеносных песков — практически нулевой уровень естественного снижения добычи, что выгодно отличает Canadian Natural Resources от сланцевых нефтедобытчиков в США.
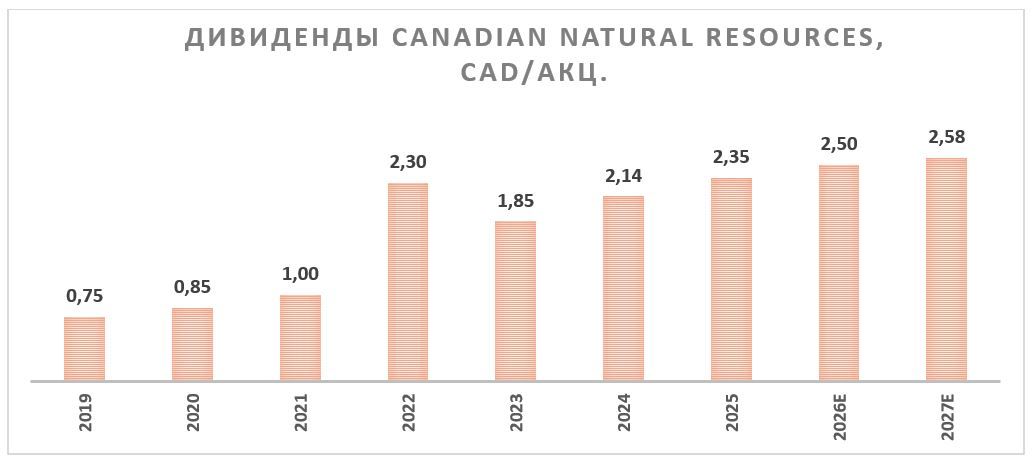
У Canadian Natural Resources привлекательный уровень выплат акционерам. Компания 4 раза в год выплачивает регулярно растущие дивиденды — на горизонте 12 месяцев их размер, по нашим прогнозам, может составить CAD 2,59 (3,9% доходности). Кроме того, Canadian Natural Resources регулярно проводит обратный выкуп акций. При чистом долге более CAD 16 млрд на байбэк направляется 60% FCF (за вычетом дивидендов), при чистом долге в CAD 13–16 млрд — 75% FCF, а когда чистый долг опускается ниже CAD 13 млрд — весь FCF за вычетом дивидендов. На конец первого полугодия чистый долг составлял CAD 14,4 млрд, и мы ожидаем, что до конца года он опустится ниже границы CAD 13 млрд. В такой ситуации на горизонте 12 мес. объем обратного выкупа акций, по нашим расчетам, может достигнуть около CAD 6 млрд, что соответствует 4,4% доходности. Суммарная доходность дивидендов и байбэка на горизонте 12 мес. может составить 8,3%.
Риски
- Ключевой риск в инвестиционном кейсе Canadian Natural Resources — возможность снижения цен на нефть, например в случае завершения конфликта на Ближнем Востоке.
- В Канаде нефтегазовые проекты могут столкнуться с экологическими ограничениями.
- Рост добычи компании может сдерживаться инфраструктурными ограничениями.
- В долгосрочной перспективе конкуренция на мировом рынке нефти будет увеличиваться, что может привести к профициту или снижению цен.
- Рост долга, например в случае сделок M&A, может привести к снижению доли FCF, направляемого на обратный выкуп акций.
Финансовые результаты
Во 2К 2026 Canadian Natural Resources продемонстрировала значительный рост всех основных показателей. В первую очередь это, конечно, было связано с эффектом конфликта на Ближнем Востоке. Во 2К цены на нефть достигли локального максимума, на фоне чего компания нарастила цену реализации ЖУВ на 51% г/г. При этом рост добычи связан с M&A-активностью в Канаде и увеличением добычи из нефтеносных песков. Отдельно отметим снижение чистого долга почти на 15% г/г, что является необходимым условием для повышения доли FCF, направляемого на обратный выкуп акций.
Canadian Natural Resources финансовые результаты за 2К 2026, млрд CAD
| Показатель | 2К 2026 | 2К 2025 | Изм., % |
| Выручка | 14,7 | 8,7 | 69,5% |
| EBITDA | 8,2 | 3,9 | 107,9% |
| Маржа EBITDA | 55,3% | 45,1% | 10,2 п. п. |
| Чистая прибыль на акц. скорр., CAD | 2,19 | 0,71 | 208,5% |
| Свободный денежный поток | 4,4 | 1,2 | 276,6% |
| Капитальные затраты | 2,4 | 1,9 | 23,9% |
| Чистый долг | 14,5 | 17,0 | -14,4% |
| Добыча углеводородов, млн б/с | 1,68 | 1,42 | 18,1% |
Источник: данные компании
В целом 2026-й продолжит оставаться сильным для Canadian Natural Resources. Конъюнктура в 3К хоть и умеренно ухудшилась, но все равно заметно лучше, чем в прошлом году. Особенно подчеркнем, что в условиях сильной генерации FCF чистый долг компании к концу года может опуститься до CAD 11 млрд, что позволит Canadian Natural Resources перейти к направлению всего свободного денежного потока на выплаты акционерам. При этом отметим, что в среднесрочной перспективе финансовые результаты Canadian Natural Resources будут сильно зависеть от течения конфликта на Ближнем Востоке, который и определит динамику цен на нефть.
Canadian Natural Resources: историческая и прогнозная динамика ключевых показателей, млрд CAD
| Показатель | 2023 | 2024 | 2025 | 2026E | 2027E |
| Отчет о прибылях и убытках | |||||
| Выручка | 36,0 | 35,7 | 38,8 | 45,5 | 42,0 |
| EBITDA | 17,7 | 17,1 | 18,2 | 24,3 | 22,0 |
| EBIT | 11,3 | 10,4 | 8,8 | 15,6 | 13,2 |
| Чистая прибыль акц. | 8,5 | 7,4 | 7,4 | 11,8 | 9,7 |
| Рентабельность | |||||
| Рентабельность EBITDA | 49,3% | 47,9% | 46,9% | 53,3% | 52,3% |
| Рентабельность чистой прибыли | 23,7% | 20,8% | 19,2% | 26,0% | 23,2% |
| ROE | 21,9% | 18,7% | 17,8% | 26,3% | 21,4% |
| Показатели денежного потока, долга и дивидендов | |||||
| CFO | 12,4 | 13,4 | 15,1 | 20,0 | 19,1 |
| CAPEX | 4,9 | 14,4 | 6,6 | 7,6 | 6,7 |
| CAPEX, % от выручки | 13,6% | 40,5% | 17,0% | 16,7% | 15,9% |
| FCF | 7,4 | -1,0 | 8,5 | 12,4 | 12,4 |
| Чистый долг | 9,9 | 18,7 | 15,9 | 11,0 | 10,1 |
| Чистый долг / EBITDA | 0,6x | 1,1x | 0,9x | 0,5x | 0,5x |
| DPS, CAD | 1,85 | 2,14 | 2,35 | 2,50 | 2,58 |
Источник: данные компании, Reuters
Оценка
Для анализа стоимости обыкновенных акций Canadian Natural Resources мы использовали оценку по мультипликаторам относительно аналогов из канадского и американского нефтегазового секторов.
Расчет целевой цены подразумевает таргет CAD 77,5 на горизонте 12 мес. Это соответствует апсайду 16,9% и рейтингу «Покупать».
Расчет целевой цены акций Canadian Natural Resources
| Компания | P/E 2026E | P/E 2027E | EV/EBITDA 2026E | EV/EBITDA 2027E | P/DPS 2026E | P/DPS 2027E |
| Canadian Natural Resources | 11,6 | 14,1 | 6,3 | 6,9 | 26,5 | 25,7 |
| ConocoPhillips | 12,4 | 13,8 | 5,5 | 5,8 | 37,3 | 35,5 |
| Prairiesky Royalty | 26,9 | 29,6 | 14,5 | 14,6 | 32,0 | 32,0 |
| Imperial Oil | 12,6 | 14,9 | 7,7 | 8,5 | 52,9 | 49,6 |
| Occidental Petroleum | 9,5 | 13,3 | 4,7 | 5,4 | 56,2 | 46,3 |
| Cenovus Energy | 9,2 | 10,4 | 4,7 | 5,6 | 48,7 | 47,5 |
| ExxonMobil | 13,9 | 15,2 | 7,3 | 7,9 | 38,4 | 37,0 |
| Chevron | 12,5 | 15,2 | 6,2 | 6,9 | 27,6 | 26,5 |
| Медиана | 12,5 | 14,9 | 6,2 | 6,9 | 38,4 | 37,0 |
| Показатели для оценки | Чистая прибыль 2026Е | Чистая прибыль 2027Е | EBITDA 2026E | EBITDA 2027E | DPS 2026E, CAD | DPS 2027E, CAD |
| Canadian Natural Resources, млрд CAD | 11,8 | 9,7 | 24,3 | 22,0 | 2,5 | 2,58 |
| Целевая цена, CAD | 71,5 | 70,1 | 65,3 | 66,6 | 96,0 | 95,5 |
| Средняя целевая цена, CAD | 77,5 | |||||
| Для справки (млрд CAD): | ||||||
| Чистый долг (2К26) | 14,5 | |||||
| Количество акций, млн шт. | 2 069 |
Источник: Reuters, расчеты ФГ «Финам»
Средневзвешенная целевая цена акций Canadian Natural Resources по выборке аналитиков в Reuters с исторической результативностью прогнозов не ниже среднего, по нашим расчетам, составляет CAD 70,5 (апсайд — 6,3%), рейтинг акции — 3,25 (значение рейтинга 5,0 соответствует рейтингу Strong Buy, а 1,0 — Strong Sell).
В том числе оценка целевой цены акций Canadian Natural Resources аналитиками Wells Fargo — CAD 65,0 (рейтинг — «На уровне рынка»), National Bank Financial — CAD 90,0 («На уровне сектора»).
Акции на фондовом рынке
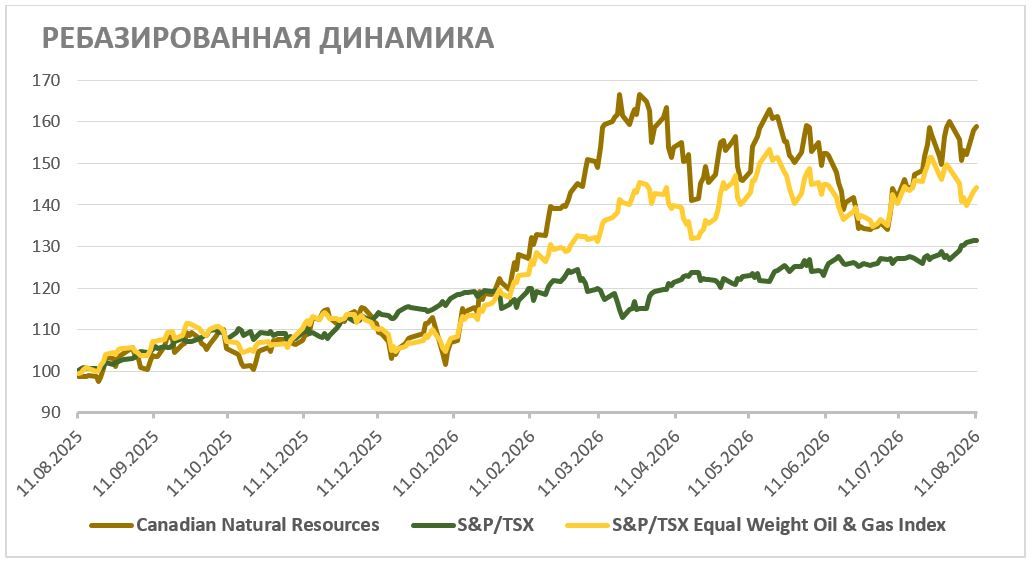
За последний год акции Canadian Natural Resources смогли опередить канадский рынок и сектор. Во многом сильная динамика объясняется ростом добычи и привлекательными выплатами акционерам. При этом в условиях положительной конъюнктуры и в случае реализации соответствующих инфраструктурных проектов улучшение операционных результатов компании может продолжиться. Кроме того, снижение чистого долга может позволить Canadian Natural Resources ускорить байбэк, что станет дополнительной поддержкой для акций. В такой ситуации локально мы положительно смотрим на перспективы Canadian Natural Resources.
Техническая картина
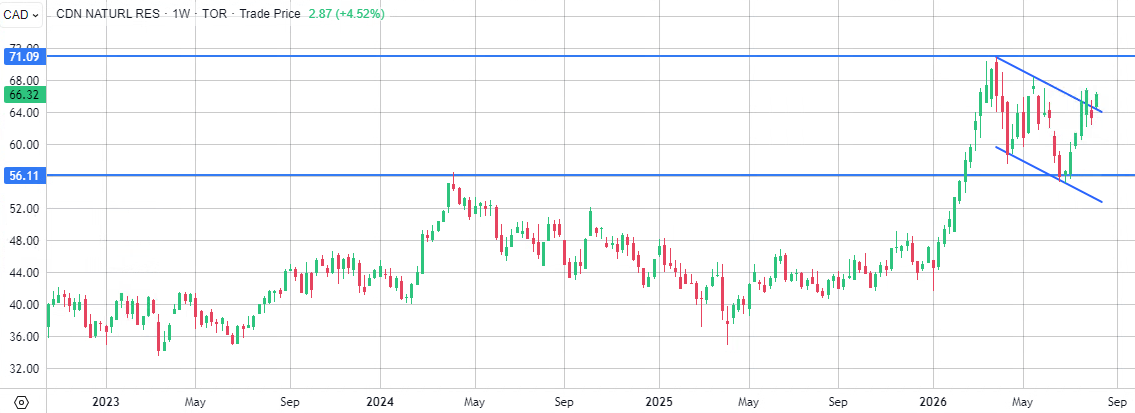
С технической точки зрения на недельном графике акции Canadian Natural Resources смогли выйти наверх из среднесрочного нисходящего канала, что в позитивном сценарии открывает дорогу для роста к предыдущему максимуму у отметки CAD 71. Основной поддержкой остается уровень CAD 56.
Научитесь самостоятельно находить и анализировать фигуры технического анализа. Посетите онлайн-курс «Практический трейдинг», старт новый группы каждую неделю.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 12.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии