Cameco: контрактная машина с завышенной оценкой вместо майнера урана

Мы начинаем покрытие Cameco Corporation с рекомендацией «Продавать». Компания сохраняет крепкий баланс и одну из лучших ресурсных баз урана среди западных публичных игроков, а рост долгосрочной цены материала и подготовка к IPO Westinghouse поддерживают перспективы бизнеса. Однако текущая котировка уже учитывает премию к аналогам, которая ограничивает дальнейший потенциал роста: Cameco торгуется с премией около 420% к медиане пир-группы по EV/EBITDA, а Westinghouse выше нашего базового ориентира. В базовом сценарии на 2026Е ожидаем скорр. чистую прибыль акционеров C$0,57 и FCF C$0,33 млрд. При текущей оценке риски смещены в сторону снижения.
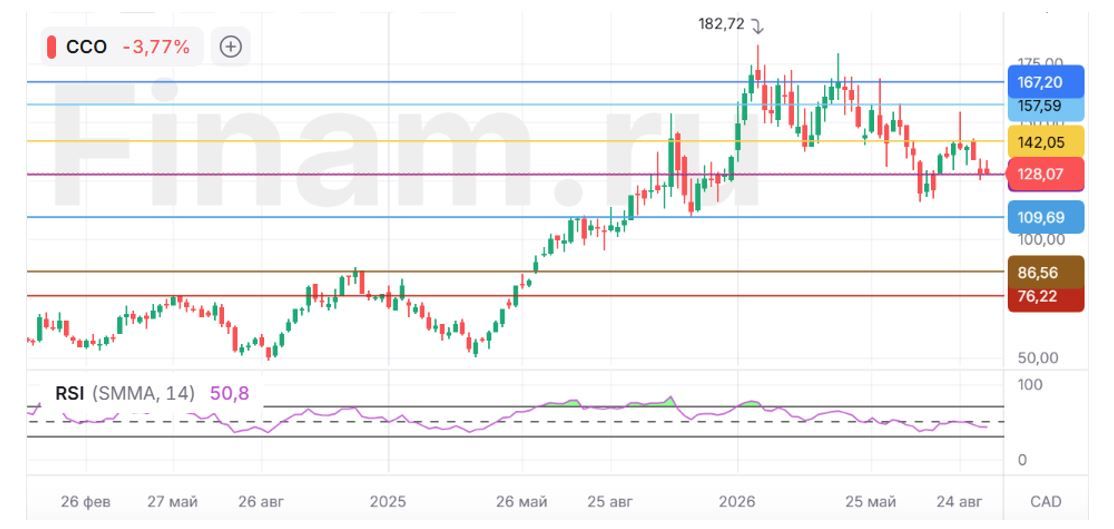
Мы устанавливаем целевую цену по акциям Cameco Corporation C$80,98 для канадского листинга и $59,37 для листинга в США с рекомендацией «Продавать». Потенциал снижения составляет 36,8 и 46,3% соответственно.
Наша оценка методом SOTP формирует целевую цену C$80,98 и $59,37. Для Westinghouse мы применяем EV/EBITDA NTM 23,4x, соответствующий медиане Curtiss-Wright, BWXT и Doosan Enerbility, канадские рудники и долю в Inkai оцениваем методом DCF до истощения запасов, топливный бизнес по EV/EBITDA, а GLE как опцион. С учетом чистой денежной позиции на 30 июня 2026 г. потенциал снижения акции составляет 37 и 46% соответственно, поэтому для обеих бумаг мы устанавливаем рекомендацию «Продавать».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 24.09.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии