Бюджет 2027-29 – ресурсы концентрируются на приоритетах
30 сентября правительство внесло в Госдуму законопроект "О федеральном бюджете на 2027 год и плановый период 2028-2029 годов". Основные выводы - идея бюджетного плана на 3 года состоит в повышении долгосрочной финансовой устойчивости бюджета (накопление ликвидной части ФНБ) и одновременно бюджетной консолидации, т.е. постепенном сокращении бюджетного импульса с постепенным выходом на первичный структурный баланс с 2029 г.
Накопление ликвидной части ФНБ обеспечивается переходом к консервативной цене отсечения Urals $50/барр на все 3 года. Постепенное сокращение бюджетного импульса планируется обеспечить за счет мобилизации дополнительных источников доходов и приоритизации расходов. Ключевыми приоритетами проекта бюджета заявлены: выполнение социальных обязательств перед гражданами, поддержка семей с детьми, обеспечение обороны и безопасности, помощь участникам специальной военной операции и их близким, достижение национальных целей, включая обеспечение технологического лидерства. В структуре расходов на 2027 г плановая доля расходов на национальную оборону достигает рекордных 35%. Планы по внутренним заимствованиям скорректированы в сторону повышения по сравнению с прошлогодними проектировками. Проектировки федерального бюджета оказались несколько лучше предположений июльского базового прогноза Банка России, т.е., абстрагируясь от других факторов (в т.ч. более высокие планы индексации тарифов в новом бюджетном пакете), на наш взгляд, они пока оставляют пространство для снижения ключевой ставки. Однако по опыту прошлых лет, фактические значения бюджетных дефицитов превышали первоначальные проектировки, что может учитываться регулятором как фактор риска.
Для долгового рынка рост программы заимствований с приближением к уровням рекордного 2025 года (тогда было размещено ОФЗ на 8 трлн руб. по номиналу) априори негативен. Однако его влияние на рынок может быть смягчено продолжением нормализации процентной политики. Дело в том, что программа по размещениям ориентирована на долгосрок и спрос на такие бумаги зависит от перспектив реализации потенциала их значительной повышательной переоценки. Основой этого потенциала является повышенный уровень ставок: так, доходности долгосрока превышают вдвое долгосрочную нейтральную ставку ЦБ. Однако в текущих условиях торможения по линии ставки программа по размещениям Минфина будет продолжать оказывать негативное влияние на ценовую конъюнктуру в секторе ОФЗ (главным образом на средне- и долгосрочные участки) из-за трансляции аукционных цен на вторичку.
Основные факты:
- 2026 г – новая оценка годового дефицита вдвое выше плана. Представлены оценки основных бюджетных параметров за 2026 г. Дефицит федерального бюджета ожидается на уровне 7,3 трлн руб (3,2% ВВП) против заложенных в бюджет 3,8 трлн руб (1,6% ВВП). Новые цифры чуть выше оценки министра финансов А. Силуанова в сентябре на Московском финансовом форуме (дефицит 2026 г в пределах 3% ВВП). Доходы оцениваются в 41,1 трлн руб (на 2,2% выше, чем в законе о бюджете, принятом год назад). В частности, нефтегазовые доходы сейчас планируются на уровне почти 7,6 трлн руб против плановых 8,9 трлн руб. Несмотря на то, что средняя цена Urals в этом году сейчас оценивается в $61,2/барр против $59/барр, заложенных в бюджет, негативное влияние на НГД в этом году оказывает более крепкий рубль, сокращение добычи нефти и экспорта нефтепродуктов и высокие выплаты по демпферу. Впрочем, с учетом средней цены Urals за 8М26 $66,7/барр (по данным Минэкономразвития) и текущей мировой конъюнктуры вследствие эскалации на Ближнем Востоке мы ожидаем среднегодовую цену Urals в этом году не ниже $65/барр, в этом случае НГД могут оказаться выше новой оценки. Отставание НГД компенсируется динамикой ненефтегазовых доходов, которая складывается выше плана. Однако главным фактором расхождения между плановыми и ожидаемым значениями дефицита является динамика расходов (на 10% выше плана). Как указывается в Основных направлениях бюджетной, налоговой и таможенно-тарифной политики (ОНБНиТПП), «сверхплановое увеличение расходов на финансирование ключевых приоритетов в 2026 году потребовало некоторого отклонения от плановой траектории нормализации бюджетной политики. Структурный первичный баланс в 2026 году оценивается в размере 1,8% ВВП». В 2025 г структурный первичный дефицит, по данным Минфина, составил 1,2% ВВП. В закон о бюджете на 2026-28 гг закладывался нулевой структурный первичный дефицит с 2026 г. (а ранее – с 2025 г), но уже в июне А. Силуанов сообщил, что к нему удастся прийти только с 2029 г., и это было учтено Банком России в июльском базовом прогнозе в виде повышения прогнозной траектории ключевой ставки на 2026-28 гг.
Исходя из фактических данных (дефицит бюджета за 8М26 5,8 трлн руб, расходы 31,7 трлн руб), за оставшиеся 4 месяца дефицит может составить примерно 1,5 трлн руб, а расходы 16,8 трлн руб (примерно +10% к аналогичному периоду прошлого года). Пик расходов традиционно приходится на декабрь.
| Закон о бюджете (сен 25) | Законопроект (сен 26), оценка | Отклонение | изменение к 2025 г | |
|---|---|---|---|---|
| Доходы, трлн руб | 40283,3 | 41182,3 | 2,2% | 10,5% |
| Нефтегазовые | 8918,5 | 7584,4 | -15,0% | -10,5% |
| Ненефтегазовые | 31364,7 | 33597,9 | 7,1% | 16,6% |
| Расходы, трлн руб | 44069,7 | 48527,2 | 10,1% | 13,1% |
| Дефицит (-), трлн руб | -3786,4 | -7344,9 | 94,0% | 30,5% |
| Дефицит (-), % ВВП | 1,6 | 3,2 | ||
| Рост ВВП, % | 1,3 | 0,6 | ||
| инфляция, % | 4 | 6,8 | ||
| среднегодовая цена нефти Urals, $/барр | 59 | 61,2 | ||
| среднегодовой курс доллара, руб | 92,2 | 79,5 |
Источник – проект бюджета, оценки ФГ Финам
2. Основная идея бюджетного плана на 3 года состоит в повышении долгосрочной финансовой устойчивости бюджета (накопление ликвидной части ФНБ) и одновременно бюджетной консолидации, т.е. сокращении бюджетного импульса с постепенным выходом на первичный структурный баланс с 2029 г
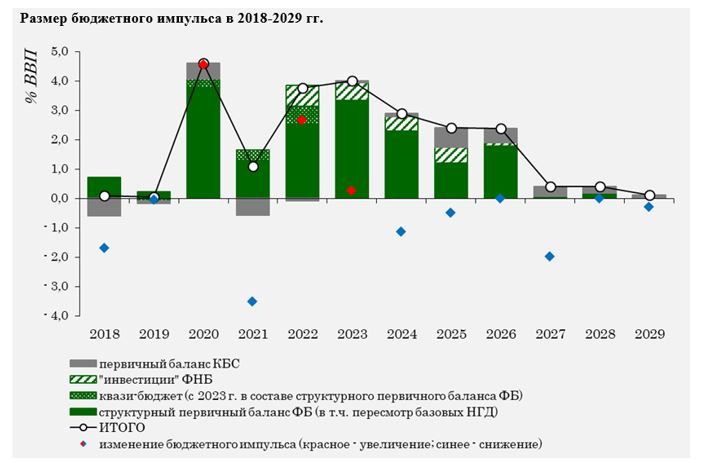
В бюджете планируется плавный выход на бюджетные правила к 2029 году, при этом «предельный размер расходов превысит структурный уровень на 1,5 трлн и 0,5 трлн рублей в 2027 и 2028 гг». Т.е. в новые бюджетные проектировки заложен меньший структурный первичный дефицит на 2026-28 гг (2026 г 1,8% ВВП, 2027 г 0,6% ВВП, 2028 г 0,2% ВВП), чем ожидал ЦБ (2026 г 2% ВВП, 2027 г 1% ВВП, 2028 г 0,5% ВВП). Как указывается в новой версии Основных направлений ДКП (от 30.09.26), «по новым бюджетным проектировкам траектория структурного первичного дефицита в предстоящие два года несколько ниже предпосылок июльского базового прогноза Банка России. При прочих равных это означает несколько меньший вклад бюджетной политики в совокупный спрос, чем предполагалось в июле». Т.е., «при прочих равных» прогнозируемая Минфином траектория структурного дефицита должна иметь среднесрочный дезинфляционный эффект, что позволяет Банку России постепенно снижать ключевую ставку. Однако основной вопрос – в выполнимости плана, ведь задача обеспечения первичного структурного баланса в соответствии с параметрами «бюджетных правил» ставилась в бюджетах с 2025 г., но пока выполнить ее не удалось.
Профицит (+) / дефицит (-) федерального бюджета, план и факт
| ФЗ (исх) | факт | ФЗ (исх) | факт | |
|---|---|---|---|---|
| трлн руб | трлн руб | % ВВП | % ВВП | |
| 2022 | 1,3 | -3,3 | 1,0 | -2,1 |
| 2023 | -2,9 | -3,2 | -2,0 | -1,9 |
| 2024 | -1,6 | -3,5 | -0,9 | -1,7 |
| 2025 | -1,2 | -5,6 | -0,5 | -2,6 |
| 2026О | -3,8 | -7,3 | -1,6 | -3,2 |
Источник – Минфин, Счетная палата
3. Плановая доля нефтегазовых доходов сокращается – с 22,7% от общего объема в 2025 г до 15,9% в 2029 г (в 2024 г их доля превышала 30%). Таким образом, прогноз нефтегазовых доходов на 2027-29 гг, в т.ч. и базовых, существенно снижен по сравнению с прошлогодним планом. 3-летний бюджет формируется из более низкой базовой цены нефти - $50/барр. (в текущем законе о бюджете было предусмотрено ежегодное снижение с $58/барр в 2027 г до $55/барр в 2026 г). Это означает, что размер базовых нефтегазовых доходов, которые могут использоваться на финансирование текущих расходов, будет ниже, зато дополнительные НГД будут направляться на пополнение изрядно «похудевшей» за последние годы ликвидной части ФНБ. При этом расходы идут по более высокой траектории, чем планировалось год назад, и полноценное возвращение к бюджетным правилам переносится на более поздний срок (2029 г). Для частичной компенсации выпадающих базовых нефтегазовых доходов в проекте бюджета предлагаются новые источники пополнения ненефтегазовых доходов и «приоритизация расходов».
| 2027 Законопроект сен 26 | 2027 Закон о бюджете сен 25 | 2028 Законопроект сен 26 | 2028 Закон о бюджете сен 25 | 2029 Законопроект сен 26 | |
|---|---|---|---|---|---|
| Доходы, трлн руб | 43297,2 | 42910,4 | 45834,6 | 45869,4 | 48620,2 |
| нефтегазовые | 7003,5 | 9050,4 | 7633,6 | 9704,7 | 7726,1 |
| ненефтегазовые | 36293,7 | 33859,9 | 38201,0 | 36164,6 | 40894,0 |
| Расходы, трлн руб | 48740,4 | 46096,1 | 50954,2 | 49383,2 | 53865,4 |
| Дефицит (-), трлн руб | -5443,2 | -3185,7 | -5119,6 | -3513,9 | -5245,2 |
| Дефицит (-), % ВВП | 2,2 | 1,2 | 1,9 | 1,3 | 1,9 |
| Структурный первичный дефицит, % ВВП | 0,6 | 0,0 | 0,2 | 0,0 | 0,0 |
4. Источники дополнительных доходов бюджета
Как следует из пояснительной записки, совокупный эффект от принятых и проектируемых мер по изменению законодательства для доходов федерального бюджета в 2027 году составит 1 471 млрд рублей, в 2028 году – 983 млрд рублей, в 2029 году – 1 164 млрд рублей.
Основные источники дополнительных доходов:
- унификация уровня налогообложения доходов граждан по ставкам 13-22% с включением в основную налоговую базу по НДФЛ (трудовые доходы) пассивных доходов граждан (по дивидендам и от другого долевого участия, по процентам от вкладов, по операциям с ценными бумагами и цифровыми правами, от продажи имущества и реализации долей участия, по договорам страхования и от дарения); Как следует из материалов в бюджетном пакете, это позволит получить в федеральный бюджет дополнительно в среднем порядка более 450 млрд руб. в год на трехлетней перспективе.
- введение для отдельных типов ПИФ обязанности по уплате налога на прибыль с получаемых пассивных доходов (по дивидендам, процентам, от долевого участия, роялти, аренды и т.п.) по ставке 15%; Как следует из документов, эта мера позволит дополнительно получить в бюджетную систему Российской Федерации порядка 100 млрд руб.
- повышение ставки налога на прибыль с дивидендов, уплачиваемых на счета «С», до 35%. Ожидаемый Минфином эффект для бюджетной системы 130 млрд руб. в год.
- Введение НДС с трансграничной электронной торговли (ТЭТ) по ставке 22% (с 2027 года) и взимание таможенного сбора на товары ТЭТ для личного потребления (в размере не менее 100 рублей за посылку). Ожидаемый Минфином эффект от введения НДС 75 млрд руб. в год.
- введение налога со сверхдоходов по ставке 20/30% от повышения доходов вследствие роста мировых цен в рублевом эквиваленте на твердые полезные ископаемые к уровню базового 2025 года. Как сообщается в СМИ, ожидаемый эффект - на уровне 200 млрд руб. в каждый год.
- опережающая индексация ставок акцизов выше прогнозируемого уровня инфляции приведет к дополнительным доходам бюджетов бюджетной системы Российской Федерации в объеме более 80 млрд руб. в год (в т.ч. в федеральный бюджет – более 40 млрд рублей).
Указанные меры могут означать продолжение увеличения налоговой нагрузки, но в более ограниченном варианте, чем в 2025 и в 2026 гг. По оценке Минфина, унификация налогообложения доходов физических лиц коснется около 4 млн граждан. Меры могут оказать умеренно негативное влияние на инвестиционную и сберегательную активность высокодоходных групп населения. Введение 22% НДС на импортные онлайн-покупки (ранее Минфин предлагал вводить поэтапную шкалу, чтобы сделать этот процесс более плавным) может иметь умеренный проинфляционный эффект в виде повышения цен на эти товары, и затем, возможно, более медленному росту спроса и оборота маркетплейсов. В то же время этот сегмент потребительского рынка является относительно небольшим – по оценке Data Insights, объем российского рынка розничного онлайн-импорта по итогам 2025 года составил 366,8 млрд рублей, а в 2026 году ожидается рост до 487,5 млрд рублей. Это менее 1% от оборота розничной торговли, который Минэк оценивает в этом году на уровне более 68 трлн руб.
5. Госзаимствования. Основными источниками финансирования дефицита в следующие три года будут государственные заимствования. Планы по внутренним госзаимствованиям скорректированы в сторону увеличения. Так, в 2027 году размещение ОФЗ планируется в объеме 7,722 трлн рублей, в 2028 году - 7,434 трлн рублей, в 2029 году - 8,004 трлн рублей, погашение составит 1,323 трлн рублей, 1,436 трлн рублей и 1,887 трлн рублей соответственно. Таким образом, чистое привлечение будет на уровне 6,4 трлн рублей, 6 трлн рублей и 6,12 трлн рублей. Текущим законом о бюджете на 2027 год предусмотрено размещение государственных ценных бумаг в объеме 5,386 трлн рублей, в 2028 году - 6,178 трлн рублей. Погашение на эти годы было запланировано в сумме 1,323 трлн рублей и 1,436 трлн рублей соответственно.
6. Бюджет 2027. Планируется, что в 2027 году расходы составят 48,8 трлн рублей, доходы - 43,3 трлн рублей, дефицит 5,4 трлн руб (2,2% ВВП). Таким образом, доходы в будущем году должны увеличиться на 5,1% к новой оценке 2026 г., а расходы в номинальном выражении практически остаться на том же уровне (+0,4%). С учетом опыта 2026 г (закладывался рост расходов менее 3%, а по новым оценкам Минфина он должен составить около 13%), а также предыдущих лет, представляется, что план на 2027 г по расходам может быть вновь превышен.
| 2027 Законопроект сен 26 | 2027 Закон о бюджете сен 25 | 2027 изменение к прежнему прогнозу, % | 2027/2026 | |
|---|---|---|---|---|
| Доходы, трлн руб | 43297,2 | 42910,4 | 0,9% | 5,1% |
| нефтегазовые | 7003,5 | 9050,4 | -22,6% | -7,7% |
| ненефтегазовые | 36293,7 | 33859,9 | 7,2% | 8,0% |
| Расходы, трлн руб | 48740,4 | 46096,1 | 5,7% | 0,4% |
| Дефицит (-), трлн руб | -5443,2 | -3185,7 | 70,9% | -25,9% |
| Дефицит (-), % ВВП | 2,2 | 1,2 | ||
| Структурный первичный дефицит, % ВВП | 0,6 | 0,0 |
Изменения в структуре расходов федерального бюджета были анонсированы Reuters еще до публикации бюджетного пакета. Так, наиболее существенным изменением является пересмотр расходов по статье Национальная оборона - до 17,1 трлн руб против 13,6 трлн руб в прошлогоднем проекте бюджета на 2027 г и 12,9 трлн руб в проекте на 2026 г (оценки фактических расходов по статьям на 2026 г не раскрываются). Таким образом, плановые военные расходы на 2027 г увеличиваются на 26% по сравнению с прошлогодним проектом бюджета. Доля этой статьи в общих расходах достигает рекордных 35% (в прежнем проекте бюджета 29%) и постепенно снижается к 30% в 2029 г.
По сравнению с прежним прогнозом на 2027 г сокращаются расходы федерального бюджета на национальную экономику (-6,0%), социальную политику (-6,2%), образование (-5,4%), здравоохранение (-5,5%). Увеличиваются расходы на ЖКХ. Заметно растут расходы на обслуживание госдолга (+21,6%), а рост их доли в общих расходах теперь ожидается более высоким, чем год назад (9,4% в 2027 г с повышением до 10,5% в 2029 г).
Однако надо принять во внимание, что расходы на социальную политику, образование, здравоохранение корректно оценивать не по цифрам в федеральном бюджете, а исходя из консолидированного бюджета, с учетом бюджетов регионов и внебюджетных фондов. Там расходы на социальную политику и здравоохранение в номинальном выражении все-таки немного выше, чем в прошлогоднем плане на 2027 г.
Структура расходов федерального бюджета
| Показатель | 2027 (проект сен 26) | 2027 (ФЗ сен 25) | изм, % |
|---|---|---|---|
| Всего | 48 740,40 | 46 096,10 | 5,7% |
| Общегосударственные вопросы | 2 727,90 | 2 849,10 | -4,3% |
| Национальная оборона | 17 147,40 | 13 565,90 | 26,4% |
| Нацбезопасность и правоохрана | 4 286,60 | 4 234,30 | 1,2% |
| Национальная экономика | 4 620,20 | 4 916,80 | -6,0% |
| ЖКХ | 1 829,90 | 1 399,00 | 30,8% |
| Охрана окружающей среды | 1 213,10 | 1 370,60 | -11,5% |
| Образование | 1 777,40 | 1 879,80 | -5,4% |
| Культура, кинематография | 308,3 | 324,4 | -5,0% |
| Здравоохранение | 1 818,10 | 1 923,50 | -5,5% |
| Социальная политика | 6 650,50 | 7 089,80 | -6,2% |
| Физкультура и спорт | 72,2 | 75 | -3,7% |
| СМИ | 145,8 | 100,4 | 45,2% |
| Обслуживание госдолга | 4 570,10 | 3 757,50 | 21,6% |
| МБТ общего характера | 1 572,90 | 1 457,60 | 7,9% |
Источник – Минфин, расчеты ФГ Финам
Структура расходов бюджетной системы
| Показатель | 2027 (сен 26) | 2027 (сен 25, ФЗ) | изменение | ||
|---|---|---|---|---|---|
| %ВВП | %ВВП | ||||
| Всего | 94 400 | 38 | 90 359 | 35,4 | 4,5% |
| из них: | |||||
| Общегосударственные вопросы | 4 798 | 1,9 | 4 699 | 1,8 | 2,1% |
| Национальная оборона | 17 192 | 6,9 | 13 626 | 5,3 | 26,2% |
| Нацбезопасность и правоохрана | 4 694 | 1,9 | 4 649 | 1,8 | 1,0% |
| Национальная экономика | 10 361 | 4,2 | 11 306 | 4,4 | -8,4% |
| ЖКХ | 4 704 | 1,9 | 4 321 | 1,7 | 8,9% |
| Охрана окружающей среды | 1 325 | 0,5 | 1 462 | 0,6 | -9,4% |
| Образование | 8 125 | 3,3 | 8 144 | 3,2 | -0,2% |
| Культура, кинематография | 1 486 | 0,6 | 1 506 | 0,6 | -1,3% |
| Здравоохранение | 8 937 | 3,6 | 8 724 | 3,4 | 2,4% |
| Социальная политика | 26 992 | 10,9 | 26 192 | 10,3 | 3,1% |
| Физкультура и спорт | 784 | 0,3 | 553 | 0,2 | 41,8% |
| СМИ | 221 | 0,1 | 174 | 0,1 | 27,0% |
| Обслуживание госдолга | 4 710 | 1,9 | 3 841 | 1,5 | 22,6% |
Источник – Минфин, расчеты ФГ Финам
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 02.10.2026.
Комментарии