Bloomberg пишет о давлении на "Роснефть"
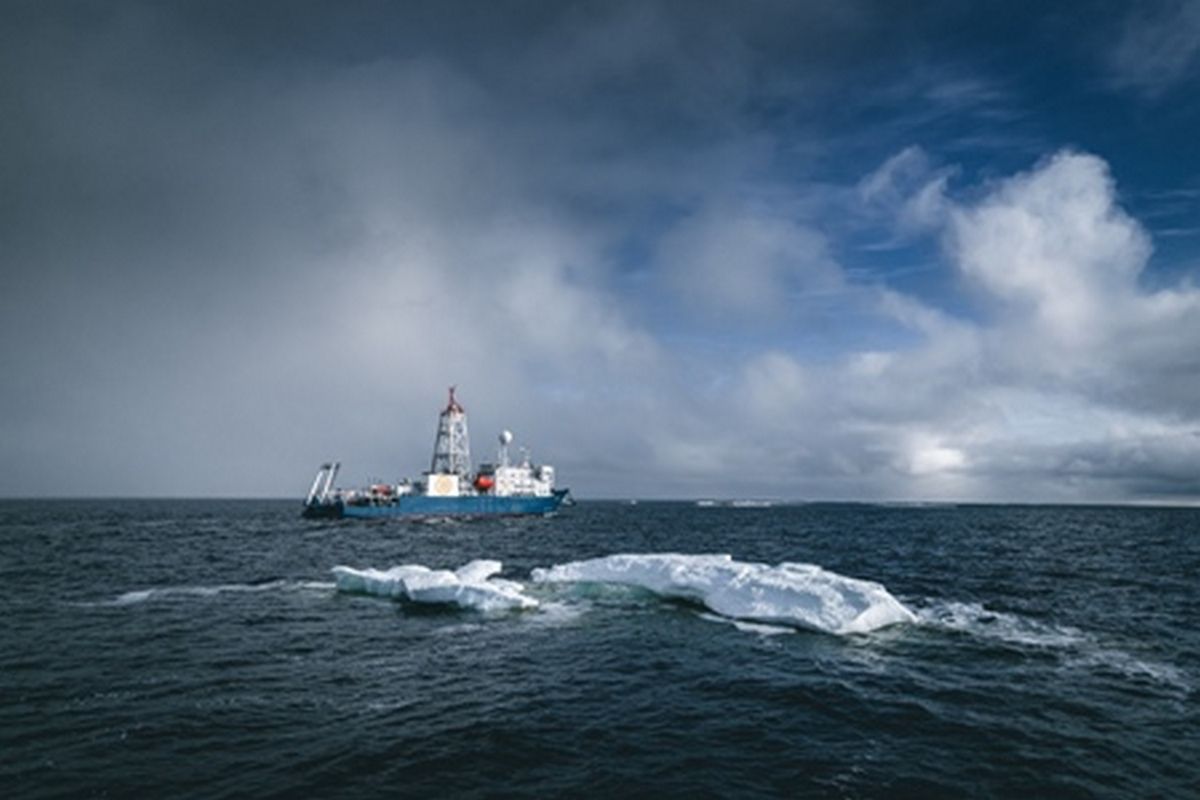
Bloomberg в детальном материале описывает, как крупнейшая российская нефтяная компания “Роснефть” сталкивается с нарастающими трудностями. Запуск флагманского проекта “Восток Ойл” в Арктике, который должен был продемонстрировать способность России наращивать добычу, на практике оказался далек от заявленных целей. Большая часть нефти, идущей через дорогую новую арктическую инфраструктуру, перенаправляется с месторождений, которые разрабатываются годами. Новые месторождения Пайяхского кластера, которые должны были стать ключевыми для “Восток Ойла”, на момент открытия терминала в сентябре давали менее 5% его потоков, перечисляет агентство.

По оценке Rystad Energy, в 2027 году проект будет добывать около 310 тысяч баррелей в сутки, из которых примерно 90% придется на старый Ванкорский кластер. К 2030 году добыча может вырасти до 440 тысяч баррелей в сутки, что значительно меньше обещанного главой “Роснефти” Игорем Сечиным 1 млн баррелей.
Украинские удары по нефтеперерабатывающим заводам наносят растущий ущерб. С начала года Bloomberg насчитал как минимум 114 атак на российские НПЗ, что более чем вдвое больше, чем за аналогичный период прошлого года. “Роснефть” управляет 12 НПЗ, на которые приходится около трети российских перерабатывающих мощностей. Рязанский НПЗ, снабжающий Москву и окрестности, был закрыт более половины времени с момента первой атаки в мае. Сызранский завод провел значительную часть последних шести месяцев либо полностью закрытым, либо работающим менее чем на треть мощности. Туапсинский НПЗ на Черноморском побережье не работает с апреля. Санкции усложняют ремонт: компания вынуждена полагаться на российские аналоги и китайский импорт, которые не всегда совместимы с существующим оборудованием.
Финансовые показатели тоже ухудшаются. Чистая прибыль “Роснефти” за первое полугодие упала почти на пятую часть - до 200 млрд рублей. Соотношение чистого долга к EBITDA выросло до 1,8х к концу июня, максимум более чем за пять лет. При этом условия несколько улучшились: цена Urals для налоговых расчетов превысила 90 долларов за баррель, а ЦБ снизил ключевую ставку с 21% до 14%. Катарский инвестиционный фонд, владеющий 18,46% “Роснефти”, внимательно следит за ситуацией и надеется на скорое завершение конфликта.
Комментарии