Ближайшим драйвером акций "НОВАТЭКа"остается газовая конъюнктура

Минфин предлагает сохранить нулевую ставку налога на добычу полезных ископаемых (НДПИ) на газ с месторождений Ямала и Гыдана в обмен на заключение инвестиционного соглашения. Об этом сообщил Интерфакс со ссылкой на проект поправок в Налоговый кодекс. Законопроект предлагает установить нулевой НДПИ с 1 октября 2026 г. по 31 декабря 2029 г. По действующим правилам льгота прекращается при накопленной добыче 250 млрд куб. м или через 12 лет после первой партии продукции.
Взамен компания должна заключить с Минэнерго соглашение о финансировании обязательств Камчатского края по строительству объектов регазификации СПГ, а также о развитии проектов СПГ, аммиака или водорода. Объем финансирования должен быть не меньше суммы неуплаченного налога.
Соглашение нужно подписать до 28 февраля 2027 г. Действовать оно будет до 31 июля 2033 г. При неисполнении соглашение расторгается, а разница между неуплаченным налогом и исполненными обязательствами взыскивается в бюджет с пенями.
Влияние
Умеренно позитивно в части налогов. Поправка снимает риск резкого роста налоговой нагрузки на ключевой действующий актив «Ямал СПГ». Взамен льготы компания берет на себя обязательство профинансировать развитие новых проектов СПГ, аммиака или водорода. Мы предполагаем, что речь может идти о собственных проектах группы — например, о Мурманском СПГ, по которому, согласно СМИ, уже идет подготовка к реализации. Оценить точный эффект льготы сложно, поскольку подробная отчетность «Ямал СПГ» не раскрывается с 2022 г. Кроме того, документ находится на стадии проекта, и его параметры могут измениться.
Оценка
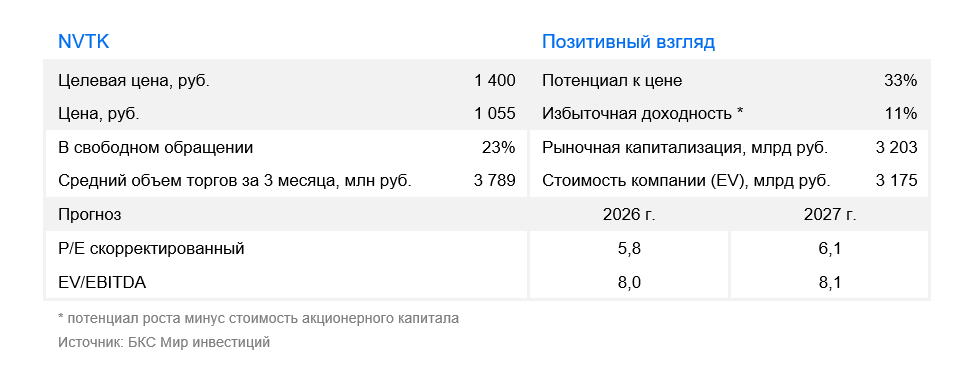
Сохраняем «Позитивный» взгляд на акции НОВАТЭКа с целевой ценой 1400 руб на горизонте 12 месяцев. Акции торгуются с P/E 5,8х на базе нашего прогноза прибыли на 2026 г., что на 11% ниже среднего уровня с 2023 г. В оценке мы консервативно учитываем только введенные в эксплуатацию проекты. Поэтому новые инвестиции в рамках соглашения создают потенциал для пересмотра оценки вверх по мере их реализации.
Ближайшим драйвером остается газовая конъюнктура: заполненность хранилищ ЕС составляет 71% против 85% на ту же дату в 2022 г. Рост цен на TTF может поддержать котировки. Основным риском по-прежнему видим санкции США в отношении «Ямал СПГ».
Комментарии