Битва с инфляцией. Что решит ФРС 28 октября
- Ситуация с инфляцией в США пока не улучшается
- ФРС предстоит принять сложно решение, а главное объяснить его
- До конца года возможно еще одно повышение ставок

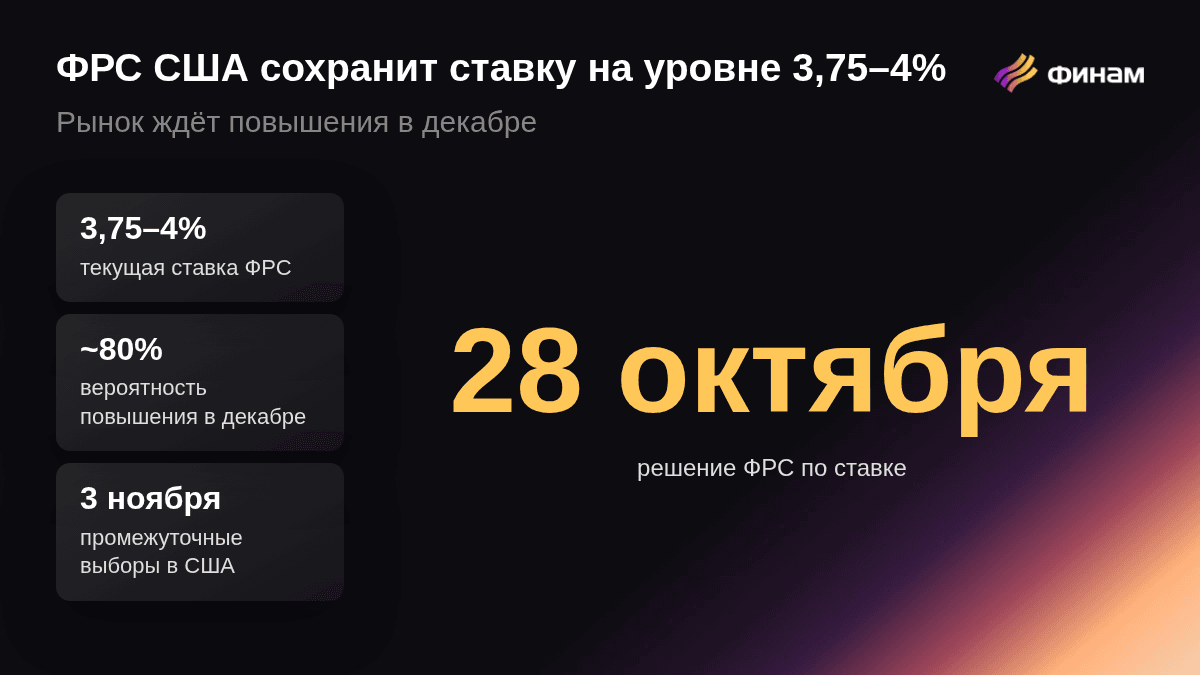
В среду, 28 октября, ФРС США озвучит свое решение по ставке. В сентябре она была повышена до 3,75-4%, сейчас рынок ждет ее сохранения на текущем уровне, однако это не отменяет дальнейшего повышения показателя. Уже в декабре ставка может быть вновь пересмотрена вверх. Инвесторы готовятся к тому, что ставки останутся на высоком уровне в течение более длительного времени. Узнали, что думают эксперты.
Рынок в ожидании решения ФРС по ставке продолжает свое триумфальное шествие наверх. Откройте брокерский счет «Сегрегированный Global» и присоединяйтесь к США, где кипят инвестиции. Если вы клиент «Финама», то можете анализировать свою торговлю на рынках Северной Америки, поскольку вам доступна целая линейка из трёх MCP: к уже работающему MCP FinamTrade добавились MCP AI-скринера и MCP диагностики и оптимизации портфеля.
Непростой выбор и трудности прогнозов
Сейчас Кевину Уоршу предстоит столкнуться с уже знакомой проблемой, если Федеральная резервная система сохранит процентные ставки без изменений: он должен заверить инвесторов в том, что центральный банк намерен подавить инфляцию, и объяснить, почему ставки решено не повышать, пишет Bloomberg. Это та же задача, с которой председатель ФРС не справился в июле, когда инвесторы спокойно восприняли сохранение процентной ставки на прежнем уровне, но были недовольны нежеланием Уорша дать понять, что стоимость заимствований, возможно, придется повысить. В июле Уорш использовал очень сдержанные формулировки, что взбудоражило рынки, жаждущие гарантий того, что ФРС предпримет действия в случае усиления ценового давления.
С момента вступления в должность главы ФРС в мае текущего года Уорш отказывается давать рынкам информацию о дальнейшем движении процентных ставок. По его мнению, «прогнозные указания» участники рынка слишком часто путают с обещанием принять конкретное решение в будущем, и их следует использовать только во времена экономических кризисов. Когда же вносятся относительно небольшие корректировки, направленные на поддержку экономики в относительном равновесии, предоставление таких указаний может ограничить гибкость ФРС. Пока Уорш подтверждает лишь решимость регулятора вернуть инфляцию к целевому показателю в 2%, а инвесторам советует следить за экономическими данными при желании спрогнозировать дальнейшее изменение ставок.
Что говорят макропоказатели. Многоликая инфляция
Ситуация с инфляцией в США пока не улучшается. Стабильно высокие цены на нефть оказывают негативное влияние на экономику, усугубляемое высокими спредами между ценами на нефть и нефтепродукты. Это способствовало росту как потребительских, так и оптовых цен в сентябре. Годовая инфляция в США в сентябре 2026 года превысила ожидания и составила 3,7% против 3,4% в августе.
С инфляцией в США все совсем непросто. Здесь сказывается сразу несколько факторов влияния на цены. Это и «трампфляция» - инфляция, вызванная тарифами Дональда Трампа. Это и влияние высоких нефтяных цен на фоне войны с Ираном. Но появился и новый источник инфляции, который поставил центральный банк в затруднительное положение. Речь идет об активном развитии инфраструктуры искусственного интеллекта, что стало еще одним из основных источников повышения потребительских цен. При этом борьба с «трамповской инфляцией» – относительно простая задача для центрального банка, считают экономисты, а вот обеспечить ценовую стабильность в условиях нового источника инфляции – это совсем другая история. Факторы, повышающие цены на чипы, память и хранилища данных, увеличивают стоимость ноутбуков, смартфонов и других технических устройств. Эта динамика вряд ли изменится, если не ослабнет дефицит оборудования для ИИ.
Инфляция, вызванная развитием инфраструктуры искусственного интеллекта, ставит ФРС в весьма затруднительное положение. Если они оставят процентные ставки без изменений в обозримом будущем, инфляция может продолжить свой восходящий тренд, в конечном итоге нанеся ущерб экономике. И наоборот, если они пойдут на агрессивные меры и повысят ставки несколько раз в течение следующего года, более высокие затраты на заимствования могут остановить развитие ИИ. Срыв работы главного катализатора исторически дорогого фондового рынка может сбить с пьедесталов индексы Dow Jones, S&P 500 и Nasdaq Composite, пишет TheMotley Fool. При этом неприятная реальность заключается в том, что для ФРС и Уолл-стрит может не существовать выигрышного сценария.
«К моменту текущего заседания ситуация с инфляцией особо не улучшилась. При этом на уровне производственных издержек ситуация еще серьезнее: индекс цен производителей в сентябре увеличился на 6,3% (г/г) – это самый высокий показатель с декабря 2022 года, значительно превысивший рыночные ожидания, которые составляли 5,3%. Рост цен производителей со временем перекладывается в увеличение потребительских цен, особенно в условиях сильного спроса в экономике, который пока сохраняется в США, во многом благодаря ИИ-буму и масштабным капвложениям бизнеса.
Ситуация усугубляется продолжающимся конфликтом на Ближнем Востоке и рисками его эскалации после промежуточных выборов в США, что отражается на дорогой нефти, а также растущими инфляционными ожиданиями. Согласно последним данным опроса потребителей, проводимого Мичиганским университетом, инфляционные ожидания в США на ближайший год в октябре составили 4,7% – это самый высокий показатель с мая (в сентябре он был равен 4,6%). В то же время ожидания инфляции на пятилетнюю перспективу выросли второй месяц подряд, достигнув в октябре 3,5% (против 3,4% в сентябре); это также стало максимумом с мая. Оба показателя существенно выше значений февраля этого года, до начала военного конфликта США с Ираном», – комментирует Ольга Беленькая, руководитель отдела макроэкономического анализа ФГ «Финам».
Предвыборное давление
Дональд Трамп резко раскритиковал сентябрьское повышение ставки ФРС, и еще одно повышение ставки на этой неделе, всего за несколько дней до важных промежуточных выборов в США, может вызвать яростную реакцию Белого дома. Уорш, как и его предшественники, почти наверняка будет отрицать, что выборы оказывают какое-либо влияние на решения о процентных ставках, пишет Bloomberg. Скорее всего, он скажет, что у ФРС есть время для анализа данных, которые поступят до декабрьского заседания после сентябрьского решения. К декабрю регулятор получит несколько показателей инфляции за октябрь, данные по занятости за октябрь и ноябрь, а также первые данные по ВВП за 3 квартал.
Не сейчас
Для снижения процентной ставки ФРС оснований сейчас точно нет, категорична Ольга Беленькая. Но рынок этого и не ждет. Он не ожидает и того, что ФРС вновь повысит процентную ставку по итогам заседания 27-28 октября.
«Судя по котировкам фьючерсов, с вероятностью около 90% ожидается пауза. Таким ожиданиям могут способствовать недавние публичные заявления многих членов комитета по открытым рынкам (FOMC) о том, что они предпочитают анализировать поступающие данные и сохранять гибкость, прежде чем предпринимать дальнейшие шаги по ужесточению денежно-кредитной политики. Нельзя исключить и политический аспект: инвесторы сомневаются в повышении процентных ставок непосредственно перед промежуточными выборами в США, которые состоятся уже 3 ноября», - отмечает эксперт.
По ее словам, сейчас в отличие от 2022 года, когда ужесточение ДКП началось с ультранизких уровней процентных ставок, процентные ставки уже достаточно высоки и оказывают тормозящее влияние на некоторые отрасли экономики (прежде всего, рынок жилья), а резкого ускорения инфляции не происходит. «Из-за этого повышение процентной ставки на каждом заседании может привести к избыточной жесткости финансовых условий, особенно в случае деэскалации ближневосточного конфликта и снижения цен на энергоресурсы», - считает Беленькая. При этом рынок (CME Fedwatch) оценивает вероятность повышения ставки на следующем, декабрьском заседании около 80%, отмечает эксперт. Кроме того, рынок настроен более «ястребино», чем сентябрьский медианный прогноз членов FOMC и ожидает продолжения ужесточения ДКП в 2027 г. с пиком по ставке выше 4,5%, добавляет она.
Юрий Ичкитидзе, макроэкономист Freedom Global, ждет по итогам октябрьского заседания ФРС сохранения ставки без изменений, но предостерегает, что риск повышения ставки все-таки присутствует и игнорировать его нельзя. «Около 5% аналитиков на Bloomberg прогнозируют рост ставки, фьючерсы на ставку закладывают 11% вероятности роста ставки», - отмечает эксперт.
Основным аргументом в пользу сохранения ставки без изменений сейчас эксперт называет наличие «хрупкости» экономики США. «Последние данные по рынку жилья и опасения инвесторов о «пузыре» в ИИ указывают на то, что сильное и быстрое повышение ставки в нынешних условиях может навредить экономическому росту. Поэтому ФРС будет действовать очень аккуратно.
Кроме того, последний сентябрьский отчет по индексу потребительских цен показал, что, несмотря на то что инфляция слегка повышена, её основной источник связан с продолжающимся ростом цен на топливо, который влияет на транспортные издержки и вызывает соответствующий рост цен как на многие базовые товары, так и на транспортные услуги.
При этом влияние цен на топливо на инфляцию в остальных отраслях и группах товаров остается минимальным», - рассказывает Юрий Ичкитидзе и напоминает, что в одном из последних выступлений перед заседанием Кевин Уорш дал понять, что он не интерпретирует данные одного отчета как основание к действиям. «Это также является причиной, которая ослабляет вероятность роста ставки в октябре. Дополнительным аргументом является то, что основные лидеры ФРС, кроме председателя, также в целом выступали с общим сентиментом, что не стоит торопиться», - добавляет макроэкономист.
Как отреагирует рынок
Важное значение для рынка будет иметь как решение ФРС (если ставка будет неожиданно повышена, это может привести к росту доходностей гособлигаций и укреплению доллара с одновременным снижением фондовых индексов и цен на драгметаллы), так и риторика центробанка (оценка экономической ситуации, баланса рисков, сигнал, подтверждающий или нет рыночные ожидания по повышению ставки в декабре), а также количество голосов за повышение ставки, отмечает Ольга Беленькая. «С учетом настроя Кевина Уорша не давать forward guidance, вполне возможно, что он будет избегать на пресс-конференции направленных сигналов. А макропрогноз ФРС будет обновлен только на декабрьском заседании», - добавляет эксперт.
Юрий Ичкитидзе ждет, что при сохранении ставки без изменений американский рынок акций продолжит текущий тренд вверх в рамках нынешней консолидации. «При неожиданном повышении ставки будет краткосрочная коррекция вниз, однако глубокого ее продолжения мы не ожидаем», - добавляет эксперт.
Юрий Ичкитидзе считает, что наиболее вероятно еще только одно повышение ставки – в декабре. «Это будет планомерное продолжение принятого в сентябре решения по росту ставки. Думаем, что на этом ФРС остановится в повышении ставки, если новых негативных сюрпризов по инфляции не будет», - резюмирует эксперт.
Комментарии