«Башнефть» — повышаем целевую цену в ожидании привлекательных дивидендов
Локально «Башнефть» является бенефициаром повышенной маржинальности переработки, что, по нашим оценкам, может обеспечить привилегированным акциям дивидендную доходность около 18% по итогам года. Обыкновенные акции последние несколько лет имели аномальную премию к префам. Однако сейчас премия нормализовалась, в связи с чем и на обыкновенные акции у нас положительный взгляд. При этом основным риском для обоих типов акций выступают атаки на НПЗ.
| BANE | Покупать | ||||
| 12М целевая цена | 1 552 руб. | ||||
| Текущая цена | 1 259 руб. | ||||
| Потенциал роста | 23,3% | ||||
| ISIN | RU0007976957 | ||||
| BANEP | Покупать | ||||
| 12М целевая цена | 1 227 руб. | ||||
| Текущая цена | 995 руб. | ||||
| Потенциал роста | 23,3% | ||||
| ISIN | RU0007976965 | ||||
| Капитализация, млрд руб. | 216 | ||||
| EV (оценка), млрд руб. | 262 | ||||
| Финансовые показатели, млрд руб. | |||||
| Показатель | 2024 | 2025 | 2026П | ||
| Выручка | 1 142,8 | 1 001,8 | 1 035,6 | ||
| EBITDA | 188,6 | 152,5 | 231,5 | ||
| Чистая прибыль акц. | 104,7 | 49,2 | 130,2 | ||
| DPS а. о., руб. | 147,3 | 69,3 | 183,2 | ||
| DPS а. п., руб. | 147,3 | 69,3 | 183,2 | ||
| Показатели рентабельности | |||||
| Показатель | 2024 | 2025 | 2026П | ||
| Маржа EBITDA | 16,5% | 15,2% | 22,4% | ||
| Чистая маржа | 9,2% | 4,9% | 12,6% | ||
| Мультипликаторы | |||||
| Показатель | 2025 | 2026П | |||
| EV/EBITDA | 1,7 | 1,1 | |||
| P/E | 4,4 | 1,7 | |||
| DY а. о. | 5,5% | 14,6% | |||
Подключите тариф «Долгосрочный портфель» — и сделайте шаг навстречу выгодным инвестициям вместе с «Финамом». 0% брокерская комиссия за покупку ценных бумаг на фондовых рынках Московской и СПБ биржи при любом обороте.
Мы повышаем целевую цену по обыкновенным акциям «Башнефти» с 1 286 руб. до 1 552 руб. и сохраняем рейтинг «Покупать». Апсайд составляет 23,3%. С момента повышения нами рейтинга по акциям «Башнефти» до «Покупать» 13 июля они выросли на 24% и практически достигли нашей целевой цены. В то же время конъюнктура для компании остается положительной, а прогнозная дивидендная доходность выглядит привлекательно, в связи с чем мы повысили нашу целевую цену.
Также мы повышаем целевую цену по привилегированным акциям «Башнефти» с 989 руб. до 1 227 руб. и сохраняем рейтинг «Покупать». Апсайд — 23,3%.
«Башнефть» — крупная башкирская вертикально интегрированная нефтяная компания. Деятельность охватывает добычу и переработку нефти, а также розничную реализацию.
Локально «Башнефть» выигрывает от повышенной маржинальности переработки, связанной и с конфликтом на Ближнем Востоке, и с топливным кризисом внутри РФ.
На фоне положительной рыночной конъюнктуры финансовые результаты «Башнефти» в 2026 г. могут восстановиться относительно низкой базы прошлого года. По нашим оценкам, прибыль компании может вырасти в 2,6 раза г/г, до 130 млрд руб. Риском для данного прогноза является возможность списаний активов или более активных атак на НПЗ «Башнефти».
«Башнефть» может показать привлекательную дивидендную доходность даже с учетом скромной нормы выплат в 25% прибыли по МСФО. По итогам 2026 г. ждем роста выплат до 183,2 руб. на акцию, что соответствует 14,6% доходности на а. о. и 18,4% на а. п. — высокие значения для сектора.
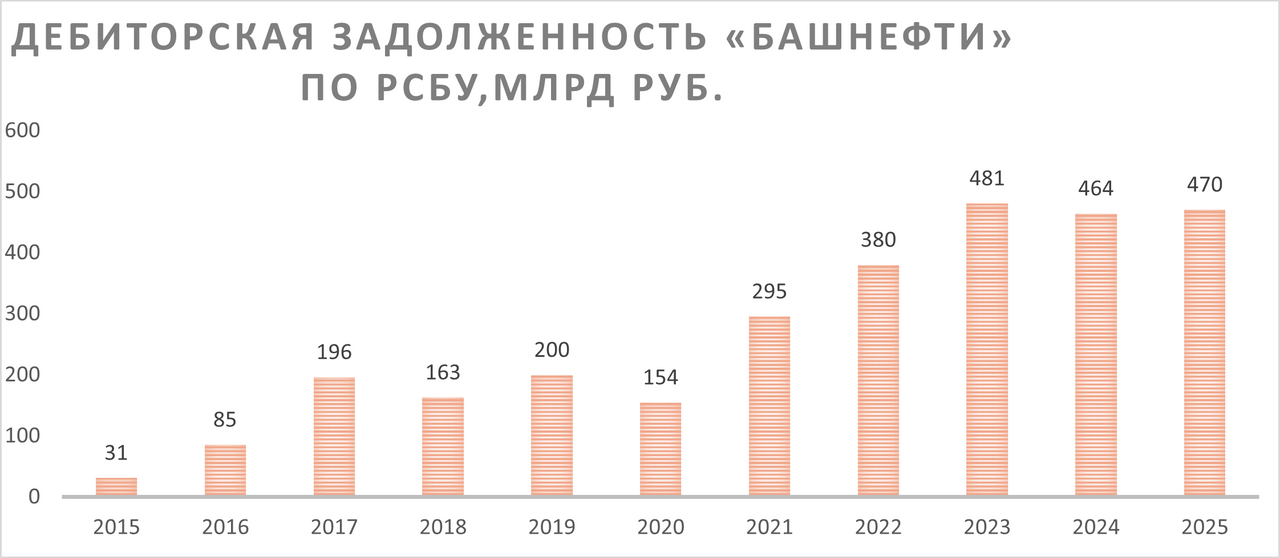
Потенциал по увеличению пэйаута ограничивает рост дебиторской задолженности. На данный момент дебиторская задолженность по РСБУ составляет 470 млрд руб., что больше капитализации «Башнефти» и в 15 раз превышает дебиторскую задолженность 2015 г.
Для расчета целевой цены привилегированных акций «Башнефти» мы использовали модель дисконтированных дивидендов (DDM). Для обыкновенных акций взяли текущую премию в 26,5%.
Крупнейшим риском для «Башнефти» являются атаки на ее НПЗ. Учитывая ограниченное количество атак, пока мы заложили снижение объемов нефтепереработки на 10% в текущем году, но предсказать масштаб и успешность ударов, конечно, сложно. Рисками для «Башнефти» являются возможность снижения маржинальности переработки и укрепления рубля.
Описание компании
«Башнефть» — крупная башкирская вертикально интегрированная нефтяная компания. Деятельность охватывает добычу и переработку нефти, розничную реализацию продуктов нефтепереработки и нефтехимию. Ключевые добывающие и нефтеперерабатывающие активы расположены в Республике Башкортостан. Выручка примерно равномерно распределяется между внутренним и экспортным направлениями. Основной сегмент по выручке — переработка, логистика и сбыт.
Кроме того, важный момент в инвестиционной истории «Башнефти» — структура капитала: 57,77% акций принадлежат «Роснефти». «Роснефть» регулярно увеличивает дебиторскую задолженность «Башнефти» в свою пользу, что ограничивает дивидендный потенциал нефтяника.
Ключевые тезисы
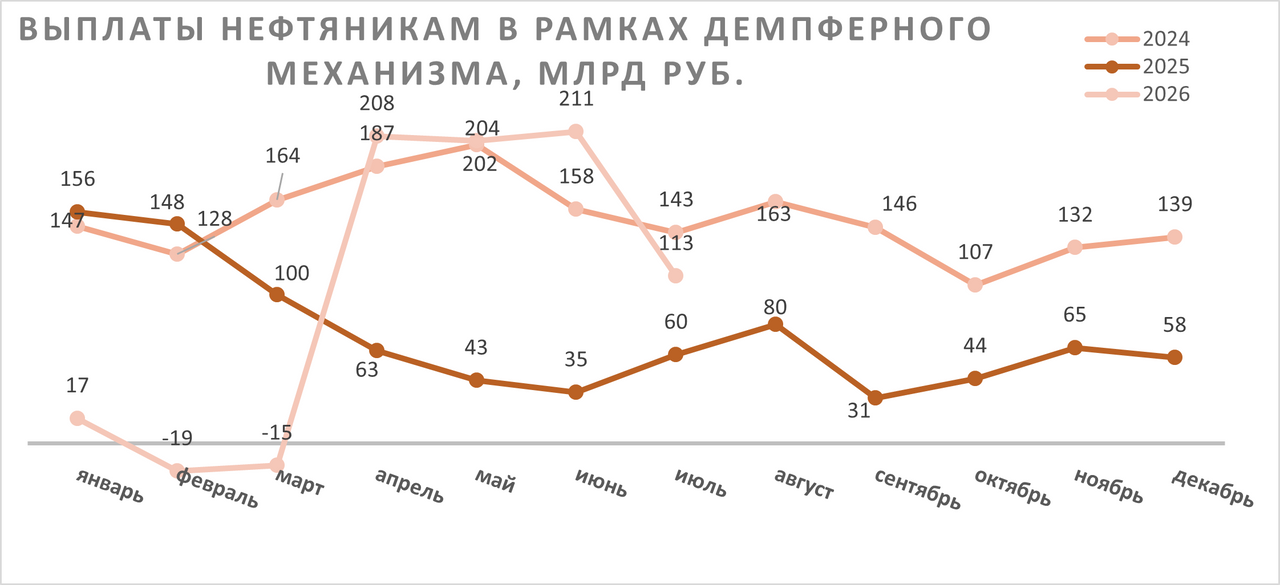
Локально «Башнефть» получает повышенную прибыль от нефтепереработки. Локально на фоне топливного кризиса как внутри РФ, так и на мировых рынках маржинальность данного направления находится на очень высоком уровне. В РФ это можно отследить по объему демпферных выплат — в апреле — июне они составляли более 200 млрд руб. в месяц. В июле выплаты снизились до 113 млрд руб., но все равно были почти вдвое выше, чем год назад. Объем демпферных выплат во многом зависит от цен на мировом рынке, которые сейчас повышены как из-за конфликта на Ближнем Востоке, так и из-за снижения экспорта нефтепродуктов из РФ.
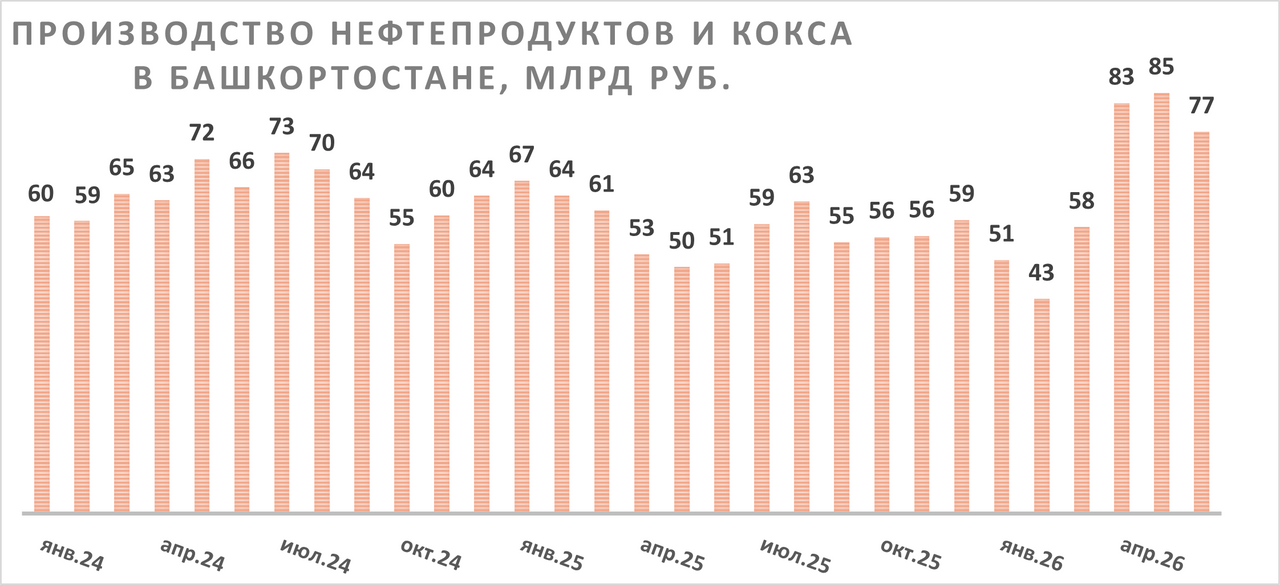
В условиях крайне скромного объема раскрытия информации индикатором выручки перерабатывающего сегмента «Башнефти» могут служить данные Башкортостанстата по объему отгрузок кокса и нефтепродуктов, произведенных в республике. В апреле — июне 2026 г. данный показатель вырос на 60% г/г, что, на наш взгляд, может стать индикатором сильной отчетности за второй квартал.
Крупнейшим риском для сектора нефтепереработки, конечно, являются атаки на НПЗ. Основные активы «Башнефти» географически расположены достаточно далеко, однако в последние недели уфимский перерабатывающий кластер подвергся ряду атак. Учитывая их ограниченный характер, мы пока закладываем снижение переработки примерно на 10% в текущем году, но отмечаем, что этот риск остается ключевым в инвестиционном кейсе.
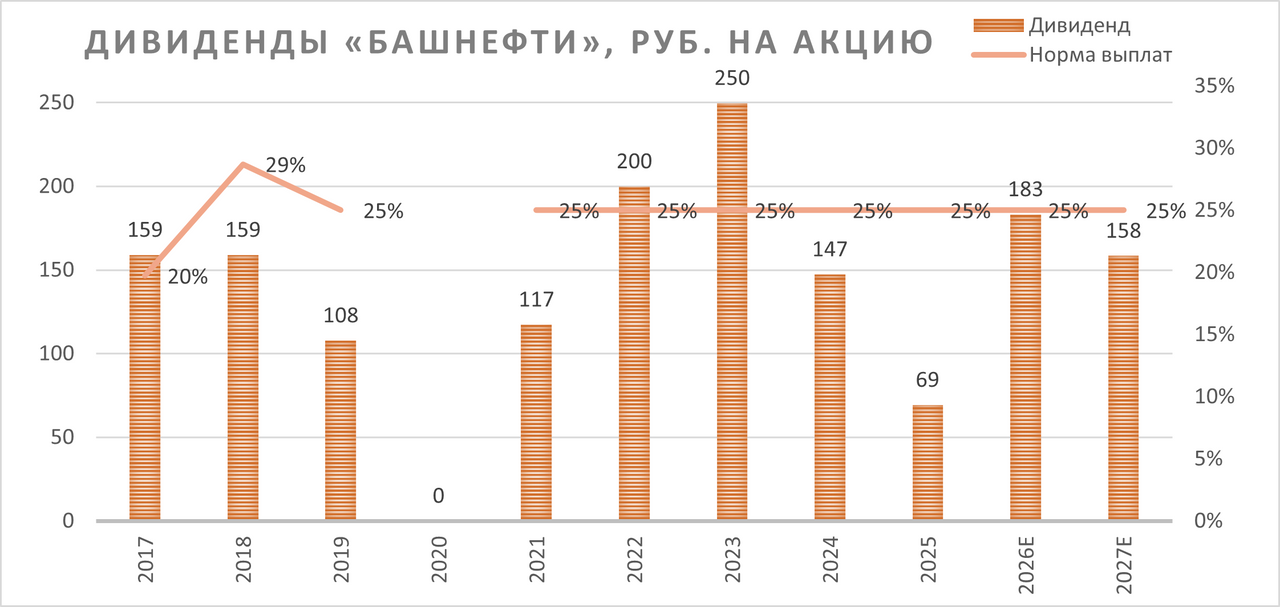
Дивидендная политика «Башнефти» предполагает выплату 25% прибыли по МСФО в виде дивидендов, что является одним из наиболее скромных пэйаутов в секторе. В то же время на фоне снижения акций и ожидаемого нами улучшения финансовых показателей прогнозная доходность может быть привлекательной. По нашим оценкам, выплаты по итогам 2026 г. могут составить 183 руб. на акцию, что соответствует 14,6% доходности на а. о. и 18,4% на а. п. — высокое для сектора значение.
Теоретически нефтяник мог бы повысить норму выплат — свободный денежный поток это позволяет. Фактически же свободные денежные средства исторически шли на рост дебиторской задолженности, основная часть которой приходится на займы в пользу материнской «Роснефти». С 2015 г. дебиторская задолженность «Башнефти» по РСБУ увеличилась примерно в 15 раз, до 470 млрд руб. Для сравнения: текущая капитализация нефтяника составляет 216 млрд руб. Рано или поздно рынок может начать учитывать аномально высокую дебиторскую задолженность в оценке «Башнефти», но пока триггеров для этого нет, в связи с чем мы не учитывали ее в наших расчетах.
Риски
- Ключевым риском для «Башнефти» является возможность новых атак на НПЗ компании, что привело бы к снижению объемов нефтепереработки.
- Маржинальность переработки может начать снижаться относительно текущих повышенных уровней, например, в случае завершения конфликта на Ближнем Востоке.
- Рубль может показать очередную волну укрепления.
- Списания активов или другие разовые факторы могут негативно сказаться на прибыли и дивидендах.
- Сложно сказать, будет ли «Башнефть» увеличивать норму выплат дивидендов в обозримой перспективе.
- Дебиторская задолженность «Башнефти» в пользу «Роснефти» по-прежнему на аномально высоком уровне.
- Санкционное давление может осложнять модернизацию НПЗ, а также экспорт нефти и нефтепродуктов.
Финансовые результаты
Локально «Башнефть» радикально сократила количество раскрываемой информации, что значительно осложняет анализ компании. Нефтяник уже несколько лет не раскрывает операционные результаты, а с прошлого года перестали публиковаться и промежуточные финансовые.
По нашим оценкам, в 2026 г. «Башнефть» сможет значительно восстановить свои финансовые результаты. Прибыль может увеличиться в 2,6 раза г/г. Это связано как с заниженной из-за разовых факторов базой 2025 г., так и с заметным ростом маржинальности направления нефтепереработки. Рисками для данного прогноза являются возможность более серьезного ущерба перерабатывающим мощностям «Башнефти» и ненулевая вероятность списания активов по тем же причинам.
«Башнефть»: историческая и прогнозная динамика ключевых показателей по МСФО, млрд руб.
| Показатель | 2023 | 2024 | 2025 | 2026E | 2027E |
| Отчет о прибылях и убытках | |||||
| Выручка | 1 031,8 | 1 142,8 | 1 001,8 | 1 035,6 | 1 143,8 |
| EBITDA | 234,6 | 188,6 | 152,5 | 231,5 | 209,4 |
| EBIT | 194,2 | 137,2 | 96,8 | 176,9 | 153,1 |
| Чистая прибыль акц. | 177,4 | 104,7 | 49,2 | 130,2 | 112,5 |
| Рентабельность | |||||
| Рентабельность EBITDA | 22,7% | 16,5% | 15,2% | 22,4% | 18,3% |
| Рентабельность чистой прибыли | 17,2% | 9,2% | 4,9% | 12,6% | 9,8% |
| ROE | 22,7% | 12,1% | 5,4% | 13,4% | 10,5% |
| Дивиденды | |||||
| DPS, руб. | 249,7 | 147,3 | 69,3 | 183,2 | 158,4 |
| Норма выплат, % прибыли МСФО | 25% | 25% | 25% | 25% | 25% |
Источник: данные компании, прогнозы и оценки ФГ «Финам»
Оценка
Для расчета целевой цены привилегированных акций «Башнефти» мы использовали модель дисконтированных дивидендов (DDM).
По нашим оценкам, целевая цена привилегированной акции «Башнефти» на горизонте 12 месяцев составляет 1 227 руб. Это соответствует рейтингу «Покупать» и апсайду 23,3%.
В прогнозном периоде мы применили достаточно высокую норму доходности по акциям — 23,5%. Это связано с повышенной безрисковой ставкой, 5-летней месячной бетой в 1,12 и ставкой в 7% за риск акций, учитывающей довольно низкую ликвидность акций «Башнефти». В то же время в постпрогнозном периоде (после 2031 г.) мы использовали норму доходности по акциям 17,8%, чтобы учесть вероятную нормализацию ДКП в РФ на долгосрочном горизонте. Отметим, что в качестве темпа роста дивидендов в постпрогнозном периоде (TGR) мы использовали 4%, так как «Башнефть» теоретически может увеличить норму выплат дивидендов.
Расчет целевой цены привилегированной акции «Башнефти»
| 2026Е | 2027Е | 2028Е | 2029E | 2030E | 2031E | |
| DPS по итогам года, руб. | 183 | 158 | 165 | 182 | 193 | 212 |
| Фактор дисконтирования | 1,0 | 0,8 | 0,7 | 0,5 | 0,4 | 0,3 |
| Дисконтированные дивиденды, руб. | 183 | 128 | 108 | 97 | 83 | 74 |
| Рост дивидендов после 2031 г. (TGR) | 4,0% | |||||
| Ставка дисконтирования | 23,5% | |||||
| Ставка дисконтирования после 2031 г. | 17,8% | |||||
| Сумма дисконтированных дивидендов за период 2026–2031, руб. | 673 | |||||
| Сумма дисконтированных дивидендов после 2031 г., руб. | 554 | |||||
| Целевая цена привилегированной акции «Башнефти», руб. | 1 227 | |||||
Источник: расчеты ФГ «Финам»
Премия обыкновенных акций к привилегированным за последние месяцы нормализовалась после долгого периода аномально высоких значений. На этом фоне для наших расчетов мы использовали текущую премию в 26,5%.
В результате целевая цена по обыкновенным акциям «Башнефти» составила 1 552 руб. Это соответствует апсайду 23,3% и рейтингу «Покупать».
Акции на фондовом рынке
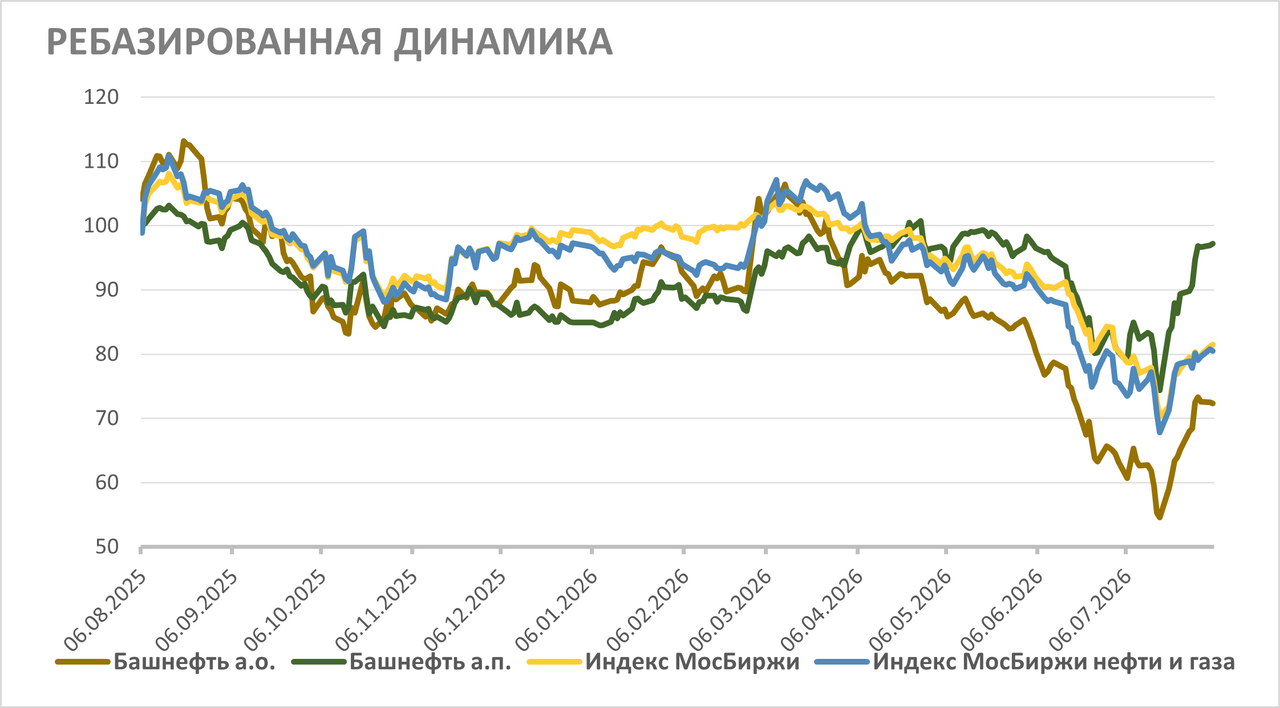
За прошедший год обыкновенные акции заметно отстали от рынка и сектора, а привилегированные, наоборот, смогли опередить их. В 2023–2025 гг. в обыкновенных акциях наблюдалась аномальная премия к префам, которая была вызвана их более низкой ликвидностью и спекулятивными факторами. Это создало высокую базу, которая сошла на нет по мере нормализации премии. В то же время сильный перформанс привилегированных акций наблюдался преимущественно в последние недели и был связан с ростом маржи нефтепереработки. По нашим оценкам, на фоне благоприятной рыночной конъюнктуры форвардная дивидендная доходность префов на данный момент превышает 18,4% даже при норме выплат прибыли в 25%, что делает акции интересными для покупок. Дивидендная доходность обыкновенных акций немного ниже, но их текущая премия к привилегированным уже не выглядит высокой по историческим меркам, в связи с чем на них мы смотрим столь же положительно.
Техническая картина
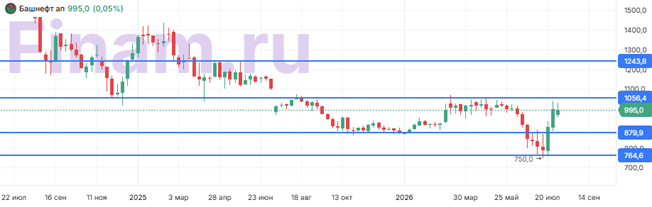
С технической точки зрения на недельном графике привилегированные акции «Башнефти» пока не смогли пробить сопротивление у отметки 1 050 руб. В случае успеха следующей целью для роста может стать уровень 1 244 руб. При этом поддержка расположена на отметке 880 руб.
Узнайте, как самостоятельно определить и использовать ретесты пробитых уровней поддержек и сопротивлений. Посетите онлайн-курс «Практический трейдинг», старт новой группы каждую среду.
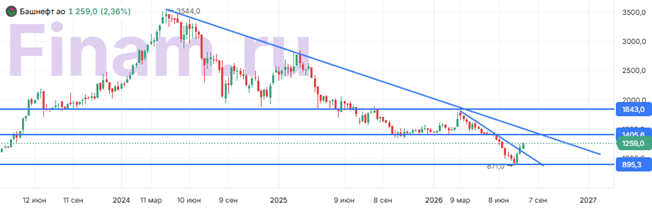
Обыкновенные акции нефтяника на недельном графике смогли подняться выше линии среднесрочного нисходящего тренда, но пока остаются ниже границы долгосрочного нисходящего тренда. Ближайшим сильным сопротивлением выступает уровень 1 400 руб., а поддержкой стал недавний минимум у 900 руб.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 06.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии