Банки движутся вперед, несмотря на экономические и другие вызовы
Аналитики «Финама» подготовили стратегию по финансовому сектору, в которой представили прогнозы и рекомендации.
Глобальные тенденции банковского сектора
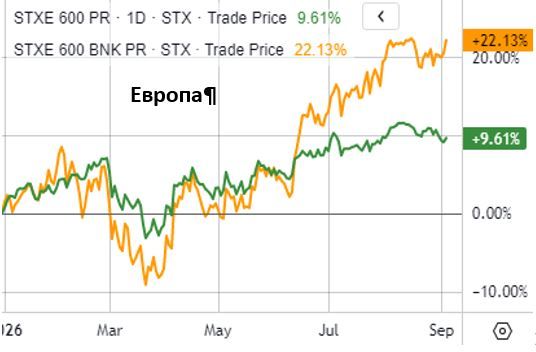
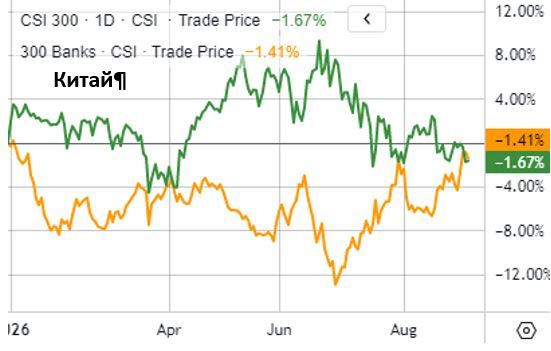
- Динамика акций банковского сектора в этом году выглядит неоднозначно. В США и Европе банковские акции торгуются в значительном плюсе, опережая «широкие» рынки, в Китае и РФ — в «красной зоне».
- Ситуация в экономике США, несмотря на ослабление темпов ее роста во 2К 2026, остается в целом довольно благоприятной, и банковский сектор страны продолжает демонстрировать хорошие финансовые показатели. Между тем высокие ставки, значительные геополитические риски, повышенные цены на топливо и неопределенность, связанная с предстоящими в Штатах выборами в Конгресс, вероятно, в предстоящие месяцы будут оказывать определенное давление на настроения потребителей и бизнеса, а также финансовые рынки. И хотя мы рассчитываем, что благодаря масштабу деятельности, диверсифицированным бизнес-моделям и устойчивым капитальным позициям ведущие американские банки смогут уверенно пройти через текущий непростой период, рост их финпоказателей будет постепенно замедляться.
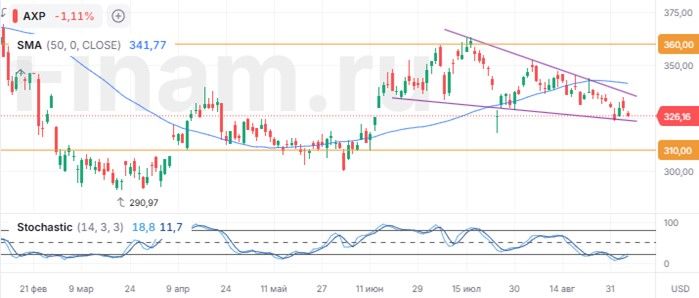
- В данный момент банковские акции Штатов из нашего покрытия торгуются несколько выше целевых цен, и мы сохраняем в целом нейтральный взгляд на сектор. При этом среди финкомпаний США продолжаем считать интересными для инвестиций акции платежной системы American Express и бумаги биржевого фонда ARK Blockchain & Fintech Innovation ETF.
- Несмотря на сложную операционную среду, российские банки продолжают достойно смотреться в финансовом плане в этом году, заработав за январь — июль почти 2,8 трлн руб. Слабая экономическая конъюнктура будет оказывать сдерживающее влияние на бизнес банков во 2П, которое для сектора, скорее всего, окажется более трудным по сравнению с 1П. В то же время запас прочности в секторе высокий, и мы не видим каких-то существенных угроз для его устойчивости. Хотя во 2П темп роста чистой прибыли отечественных кредиторов, по нашей оценке, ощутимо замедлится, по итогам всего 2026 г. их совокупный финансовый результат может достичь нового рекорда в 4–4,2 трлн руб. Так что по сравнению с другими отраслями экономики банковский сектор продолжит смотреться весьма выигрышно.
- В текущих непростых экономических и рыночных условиях стоит продолжать делать ставку на крупнейших игроков с диверсифицированной структурой бизнеса — Сбер, «Т-Технологии», «ДОМ.РФ». Среди финкомпаний позитивно оцениваем перспективы Мосбиржи.
- Из-за сохраняющихся трудностей в китайской экономике и мягкой монетарной политики НБК динамика основных финансовых показателей банковского сектора страны в 2026 г. остается не самой впечатляющей. И хотя власти Поднебесной обещают усилить поддержку экономики, эффект от этих мер проявится, вероятно, только через какое-то время. В связи с этим мы сохраняем в целом нейтральный взгляд на китайский банковский сектор, считая интересными для покупки в нем лишь акции China Merchants Bank. При этом мы по-прежнему позитивно оцениваем перспективы акции оператора Гонконгской биржи HKEX и ряда других бумаг из финсектора КНР.
Наши текущие рейтинги по акциям отраслевых эмитентов
| Эмитент | Тикер | ISIN | Валюта | Целевая цена | Потенциал | Рейтинг |
|---|---|---|---|---|---|---|
| Россия | ||||||
| МТС Банк | MBNK.MM | RU000A0JRH43 | RUB | 1467,00 | 53,4% | Покупать |
| Т-Технологии | T.MM | RU000A107UL4 | RUB | 395,00 | 48,6% | Покупать |
| Московская биржа | MOEX.MM | RU000A0JR4A1 | RUB | 231,00 | 48,5% | Покупать |
| Сбер ао | SBER.MM | RU0009029540 | RUB | 384,00 | 36,6% | Покупать |
| Сбер ап | SBER_p.MM | RU0009029557 | RUB | 384,00 | 36,4% | Покупать |
| ДОМ.РФ | DOMRF.MM | RU000A0ZZFU5 | RUB | 2592,00 | 19,3% | Покупать |
| Ренессанс Страхование | RENI.MM | RU000A0ZZM04 | RUB | − | − | Пересмотр |
| ВТБ | VTBR.MM | RU000A0JP5V6 | RUB | − | − | Пересмотр |
| США | ||||||
| American Express | AXP | US0258161092 | USD | 364,00 | 11,6% | Покупать |
| ARK Blockchain & Fintech Innovation ETF | ARKF.K | US00214Q7088 | USD | 52,17 | 10,8% | Покупать |
| Visa | V | US00214Q7088 | USD | 392,90 | 4,8% | Держать |
| State Street | STT | US8574771031 | USD | 201,00 | 3,6% | Держать |
| JPMorgan Chase | JPM | US46625H1005 | USD | 341,00 | -4,9% | Держать |
| Citigroup | C | US1729674242 | USD | 129,80 | -5,8% | Держать |
| Bank of America | BAC | US0605051046 | USD | 55,50 | -11,5% | Держать |
| Mastercard | MA | US57636Q1040 | USD | − | − | Пересмотр |
| iShares U.S. Broker-Dealers & Securities Exchanges ETF | IAI | US4642887941 | USD | − | − | Пересмотр |
| Китай/Гонконг | ||||||
| Ping An Insurance | 601318.SS | CNE000001R84 | CNY | 73,50 | 26,2% | Покупать |
| HKEX | 0388.HK | HK0388045442 | HKD | 499,00 | 22,1% | Покупать |
| CITIC Securities | 600030.SS | CNE000001DB6 | CNY | 32,40 | 15,8% | Покупать |
| China Merchants Bank | 600036.SS | CNE000001B33 | CNY | 47,80 | 14,7% | Покупать |
| ICBC | 1398.HK | CNE1000003G1 | HKD | 7,55 | -1,9% | Держать |
| China Construction Bank | 0939.HK | CNE1000002H1 | HKD | 9,47 | -3,0% | Держать |
| China Life Insurance | 2628.HK | CNE1000002L3 | HKD | 29,50 | -4,5% | Держать |
| Ping An Bank | 000001.SZ | CNE000000040 | CNY | − | − | Пересмотр |
Банковские акции в этом году показывают смешанную динамику
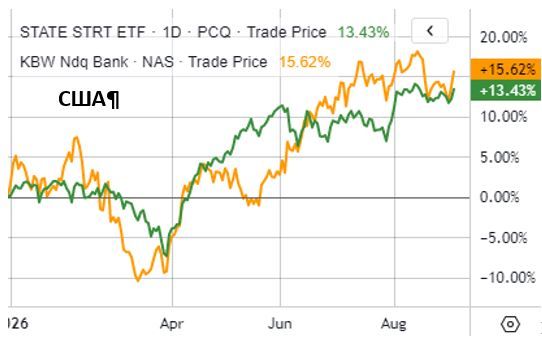
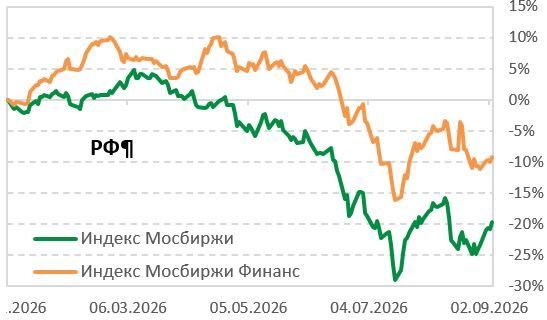
Динамика акций банковского сектора в этом году выглядит неоднозначно. В США и Европе банковские акции торгуются в значительном плюсе, опережая «широкие» рынки (причем в Старом Свете — весьма существенно) благодаря в целом неплохой ситуации в европейской и американской экономиках, а также позитивным финансовым результатам кредиторов. В Китае акции банков с начала года торгуются в «красной зоне» и пока не могут выйти из минуса, что, по-видимому, объясняется продолжающейся довольно слабой динамикой финпоказателей сектора и не самой благоприятной экономической конъюнктурой в Поднебесной. Банковские акции РФ в этом году долгое время торговались в плюсе за счет устойчивости финансовых результатов, несмотря на сложную ситуацию в экономике, и ожиданий высоких дивидендов от ведущих представителей сектора. Однако в итоге не смогли противостоять общерыночному негативу и ушли довольно глубоко в «красную зону», хотя по динамике все еще выглядят заметно лучше «широкого рынка».
Сравнение динамики банковского сектора ведущих стран (оранжевые линии) с широким рынком (зеленые линии) с начала 2026 года
США: банки продолжают наращивать финпоказатели, но впереди сложный период
Несмотря на замедление американской экономики во 2К 2026 до 1,5% к/к в пересчете на годовые темпы с 2,1% в 1К, а также по-прежнему жесткую монетарную политику ФРС и повышенную инфляцию, подстегиваемую ростом стоимости энергоносителей из-за конфликта на Ближнем Востоке, американский банковский сектор продолжает очень уверенно смотреться в финансовом плане. Как отмечают руководители ведущих банков страны, потребительские расходы по-прежнему стабильны, а компании активно нанимают работников и инвестируют в развитие бизнеса, чему способствуют продолжающийся бум в сфере ИИ, усиливающиеся фискальные стимулы и смягчение регулирования в ряде отраслей.
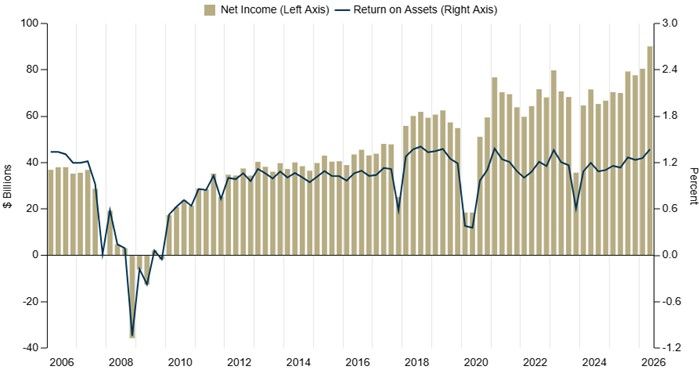
Согласно данным Федеральной корпорации по страхованию депозитов (FDIC), суммарная чистая прибыль 4 238 американских коммерческих банков и сберегательных учреждений, участвующих в системе страхования и опубликовавших отчетность, во 2К 2026 выросла на 26,7% г/г и 12% к/к, до $90,1 млрд. При этом средняя рентабельность активов (ROA) улучшилась на 24 б. п. относительно того же периода прошлого года и достигла 1,37%.
Динамика квартальной прибыли банков США
Чистый процентный доход американских банков в отчетном периоде поднялся на 8,5% г/г, до $197,4 млрд, чему способствовали рост кредитования и улучшение показателя чистой процентной маржи на 6 б. п., до 3,32%. Непроцентные доходы повысились на 13,9%, до $96,1 млрд, в значительной степени за счет существенного роста поступлений от торговых операций и инвестбанковских комиссий в ведущих банках.
Существенную поддержку прибыли оказало падение расходов на кредитный риск — на 35,8% г/г, до $19,3 млрд, что, впрочем, в значительной степени объясняется высокой базой 2К 2025, когда банк Capital One Financial резко увеличил отчисления в резервы в связи с завершением сделки по покупке кредитора Discover Financial Services. Определенное давление на прибыль оказал рост операционных расходов — на 10%, до $164,3 млрд, на фоне роста трат на персонал и инвестиций в развитие бизнеса. Тем не менее коэффициент Cost/Income улучшился на 13 б.п., до 55,4%.
Активы американских банков на конец июня 2026 г. достигли $26,5 трлн, увеличившись на 5,9% г/г. Совокупный кредитный портфель повысился на 6,8%, до $13,9 трлн, причем позитивная динамика наблюдалась практически по всем категориям кредитов и заемщиков. Объем депозитов поднялся на 5,4% г/г, до $20,7 трлн, а в поквартальном выражении прирост зафиксирован по итогам восьмого квартала подряд. Качество активов банков остается относительно стабильным: доля просрочки в кредитных портфелях (NPLs) уменьшилась на 3 б. п. по сравнению с прошлогодним кварталом и составила 0,93%.
Число проблемных банков в США на конец июня — 47 по сравнению с 54 (три месяца ранее) и 59 (год назад). Это минимальный уровень за последние три года.
Отметим, что в этом году крупнейшие кредиторы Штатов в очередной раз успешно прошли строгие стресс-тесты ФРС, показавшие, что они обладают достаточной финансовой прочностью, чтобы пережить тяжелую рецессию, сохранив способность кредитовать домохозяйства и бизнес. Хотя в рамках стрессового сценария, предполагающего в том числе рост безработицы в стране до 10% и падение цен на коммерческую и жилую недвижимость на 39% и 30% соответственно, убыток 32 ведущих банков страны в общей сложности превысит $708 млрд, совокупный коэффициент достаточности базового капитала первого уровня (CET1) этих фининститутов уменьшится лишь на 1,6 п. п., до 11,2%, и, таким образом, останется существенно выше минимально установленных требований (4,5%).
После публикации результатов стресс-тестов в конце июня многие крупные американские банки анонсировали новые программы buyback и повышение дивидендов. Дивидендная доходность акций топ-6 кредиторов США составляет в среднем 2% NTM и довольно ощутимо превышает показатель для индекса S&P 500 в районе 1,3%.
Перспективы сектора
Наш взгляд на долгосрочные перспективы ведущих американских банков остается умеренно оптимистичным, что связано с по-прежнему достаточно позитивными прогнозами по экономике США. Так, МВФ в своем июльском обзоре World Economic Outlook Update сохранил прогноз роста ВВП страны в 2026 г. на уровне 2,3%, при этом оценка на следующий год была улучшена на 0,1 п. п., до 2,2%. Темпы экономического развития в Штатах продолжат оставаться весьма высокими по меркам развитых государств, что будет оказывать поддержку бизнесу банков.
В то же время сочетание высоких ставок, значительных геополитических рисков, повышенных цен на топливо и неопределенности, связанной с предстоящими в США выборами в Конгресс, вероятно, окажут определенное давление на настроения потребителей и бизнеса, а также финансовые рынки. И хотя мы рассчитываем, что благодаря масштабу деятельности, диверсифицированным бизнес-моделям и устойчивым капитальным позициям ведущие американские банки смогут уверенно пройти через текущий непростой период, они вряд ли сохранят такие высокие темпы роста доходов, которые наблюдались во 2К. На это указывают и рыночные ожидания — согласно консенсус-прогнозу FactSet, чистая прибыль финкомпаний из состава индекса S&P 500 по итогам всего 2026 г. вырастет на 14,5%, при увеличении выручки на 9%, а в следующем году ожидается замедление роста этих показателей до 9% и 5,7% соответственно.
На таком фоне мы сохраняем в целом нейтральный взгляд на сектор, учитывая, что в данный момент банковские акции Штатов из нашего покрытия торгуются несколько выше целевых цен. При этом среди финкомпаний США мы продолжаем считать интересными для инвестиций акции платежной системы American Express и биржевого фонда ARK Blockchain & Fintech Innovation ETF.
American Express, четвертая среди крупнейших платежных систем, благодаря сохраняющейся на достаточно высоком уровне экономической активности в США и мире продолжает демонстрировать достаточно уверенные операционные и финансовые показатели. Так, выручка компании во 2К 2026 повысилась на 10% г/г, до $19,64 млрд, в том числе чистый процентный доход поднялся на 11%, до $4,65 млрд, на фоне роста балансов по кредитным картам, а также показателя чистой процентной маржи. Общий объем транзакций в платежной системе компании во 2К увеличился на 9,6% г/г, до $516,8 млрд. Чистая прибыль выросла на 7,8% г/г, до $3,11 млрд, а показатель EPS на уровне $4,53 заметно превзошел среднюю оценку аналитиков Уолл-стрит. Компания несколько улучшила прогнозы на весь 2026 г., а прочная капитальная позиция позволяет ей продолжать направлять значительные средства на выплаты акционерам. Прогнозы по-прежнему предполагают сохранение позитивной экономической динамики в основных странах и регионах мира в ближайшие годы. На этом фоне можно рассчитывать на дальнейшее увеличение трат потребителей и бизнеса по картам American Express. Более отдаленные перспективы роста компании связаны с экспансией безналичных платежей в мире. Наш рейтинг по акциям American Express — «Покупать» с целевой ценой $364,0, что предполагает потенциал роста 11,6%.
РФ: банки готовятся обновить рекорд по годовой прибыли, несмотря на трудности во 2П
Последние результаты российских банков показывают, что они продолжают неплохо зарабатывать, несмотря на ухудшение операционной среды из-за существенного ослабления экономического роста в стране и жестких макропруденциальных мер ЦБ. Так, за 7м 2026 чистая прибыль сектора составила почти 2,8 трлн руб. против 2,2 трлн руб. в том же периоде прошлого года. Рост был обусловлен дальнейшим расширением масштабов бизнеса кредиторов и повышением чистой процентной маржи (примерно до 5,3% в 1П с 4,4% в аналогичном периоде 2025 г.), поскольку в условиях продолжающегося цикла смягчения ДКП депозитные ставки снижались несколько быстрее кредитных. Помимо этого, определенную роль сыграли неосновные доходы, связанные, в частности, с операциями с иностранной валютой и драгметаллами. В то же время сдерживающими факторами для роста прибыли оставались увеличение операционных расходов и расходов на кредитный риск.
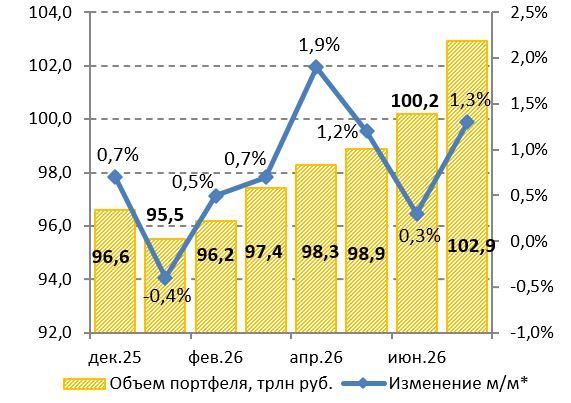
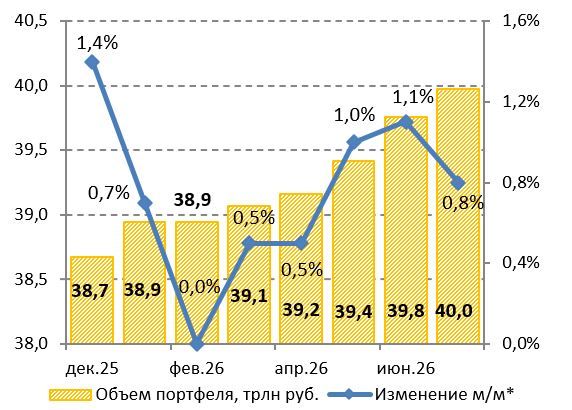
Несмотря на сложности, активы сектора на конец июля достигли почти 216 трлн руб., увеличившись с начала года на 2,2% с исключением влияния валютной переоценки, чему поспособствовал дальнейший рост кредитования. Так, портфель кредитов юрлицам российских банков за январь — июль повысился на 5,5%, до 102,9 трлн руб., причем в последние месяцы существенная часть прироста приходилась на крупные госкомпании и застройщиков. Розничный кредитный портфель вырос на 4,7%, до 40 трлн руб. Это заметно лучше результатов первых семи месяцев прошлого года, когда подъем составил всего 1%, и объясняется в основном снижением кредитных ставок вслед за ключевой ставкой ЦБ.
Задолженность населения по ипотеке за январь — июль увеличилась на 3,6%, до 24,7 трлн руб., при этом более половины прироста пришлось на январь и июнь, когда наблюдались всплески спроса на «семейную ипотеку», самую популярную льготную госпрограмму, в преддверии ужесточения ее условий. Впрочем, вступление в силу последних изменений, включающих, в частности, дифференциацию процентной ставки в зависимости от числа детей в семье и ограничение срока льготной ставки 15 годами, в итоге было перенесено с июля на октябрь этого года. Также надо отметить, что доля льготных госпрограмм в общем объеме ипотечных в текущем году упала до 62% с более чем 80% в 2025 г., поскольку на фоне снижения ставок заемщики стали активнее оформлять рыночную ипотеку — прежде всего на вторичное жилье, как правило на относительно небольшие суммы и в расчете на рефинансирование в будущем.
Портфель необеспеченных потребительских ссуд с начала года поднялся на 4,1%, до 13 трлн руб., причем темпы роста существенно ускорились в мае — июле в связи с традиционным ростом трат населения на отпуск в летние месяцы. Задолженность росла как по кредитным наличными, так и в сегменте кредитных карт.
Динамика кредитования в РФ, трлн руб.
Корпоративный портфель
Розничный портфель
Качество кредитных портфелей несколько ухудшилось. Так, по состоянию на 1 августа доли проблемных необеспеченных потребительских кредитов и ипотеки составляли 13,2% и 2% от определенных портфелей, увеличившись с начала года на 0,2 п.п. и 0,3 п. п. соответственно. В корпоративном портфеле доля проблемных кредитов повысилась сильнее — на 0,6 п. п., до 11,8%, в том числе из-за роста рискованных реструктуризаций по отдельным промышленным компаниям. ЦБ по-прежнему считает кредитные риски управляемыми на фоне продолжающегося улучшения стандартов новых выдач в розничном кредитовании и в целом приемлемого уровня покрытия проблемных кредитов резервами. В частности, покрытие резервами и качественными залогами проблемных корпоративных кредитов составляет 50%, а риски по непокрытому объему в размере 5,8 трлн руб. соответствуют 60% запаса капитала банков до нормативов. Тем не менее для сдерживания дальнейшего нарастания кредитных рисков регулятор несколько ужесточил с 3К макропруденциальные лимиты в ипотечном кредитовании, а в сегменте потребительских кредитов это произойдет с 4К. Помимо этого, центробанк рекомендовал кредиторам реструктурировать кредиты заемщикам из числа малых и средних предприятий, пострадавшим от атак на складские, производственные и торговые объекты.
Что касается фондирования, средства юридических лиц в российских банках за январь — июль увеличились на 3,3%, до 64,9 трлн руб. Средства физлиц (без учета счетов эскроу) повысились на весьма скромные 1,9%, до 6,4 трлн руб., что может объясняться определенным снижением привлекательности банковских вкладов в связи со снижением депозитных ставок, а также повышенным спросом на наличные со стороны населения.
Капитальная позиция отечественных банков по-прежнему в целом прочная. Показатель достаточности совокупного капитала Н1.0 с начала года улучшился на 0,3 п. п., 13,5%, несмотря на некоторое снижение в июле из-за выплат рядом банков крупных дивидендов.
Одной из значимых тенденций в банковском секторе в РФ в этом году стал существенный рост дефицита ликвидности, обусловленный возросшим спросом на наличные. По данным Банка России, с начала года объем наличных денег в обращении увеличился почти на 3 трлн руб., что связано с перебоями в работе платежных сервисов из-за ограничений мобильного интернета, ужесточением контроля над переводами, снижением ставок по вкладам, ростом востребованности наличных расчетов в бизнесе в результате налоговых изменений. На таком фоне дефицит ликвидности в банковской системе к середине августа составил 2,7 трлн руб., а по итогам всего 2026 г., по прогнозу ЦБ, достигнет 4,6 трлн руб.
На наш взгляд, данная ситуация пока не несет системных рисков и не угрожает устойчивости банков, поскольку у них достаточный запас активов для использования в качестве залога с целью получения средств от Банка России, а у регулятора, в свою очередь, хватает инструментов для предоставления ликвидности банкам. Тем не менее банки, вероятно, будут поддерживать на достаточно высоком уровне ставки по депозитам, чтобы снизить масштаб перетока средств клиентов в наличные и более осторожно подходить к кредитованию, сохраняя строгие требования к заемщикам.
Ожидания
Текущий год складывается не самым благоприятным образом для российской экономики. По данным Росстата, ВВП страны в 1П увеличился лишь на 0,6% г/г против роста 1,2% г/г в том же периоде прошлого года. России в итоге удалось избежать рецессии после слабого 1К, однако экономическая ситуация остается сложной на фоне сохраняющейся высокой геополитической напряженности и продолжающихся ударов по объектам энергетической, складской и другой инфраструктуры страны, повышенных санкционных рисков, новой волны топливного кризиса, все еще жесткой монетарной политики Банка России. На таком фоне Минэкономразвития прогнозирует рост ВВП РФ по итогам всего 2026 г. лишь на 0,6%, а центробанк — в диапазоне 0–1%. Слабая экономическая конъюнктура будет оказывать сдерживающее влияние на бизнес банков, для которых 2П, скорее всего, окажется более трудным по сравнению с 1П.
Мы рассчитываем, что Банк России продолжит смягчение монетарной политики в этом году, хотя и более медленными темпами, чем предполагалось, и к концу года ключевая ставка опустится до 13,5% годовых. Это будет поддерживать динамику кредитования. Так, рост корпоративных кредитных портфелей может составить по итогам 2026 г. 8–10%, при этом компании, по-видимому, продолжат использовать заемные средства преимущественно для пополнения оборотного капитала, тогда как спрос на финансирование инвестиционных проектов из-за повышенной экономической неопределенности и высоких процентных ставок останется довольно ограниченным. В рознице в качестве дополнительных сдерживающих факторов сохранятся жесткое макропруденциальное регулирование и высокая закредитованность населения при невысоких темпах роста реальных располагаемых доходов граждан, из-за чего банки продолжат предъявлять строгие требования к заемщикам, фокусируясь на наиболее качественных. В результате годовой прирост портфелей кредитов физлицам российских банков мы оцениваем в умеренные 6–8%. Причем в ипотечном сегменте фактором неопределенности остается перенесенное на октябрь ужесточение условий «семейной» ипотеки — окончательные новые правила пока не определены, просчитать их влияние на объем выдач сложно.
Из-за высокой потребности в ликвидности банки, вероятно, продолжат удерживать ставки по депозитам относительно стабильными, несмотря на ожидаемое постепенное снижение ключевой ставки. Это будет оказывать определенное давление на чистую процентную маржу и, как следствие, на динамику чистого процентного дохода во 2П. Кроме того, ожидаем сохранения достаточно высоких темпов роста операционных расходов и дальнейшего увеличения расходов на резервирование, прежде всего по корпоративному портфелю. В то же время запас прочности в секторе высокий, и мы не видим каких-то существенных угроз для его устойчивости. Хотя во 2П темп роста чистой прибыли отечественных кредиторов, по нашей оценке, ощутимо замедлится, по итогам всего 2026 г. их совокупный финансовый результат может достичь нового рекорда в 4–4,2 трлн руб. Так что по сравнению с другими отраслями экономики банковский сектор продолжит смотреться весьма выигрышно.
В текущих непростых экономических и рыночных условиях, мы считаем, стоит продолжать делать ставку на крупнейших игроков с диверсифицированной структурой бизнеса — Сбер, «Т-Технологии», «ДОМ.РФ». Среди финкомпаний мы также позитивно оцениваем перспективы Мосбиржи.
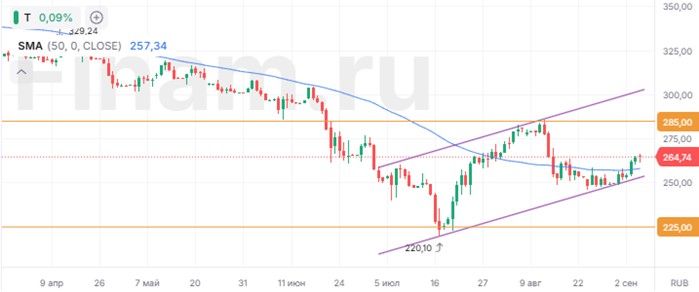
«Т-Технологии», крупный российский финансовый холдинг, объединяющий работающие в России компании под брендом «Т», продолжает очень уверенно смотреться в финансовом плане, несмотря на сложные внешние условия. Так, операционная чистая прибыль акционеров Группы (без учета неконтрольной доли участия и эффектов от инвестиций в «Яндекс») во 2К выросла на 25% г/г, до 52,1 млрд руб., при рентабельности капитала на высоком уровне 28,1%. Улучшению результата способствовал продолжающийся быстрый рост доходов по основным направлениям деятельности и снижение расходов на кредитный риск. Руководство «Т-Технологий» подтвердило свои прогнозы на весь 2026 г., по-прежнему рассчитывая на рост операционной чистой прибыли на 20% и более. При этом оно заявило, что видит потенциал для пересмотра прогноза с повышением позднее в этом году и ждет постепенного возвращения ROE к 30%. Не самые большие, но регулярно выплачиваемые дивиденды и реализация программы buyback будут оказывать дополнительную поддержку акциям. Целевая цена бумаг «Т-Технологий» на уровне 395 руб. предполагает потенциал укрепления на 48,6%. Рейтинг — «Покупать».
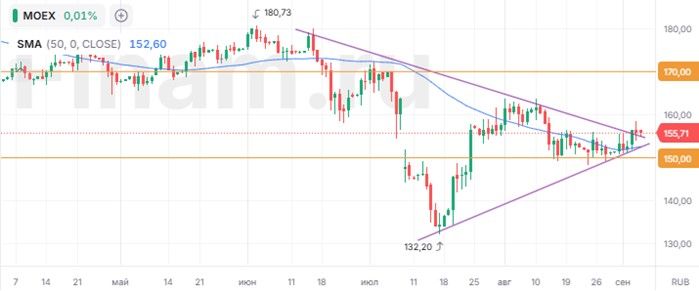
МосБиржа, крупнейшая биржевая площадка России, в этом году продолжает выигрывать от повышенной волатильности на финансовых рынках, о чем говорят неплохие операционные и финансовые показатели. Так, валовая операционная выручка компании во 2К 2026 увеличилась на 6,7% г/г, до 34,4 млрд руб. Драйвером оставались комиссионные доходы, которые подскочили на 24,8%, до 22,3 млрд руб., что, правда, было частично нивелировано снижением чистого процентного дохода на 16,3%, до 11,9 млрд руб. Скорректированная чистая прибыль повысилась на 6,2%, до 15,8 млрд руб. Мы рассчитываем, что дальнейшее плавное снижение ключевой ставки в стране поспособствует постепенному улучшению ситуации на рынках, формированию тенденции перетока средств розничных инвесторов с банковских депозитов на биржу, активизации IPO отечественных эмитентов. Это положительно скажется на активности торгов и комиссионных доходах Мосбиржи. А долгосрочными факторами поддержки бизнеса Мосбиржи должны стать восстановление российской экономики и развитие отечественного фондового рынка, что поспособствует дальнейшему повышению интереса населения к инвестициям, расширение спектра доступных для торговли инструментов, в том числе за счет ESG-, ЦФА- и криптопродуктов, развитие портала «Финуслуги». Дополнительным фактором привлекательности акций компании является их довольно высокая дивидендная доходность — на уровне 12,8% NTM. Наш рейтинг для бумаг Мосбиржи — «Покупать» с целевой ценой 231,0 руб. и апсайдом 48,5%.
Китай: рост финпоказателей банков пока остается сдержанным
Из-за сохраняющихся трудностей в китайской экономике и мягкой монетарной политики НБК динамика основных финансовых показателей банковского сектора страны в 2026 г. остается не самой впечатляющей. Согласно данным Национального управления финансового регулирования (NFRA) КНР, в 1П суммарная чистая прибыль китайских банков составила 1,2 трлн юаней, практически не изменившись относительно того же периода прошлого года. При этом средний показатель ROE уменьшился на 0,5 п. п., до 7,7%. Банки продемонстрировали умеренное повышение операционных доходов, в том числе за счет восстановления чистого процентного дохода на фоне продолжающегося увеличения кредитования, прежде всего корпоративного, и относительно стабильной чистой процентной маржи. Однако это было нивелировано заметным ростом расходов на кредитный риск. Суммарный объем активов сектора в конце 1П равнялся 498 трлн юаней ($73 трлн), причем качество этих активов находится на стабильном уровне: доля «безнадежных» займов в кредитных портфелях банков на конец июня составляла 1,52%, повысившись с начала года лишь на 0,02 п. п. Капитальная позиция банков по-прежнему прочная и не вызывает опасений: средний коэффициент достаточности капитала 1-го уровня (без учета филиалов иностранных финучреждений) за полугодие уменьшился на 0,3 п. п., до 12,1%, но заметно превышает минимальные регуляторные требования.
Наш взгляд на долгосрочные перспективы бизнеса банков КНР сдержанно оптимистичный. Хотя темпы роста ВВП Китая во 2К 2026 замедлились до 4,3% г/г с 5% г/г в 1К и оказались минимальными с конца 2022 г., мы полагаем, что властям Поднебесной удастся выполнить цель по росту экономики в этом году на 4,5–5%. Полагаем, что в последующие годы темпы экономического развития в стране останутся весьма существенными и продолжат заметно превышать среднемировые, в том числе за счет мер поддержки со стороны властей. В условиях повышенной неопределенности в отношении мировой экономики и торговли власти страны будут и далее делать упор на стимулирование внутреннего спроса и повышение благосостояния населения, планируется перейти и к более проактивной фискальной политике для стимулирования инвестиционной активности. Среди объявленных ранее в этом году шагов — субсидирование обновления бытовой техники и автопарка, дальнейшее развитие сектора услуг, в том числе за счет расширения сфер туризма и ухода за пожилыми людьми, меры поддержки занятости, включая активное спонсирование повышения квалификации или переквалификации сотрудников отраслей, в которых могут произойти сокращения из-за внедрения ИИ. А драйвером повышения инвестиционной активности должны будут стать капиталовложения в развитие и модернизацию инфраструктуры (водопроводная, энергетическая, логистическая), а также сетей связи нового поколения и ИТ-инфраструктуры. Средства на финансирование этих мер планируется привлекать в том числе за счет эмиссии целевых облигаций центральной и местными властями.
В связи с этим мы рассчитываем на сохранение достаточно высокого спроса на финансовые услуги в стране, что поспособствует улучшению финпоказателей китайских банков в предстоящие годы, хотя в ближайшие кварталы динамика их операционных доходов и прибыли, по-видимому, останется довольно скромной. В связи с этим мы сохраняем в целом нейтральный взгляд на китайский банковский сектор, несмотря на относительно невысокие финансовые мультипликаторы и неплохую дивидендную доходность его ведущих представителей. Считаем интересными для покупки лишь акции China Merchants Bank, седьмого по величине активов кредитора страны. В финсекторе КНР мы позитивно оцениваем и перспективы акций оператора Гонконгской биржи Hong Kong Exchanges and Clearing, страховщика Ping An Insurance и инвесткомпании CITIC Securities.
Динамика финпоказателей China Merchants Bank в этом году выглядит довольно неплохо. Так, его выручка в 1П увеличилась на 4,8% г/г, до 178,1 млрд юаней. В том числе чистый процентный доход поднялся на 5,6%, до 112 млрд юаней, поскольку повышение кредитования компенсировало некоторое снижение показателя чистой процентной маржи. Расходы на резервирование выросли на 18,5%, до 29,2 млрд юаней, как результат, чистая прибыль акционеров повысилась лишь на 2%, до 76,4 млрд юаней. В то же время рентабельность капитала (ROE) на уровне 13,4% заметно превзошла среднее значение для сектора. Качество активов банка по-прежнему высокое, показатели достаточности капитала на комфортном уровне. Кроме того, согласно дивидендной политике China Merchants Bank направляет на дивидендные выплаты не менее 30% чистой прибыли, ожидаемая доходность его акций класса А составляет достаточно высокие 4,9% NTM. Отметим, что после выхода нашего обзора по банку от середины июня 2026 г. его бумаги класса А подорожали почти на 12% и, мы считаем, все еще обладают пространством для дальнейшего укрепления. Целевая цена 47,8 юаня предполагает остаточный апсайд в размере 14,7%, рейтинг — «Покупать».
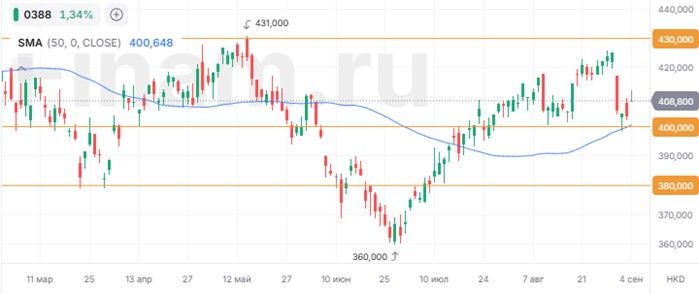
Благодаря росту объемов торгов и высокой активности IPO Hong Kong Exchanges and Clearing (HKEX) продолжает показывать сильные финансовые результаты в этом году. Так, выручка во 2К 2026 увеличилась на 18% г/г, до HKD 8,50 млрд, а чистая прибыль акционеров — на 21%, до HKD 5,38 млрд, причем оба показателя обновили рекорды. Всего в 1П на бирже прошло 87 листингов акций, а объем привлеченных средств составил HKD 212,4 млрд, подскочив на 94% г/г. Основной поток IPO обеспечили компании, связанные со сферой ИИ, однако активно размещались и представители других секторов, включая телекоммуникации, здравоохранение, биотехнологии, новые источники энергии, электромобили. При этом мы положительно оцениваем долгосрочные перспективы HKEX. Рассчитываем, что на фоне достаточно высоких темпов роста экономики КНР и мягкой монетарной политики НБК ситуация на финансовых рынках страны останется относительно благоприятной, при этом китайские акции, которые по-прежнему выглядят относительно недорогими по мультипликаторам, продолжат пользоваться спросом со стороны глобальных инвесторов. И HKEX, позволяющая иностранцам совершать операции с акциями компаний КНР, торгующимися как в Гонконге, так и на биржах материкового Китая, будет выигрывать от этого. Отметим, что дивидендная доходность акций HKEX составляет 3,5% NTM и заметно превышает среднее значение для ведущих биржевых операторов мира. Наш рейтинг для акций компании — «Покупать» с целевой ценой HKD 499, что предполагает апсайд 22,1%.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 07.09.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии