Банк России – ключевая ставка без изменений, прогноз предполагает меньше пространства для ее снижения в 2027 году
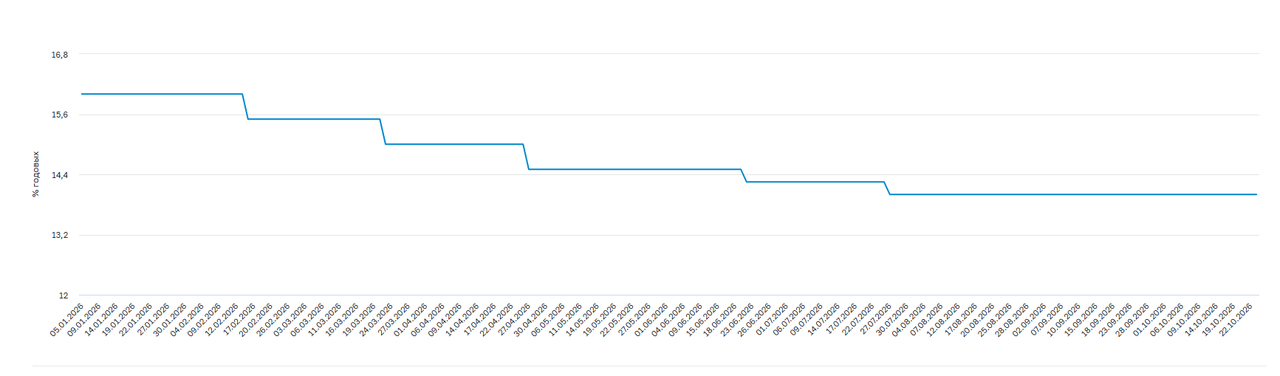
На опорном заседании 23 октября Банк России второй раз подряд сохранил без изменения ключевую ставку на уровне 14%. Решение совпало с нашими ожиданиями и с прогнозами подавляющего большинства аналитиков. Сигнал остался нейтральным - Банк России будет принимать дальнейшие решения по ключевой ставке в зависимости от динамики инфляции и инфляционных ожиданий, а также от оценки рисков со стороны внутренних и внешних условий. Наиболее заметным изменением стало существенное повышение прогноза средней ключевой ставки на будущий год до 12,5-13,5%. Это более жесткий прогноз, чем мы ожидали, по крайней мере, в части нижней границы диапазона (+200 б.п. к прежнему прогнозу 10,5%) и близко к нашим ожиданиям по верхней границе диапазона (+100 б.п. к прежнему прогнозу 12,5%).
По словам председателя Банка России Э. Набиуллиной, в ходе обсуждения были отдельные мнения по повышению ставки, но предметно обсуждалось только ее сохранение. В релизе Банка России утверждается - «экономика в целом в 2п26 растет умеренными темпами. Текущее ценовое давление сохраняется повышенным. Инфляционные ожидания остаются высокими. По оценке Банка России, устойчивый рост цен не снижается и находится в диапазоне 5–6% в пересчете на год, прежде всего из-за влияния временного сокращения производственных мощностей в отдельных отраслях. Это требует сдержанного роста совокупного спроса для возобновления снижения устойчивой инфляции». Как пояснила Э. Набиуллина, на сентябрьском заседании отмечалось, что пространство для снижения ставки зависит от параметров трехлетнего бюджета и эффектов от временного выбытия мощностей на инфляцию и инфляционные ожидания. В итоге бюджет оказался немного консервативнее предпосылок июльского прогноза Банка России, что, при прочих равных, позволяло бы продолжить снижение ставки в соответствии с прошлым базовым сценарием. «Но в части второго фактора мы видим, что эффекты могут оказаться более продолжительными. С учетом этого нам потребуется более длительный период поддержания умеренно жестких денежно-кредитных условий для устойчивого возвращения инфляции к 4% в следующем году». Т.е. Банк России, в отличие от медианы ожиданий аналитиков в последнем макроопросе, по-прежнему уверен в возврате инфляции к цели в будущем году.
По словам Э. Набиуллиной, факторы, которые привели к повышенному уровню инфляции в РФ в 2026 году, носят временный характер, по мере восстановления компаниями выпуска продукции и умеренно-жесткой ДКП инфляция будет замедляться, текущие темпы роста цен вернутся к 4% в I полугодии 2027 года. Банк России в базовом прогнозе ожидает восстановления выбывших производственных мощностей в 2027 году, но пока не может оценить более точно, в какой именно период это случится (напомним, в прежнем базовом прогнозе восстановление выбывших мощностей ожидалось регулятором до конца этого года).
Мы полагаем, что на последнем в этом году заседании 18 декабря Банк России, скорее всего, сохранит ключевую ставку на текущем уровне, хотя вероятность ее снижения на 25 б.п. пока по-прежнему не нулевая.
Влияние на долговой рынок: Значительный пересмотр вверх Банком России прогноза по ключу на 2027-2028 гг. означает, что в самом жестком сценарии нельзя исключать существенного торможения процесса нормализации ДКП, что в свою очередь означает пролонгацию периода двузначных процентных ставок в экономике. Для долгового рынка это подразумевает сохранение нормальной формы кривой ОФЗ (доходности долгосрочных бумаг значительно выше коротких ставок) и продолжение давления на российских заемщиков, особенно на их самый низкорейтинговый сегмент. На этом фоне наш основной инвестиционный тезис не меняется: мы рекомендуем ориентироваться на надежные корпоративные облигации с фиксированной ставкой купона и невысокой дюрацией, а также на короткие флоатеры, ретранслирующие держателям по-прежнему высокую процентную ставку при низкой ценовой волатильности.
Основные тезисы в релизе Банка России:
- В 3к26 текущий рост цен с поправкой на сезонность в среднем составил 8,0% в пересчете на год после 4,8% в 2к26. Аналогичный показатель базовой инфляции увеличился до 6,2% после 4,5% в предыдущем квартале. На ценовую динамику продолжали влиять волатильные позиции, в первую очередь моторное топливо. Годовая инфляция, по оценке на 19 октября, составила 6,8% и по итогам года сложится в диапазоне 7,1–7,6% (прежний прогноз 6-7%).
- Высокие инфляционные ожидания препятствуют замедлению инфляции. Несмотря на некоторое снижение ожиданий населения и бизнеса в октябре, в целом в последние месяцы они находятся вблизи максимальных уровней за два года. Выросли ожидания участников финансового рынка и аналитиков.
- Отмечается улучшение деловых настроений, замедляющийся, но еще повышенный рост потребительского спроса, восстановление инвестиционной активности, постепенное снижение напряженности на рынке труда, умеренно-жесткие ДКУ. «Кредитная активность в среднем за 3к26 была повышенной, прежде всего за счет корпоративного сегмента».
Баланс рисков: Проинфляционные риски преобладают над дезинфляционными на среднесрочном горизонте. Основные проинфляционные риски связаны с дисбалансом спроса и предложения в случае более высокого внутреннего спроса и более продолжительного выбытия производственных мощностей в отдельных отраслях. Повышенные инфляционные ожидания могут усиливать перенос издержек в цены. Сохраняются проинфляционные риски, связанные с длительным периодом роста зарплат темпами выше роста производительности труда, а также с ухудшением перспектив мировой экономики и ростом ценового давления в мире на фоне геополитической напряженности. Дезинфляционные риски связаны с более значительным замедлением внутреннего спроса.
- Ближайшее заседание Банка России по ключевой ставке пройдет 18 декабря.
Основные изменения в макропрогнозе:
- прогноз инфляции на конец текущего года повышен с 6-7% до 7,1-7,6%, а прогноз роста ВВП на 2026 г сужен в сторону повышения – до 0,5-1% (прежний прогноз 0-1%). Это связано прежде всего с более высокой оценкой роста расходов домохозяйств на конечное потребление.
- Несколько повышен прогноз роста денежной массы и корпоративного кредитования на этот год и немного снижен на 2027 г.
- Существенно повышены прогнозы средней цены на нефть Urals на 2026 г (72 долл/барр против 60 в прежнем прогнозе) и несколько повышен на 2027 г – до $55 против 50 в прежнем прогнозе, дла 2028-29 гг прогноз не изменился (50 долл/барр). Это привело к более высоким прогнозам экспорта и профицита счета текущих операций (оценки импорта тоже увеличились).
- Прогноз роста ВВП на 2027 г снижен до 1-2% (прежний прогноз 1,5-2,5%, к которому теперь экономика, как ожидается, придет с 2028 г). Снижение прогноза роста ВВП на 2027 г может объясняться как более медленным восстановлением потенциала экономики, так и более жесткой ДКП, влияющей на спрос. Прогноз инфляции на конец 2027 г при этом не изменен – «по прогнозу Банка России, с учетом проводимой денежно-кредитной политики годовая инфляция вернется к 4,0% в 2027 году и будет находиться на цели в дальнейшем». Однако прогноз средней инфляции на 2027 г повышен до 5,2-5,7% (прежний прогноз 4,3-5,2%). Надо отметить, что консенсус-прогноз аналитиков перед заседанием Банка России (макроопрос аналитиков) предполагает более высокую инфляцию на конец 2027 г (5%).
- «Давить» инфляцию регулятор планирует более высокой траекторией ключевой ставки – на текущий год прогноз повышен с 14,5-14,6% до 14,6% («с учетом того, что с 1 января по 25 октября 2026 года средняя ключевая ставка равна 14,7%, с 26 октября до конца 2026 года средняя ключевая ставка составит 14,0% (с учетом округления), что допускает как сохранение, так и изменение ключевой ставки на заседании в декабре 2026 года»). Теоретически, эта формулировка не исключает и возможность повышения ставки в декабре (хотя, судя по тональности пресс-конференции, это по-прежнему не выглядит базовым сценарием). Прогноз средней ключевой ставки на 2027 г сужен и существенно повышен в части нижней границы (12,5-13,5% против прежнего прогноза 10,5-12,5%). Мы ожидали повышения прогнозного диапазона на 0,5-1 п.п., но это оправдалось только в части верхней границы, тогда как прогноз нижней границы повышен существенно сильнее. Прогноз средней ключевой ставки на 2028 г также повышен до 9-10% (прежний прогноз 8-9%), а в 2029 г Банк России по-прежнему прогнозирует достижение долгосрочной нейтральной ставки (7,5-8,5%).
Основные параметры прогноза Банка России в рамках базового сценария
(прирост в % к предыдущему году, если не указано иное)
| 2025 (факт) | 2026 | 2027 | 2028 | 2029 | |
| Инфляция, в %, декабрь к декабрю предыдущего года | 5,6 | 7,1–7,6 | 4,0 | 4,0 | 4,0 |
| Инфляция, в среднем за год, в % к предыдущему году | 8,7 | 6,2–6,3 | 5,2–5,7 | 4,0 | 4,0 |
| Ключевая ставка, в среднем за год, в % годовых | 19,2 | 14,6¹ | 12,5–13,5 | 9,0–10,0 | 7,5–8,5 |
| Валовой внутренний продукт | 1,0 | 0,5–1,0 | 1,0–2,0 | 1,5–2,5 | 1,5–2,5 |
| – в %, IV квартал к IV кварталу предыдущего года | 1,0 | 0,0–1,5 | 1,0–2,0 | 1,5–2,5 | 1,5–2,5 |
| Расходы на конечное потребление | 2,9 | 3,0–3,5 | 0,5–1,5 | 1,0–2,0 | 1,5–2,5 |
| – домашних хозяйств | 3,6 | 3,0–3,5 | 0,5–1,5 | 1,0–2,0 | 1,5–2,5 |
| Валовое накопление | -4,9 | (-4,0)–(-3,0) | 1,5–3,5 | 1,5–3,5 | 1,0–3,0 |
| – основного капитала | -0,4 | (-1,0)–0,0 | 1,0–3,0 | 1,5–3,5 | 1,0–3,0 |
| Экспорт | –² | (-1,0)–1,0 | 0,5–2,5 | 1,5–3,5 | 1,0–3,0 |
| Импорт | –² | 2,0–4,0 | 0,0–2,0 | 0,0–2,0 | 1,0–3,0 |
| Денежная масса в национальном определении | 10,6 | 10–13 | 5–10 | 7–12 | 7–12 |
| Требования банковской системы к экономике в рублях и иностранной валюте | 9,9 | 8–11 | 5–10 | 8–13 | 8–13 |
| – к организациям | 12,5 | 9–12 | 6–11 | 8–13 | 8–13 |
| – к населению, в том числе | 2,8 | 5–8 | 5–10 | 8–13 | 8–13 |
| ипотечные жилищные кредиты | 7,8 | 6–9 | 5–10 | 10–15 | 10–15 |
Показатели платежного баланса России в рамках базового сценария
(млрд долл. США, если не указано иное)
| 2025 (факт) | 2026 | 2027 | 2028 | 2029 | |
| Счет текущих операций | 39 | 71 | 31 | 14 | 10 |
| Торговый баланс | 113 | 150 | 110 | 92 | 88 |
| Экспорт | 420 | 499 | 468 | 460 | 472 |
| Импорт | 306 | 349 | 358 | 368 | 384 |
| Баланс услуг | -49 | -51 | -51 | -52 | -52 |
| Экспорт | 46 | 47 | 49 | 50 | 51 |
| Импорт | 95 | 98 | 100 | 102 | 103 |
| Баланс первичных и вторичных доходов | -26 | -28 | -27 | -27 | -27 |
| Сальдо счета текущих операций и счета операций с капиталом | 38 | 71 | 31 | 14 | 10 |
| Сальдо финансового счета, исключая резервные активы | 43 | 52 | 23 | 12 | 9 |
| Чистое принятие обязательств | -5 | 26 | 10 | 8 | 9 |
| Чистое приобретение финансовых активов, исключая резервные активы | 39 | 78 | 33 | 20 | 17 |
| Чистые ошибки и пропуски | -13 | -3 | 0 | 0 | 0 |
| Изменение резервных активов | -19 | 16 | 8 | 1 | 1 |
| Цена нефти для налогообложения, в среднем за год, долл. США за баррель | 56 | 72 | 55 | 50 | 50 |
Источник – Банк России
Основные высказывания на пресс-конференции Э. Набиуллиной:
- «Инфляция в устойчивой части остается на повышенном уровне, инфляционные ожидания в экономике – вблизи максимумов последних лет. К сожалению, такая ситуация может продлиться дольше, чем мы оценивали в июле. А значит, для возращения инфляции к 4% нам потребуется более продолжительный период умеренно жестких денежно-кредитных условий. С учетом этого мы повысили прогноз средней ключевой ставки на следующий год до 12,5–13,5%». К нейтральной ключевой ставке (7,5-8,5%) Банк России по-прежнему планирует прийти в 2029 г.
- Мы видим, что на следующий год сохраняется пространство для снижения ставки, но мы повысили траекторию. Это означает, что пространства стало меньше.
- Размер индексации коммунальных тарифов с 1 октября, по предварительным данным, несколько превысил наш прогноз. Рост тарифов уже отразился в недельной статистике по ценам, но еще мало повлиял на инфляционные ожидания населения, поскольку новые платежки граждане получат позже. Но и без этого эффекта инфляционные ожидания населения, несмотря на октябрьскую коррекцию, в последние месяцы находятся вблизи максимальных значений за 2 года. Кроме того, значимо выросли ожидания аналитиков и участников финансового рынка.
- Все факторы, которые могли оказать влияние на инфляцию до конца текущего года, уже реализовались. Но есть факторы волатильных категорий, и в том числе то, как будут происходить темпы восстановления выбывших мощностей.
- Представленный проект (бюджета) предполагает возвращение к нулевому структурному первичному сальдо в 2029 году, и мы исходим из того, что бюджет будет вносить дезинфляционный вклад на прогнозном периоде.
- Рисков для финансовой стабильности в РФ нет, даже если какие-то крупные компании сталкиваются с долговыми проблемами, они носят временный характер и не влияют на ситуацию в целом. "Новые данные мы опубликуем в обзоре финансовой стабильности в начале декабря. Сейчас мы видим по данным на 1 июля, что доля компаний, прибыль (операционная) которых не покрывает проценты, то есть затраты на обслуживание долга, немного выросла. Но мы видим, что, с учетом тех макроэкономических предпосылок, которые есть, с учетом трендов, которые есть, и эффектов от прошлого снижения ключевой ставки, ситуация для некоторых компаний улучшается. Кроме того, внешние условия для целого ряда отраслей улучшились". «У подавляющего числа компаний, так называемых компаний-тяжеловесов, даже если есть временные трудности и потребности в реструктуризации долга, то мы оцениваем, что эти сложности временные. И банки, когда идут на реструктуризацию кредитов, тоже оценивают, что это временные сложности. Рисков для финансовой стабильности в целом сейчас нет, поэтому это никак не могло быть фактором для принятия решения (по ключевой ставке)».
Комментарии