Аукционы ОФЗ 28 октября: рынок принял большой объем без дополнительной премии
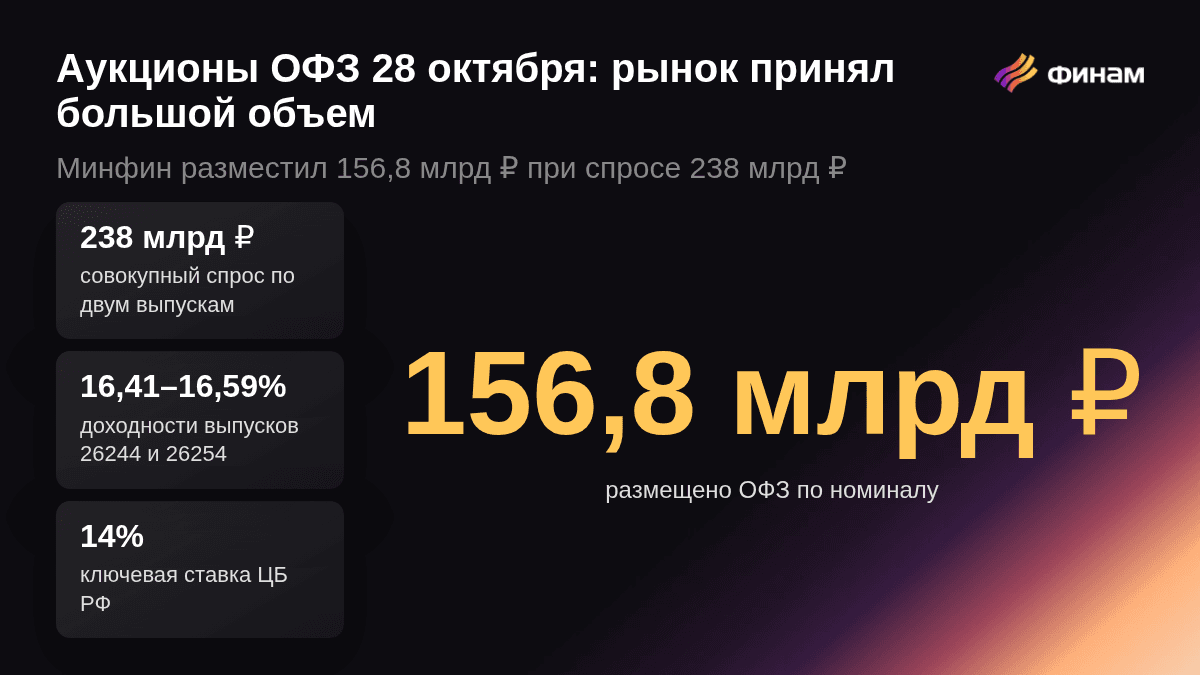
- Минфин разместил 156,8 млрд рублей при совокупном спросе 238 млрд рублей
- Оба выпуска прошли с высокой долей удовлетворения заявок - около двух третей спроса
- Доходности 16,41–16,59% заметно превышают текущую ключевую ставку 14%
- Высококупонная 26254 остается предпочтительнее для долгосрочного денежного потока
28 октября Минфин провел два аукциона ОФЗ-ПД: выпуска 26244 с погашением в марте 2034 года и выпуска 26254 с погашением в октябре 2040 года. Официальные результаты показывают, что оба размещения прошли уверенно: рынок был готов принять значительный объем бумаг при доходностях, сложившихся около 16,4–16,6% годовых.
Совокупный спрос по двум выпускам составил 238,047 млрд руб., а размещенный объем - 156,828 млрд руб. по номиналу. Минфин получил 130,004 млрд руб. выручки. Таким образом, ведомство удовлетворило почти 66% совокупного спроса - заметно больше, чем на большинстве длинных аукционов первой половины октября.
Это важнее самой величины спроса. В предыдущие недели заявок также было много, но Минфин часто принимал менее половины предложенного рынком объема, поскольку инвесторы требовали более высокую доходность. 28 октября разрыв между ценой, приемлемой для эмитента, и ожиданиями покупателей заметно сократился.
ОФЗ 26254: высокий спрос на длинную дюрацию
По ОФЗ 26254 спрос составил 129,682 млрд руб., размещено 83,132 млрд руб. по номиналу. Bid-to-Cover составил 1,56. Выручка от размещения достигла 69,783 млрд руб. Цена отсечения составила 83,6379% от номинала, средневзвешенная цена - 83,6576%. И по цене отсечения, и по средневзвешенной цене доходность сложилась на уровне 16,59% годовых.
Минфин удовлетворил около 64,1% спроса. Для длинной бумаги с погашением в 2040 году это сильный результат. Еще две недели назад по длинным выпускам доля принятых заявок была существенно ниже, а рынок заметно жестче торговался за премию.
Особенно важно, что спрос сформировался уже после заседания Банка России 23 октября. Регулятор сохранил ключевую ставку на уровне 14% и дал достаточно осторожный сигнал по дальнейшему смягчению: устойчивое ценовое давление остается повышенным, а средняя ключевая ставка в 2027 году прогнозируется в диапазоне 12,5–13,5%. Тем не менее инвесторы готовы фиксировать доходность 16,59% на длинном горизонте - премия к текущей ключевой ставке составляет около 2,6 процентного пункта.
ОФЗ 26244: чуть ниже доходность, но меньше процентный риск
По ОФЗ 26244 спрос составил 108,365 млрд руб., размещенный объем - 73,696 млрд руб., а Bid-to-Cover - 1,47. Выручка составила 60,221 млрд руб. Цена отсечения сложилась на уровне 80,582% от номинала, средневзвешенная цена — 80,6056%. Доходность и по отсечке, и по средневзвешенной цене составила 16,41% годовых. Минфин удовлетворил около 68% заявленного спроса — даже немного больше, чем по 26254. Это показывает, что спрос был устойчивым не только на ультрадлинный выпуск, но и на бумагу со сроком до погашения около семи с половиной лет.
Разница в доходности между двумя аукционами составила всего около 18 базисных пунктов: 16,41% у 26244 против 16,59% у 26254. За эту небольшую прибавку инвестор в 26254 принимает существенно большую дюрацию и более высокую волатильность цены. Поэтому для инвестора, который не хочет сильно зависеть от движения длинного конца кривой, 26244 выглядит более консервативной альтернативой.
Почему 26254 интереснее для денежного потока
При близкой доходности к погашению структура денежного потока у выпусков различается. Купон ОФЗ 26254 составляет 13% годовых, тогда как у 26244 - 11,25%. Для инвестора, который строит портфель ради регулярных выплат, это имеет практическое значение.
При номинале 1 000 руб. выпуск с купоном 13% генерирует около 130 руб. купонного дохода в год до налогообложения, а бумага с купоном 11,25% - около 112,5 руб. Высокий купон быстрее возвращает вложенные деньги инвестору и позволяет регулярно реинвестировать выплаты.
Именно поэтому при долгосрочном владении 26254 выглядит интереснее старых низкокупонных выпусков, где значительная часть общей доходности формируется только за счет большой скидки к номиналу и будущего роста цены. Здесь инвестор получает одновременно высокий текущий денежный поток и потенциальный прирост стоимости в случае снижения рыночных доходностей.
Что изменилось после предыдущих аукционов
Главное изменение конца октября - не резкий рост абсолютного спроса, а готовность Минфина удовлетворять гораздо большую его часть. По двум бумагам 28 октября было принято около двух третей заявок. Это выглядит как признак того, что рыночная цена госдолга стала ближе к той, которую готов принимать эмитент. Для рынка это позитивный сигнал. Если инвесторы готовы брать десятки миллиардов рублей длинных ОФЗ при доходностях около 16,5% без требования заметно более высокой премии, значит текущие уровни уже воспринимаются крупными покупателями как привлекательные для фиксации.
Но это не означает, что доходности обязательно начнут быстро снижаться. Банк России сохраняет ставку 14%, инфляционное давление остается повышенным, а Минфину до конца квартала необходимо продолжать крупные размещения. Большой объем предложения способен ограничивать рост цены даже при постепенном улучшении ожиданий по ставке.
Действуйте на опережение — получайте ежемесячный пассивный доход до 25% годовых даже после снижения процентных ставок или извлеките двойную выгоду от укрепления иностранной валюты.
Навес Минфина остается главным ограничением
План заимствований на IV квартал остается очень большим. Поэтому успешный аукцион 28 октября скорее подтверждает способность рынка поглощать новые выпуски на текущих уровнях доходности, чем гарантирует начало устойчивого ралли ОФЗ. Для спекулятивной покупки длинных бумаг риск сохраняется: даже если ключевая ставка в дальнейшем начнет снижаться, регулярные крупные аукционы могут удерживать длинные доходности выше тех уровней, которые были бы возможны при ограниченном предложении.
Именно поэтому текущая ситуация лучше подходит для постепенного формирования долгосрочной позиции, чем для агрессивной ставки на быстрый рост цены. Инвестор уже может фиксировать доходность выше ключевой ставки, но сохранять часть ликвидности на случай новых размещений по более высоким доходностям по-прежнему разумно.
Комментарии