Анатомия «Газпрома»: мощное препятствие после взлета на 17%
- “Газпром” за полторы недели прибавил 17%, поднявшись до 113 рубля на волне геополитических надежд
- Однако эйфория оказалась хрупкой: Еврокомиссия отказалась от предложения Вашингтона, а бумага уперлась в «бетонное» сопротивление на уровне 110-112 рублей
- Параллельно компания сократила инвестпрограмму до 1,096 трлн рублей, сохранив темпы по ключевым проектам и подтвердив курс на финансовую дисциплину
- Но главный вопрос для акционеров - дивиденды - остается открытым. Аналитики заглянули под капот компании и рассказали, как они оценивают вероятность выплат
«Газпром» «прибавил газу» - за последние полторы недели «плюс» 17%. Акции рванули вверх на геополитических надеждах - от «дизельной сделки» с США до возможного возврата российского топлива в Европу. Но уже сегодня котировки вдруг «ударили по тормозам», немного откатившись назад.
Finam.ru узнал у экспертов, в чем причина такой динамики, какие перспективы у компании с учетом новой инвестпрограммы и ждать ли дивидендов.
Три новости, которые разогнали акции «Газпрома»
Бумаги «Газпрома» за полторы недели выросли более чем на 17%, поднявшись утром 21 октября до 113 рублей. Это максимум с июня. Такому редкому для акций взлету послужили сразу несколько новостей:
Первая – «дизельная сделка»
Отсчет роста начался 8 октября, когда президенты России и США договорились о поставках российского дизеля на мировые рынки. Американский лидер Дональд Трамп сообщил, что РФ поставит более 1,8 млн тонн топлива в несколько этапов, а затем может отправить еще 3 млн тонн. А Минфин США опубликовал генеральную лицензию, разрешив экспорт российского дизеля до 7 апреля 2027 года.
Для «Газпрома» это стало важным сигналом - не столько по дизелю, сколько по самому факту переговоров. Рынок увидел, что диалог возможен, и начал закладывать в котировки надежду на более широкое урегулирование.
Вторая - отсрочка «адских санкций»
В пятницу, 16 октября, Трамп отложил «адские санкции» против России на 60 дней, объяснив это нежеланием мешать переговорному процессу по украинскому конфликту. Даже временное снятие санкционного давления позитивно для всей российской нефтегазовой отрасли, и «Газпром» здесь - не исключение.
Третья - газ для Европы
Самой значимой именно для «Газпрома» стала публикация The New York Times 17 октября. Газета со ссылкой на источники сообщила, что США обсуждают с Европой план по перезапуску импорта российского трубопроводного газа в рамках мирного соглашения по Украине.
Напомним, что после 2022 года «Газпром» потерял значительную часть европейского рынка, и любой намек на его возвращение воспринимается как повод для покупок. К тому же ранее президент Украины Владимир Зеленский говорил, что за дизельной сделкой может последовать “газовая”, а премьер Венгрии Петер Мадьяр заявил о намерении добиваться продления исключений из санкций США на импорт трубопроводного газа из России. Плюс цены на газ в Европе за тот же период выросли на 13,5%, превысив 1000 долларов за тысячу кубометров - максимальное значение с кризиса 2022 года.
Как пояснил Сергей Кауфман, аналитик ФГ «Финам», цены на газ в ЕС держатся на этом уровне на фоне крайне низкого уровня запасов в ПХГ перед отопительным сезоном. И он полагает, что в ближайшем будущем цены на газ останутся повышенными даже в случае нормализации экспорта через Ормуз, так как запасы придется восстанавливать.
«Динамика акций «Газпрома» в последнее время - явное отражение улучшившихся настроений на рынке из-за сообщений Трампа и идущего переговорного процесса, а также роста цен на нефть и газ. Но у нас нейтральный взгляд на бумагу на горизонте года с целевой ценой 120 рублей”, - прокомментировал Кирилл Бахтин, руководитель центра по аналитике российских акций “БКС Мир инвестиций”.
Отметим, что сейчас рост котировок «Газпрома» уже остановился. Аналитики объясняют это тем, что он уперся в “бетонное” сопротивление. По их словам, уровень 110-112 рублей прослеживается с 2013 год - в эту зону бумага приходила восемь раз, но всегда сверху вниз. Теперь она подошла снизу, и это реальное мощное препятствие.
Как заметил автор стратегии на Comon Илья Петров, «это совершенно точно не признак покупки», да и шортить не стоит, так как объемов сверху пока нет. Для продолжения роста нужен прорыв уровней 112, 116, 120 рублей и закрытие выше по итогам недели.
В то же время Наталья Мильчакова, ведущий аналитик Freedom Global считает, что среднесрочный тренд по акциям «Газпрома» сейчас растущий, а сегодняшняя коррекция после роста в течение полутора недель вполне нормальная.
«В ближайшее время, то есть в течение 1-2 недель, мы ожидаем, что акции «Газпрома» могут достичь 112 рублей. До конца года бумага может повыситься примерно до 124-125 рублей. Но акции «Газпрома» уже давно перестали быть альтернативой банковскому вкладу, с тех пор как компания перестала платить дивиденды. Теперь уровень рисков в ней повысился, значит, увеличилась и рыночная волатильность. Это означает, что не обязательно каждому резкому и - тем более - не очень резкому движению котировок в любую сторону искать объяснение, так как факторы переоценки бумаги рынком или, наоборот, ее недооценки, в этом случае работают сильнее, чем реакция на какие-то новости», - уточнила эксперт.
Однако очевидно и то, что для бумаг «Газпрома» геополитический позитив оказался весьма хрупким, потому что Еврокомиссия все же отказалась от предложения США возобновить закупки российского газа. И это, по мнению экспертов, было ожидаемой реакцией.
«В базовом сценарии мы не ждем восстановления поставок трубопроводного газа в ЕС даже при некотором улучшении геополитической обстановки. Сейчас в ЕС очень осторожно относятся к идее снова зависеть от российского газа, а для США российские газовики являются прямыми конкурентами. В то же время сам факт таких разговоров положительно влияет на сентимент инвесторов, что мы и наблюдаем», - сказал Кауфман.
Сброс скорости - почему «Газпром» сократил инвестпрограмму
Помимо геополитической повестки, на акции «Газпрома» в какой-то мере влияет и его новая инвестпрограмма. Лимит финансирования снижен с 1,1 трлн до 1,096 трлн рублей. Разница для компании такого масштаба компании небольшая - всего 4 млрд рублей, но, на самом деле, это не «мелочь».
Первоначальная редакция инвестпрограммы-2026 уже предполагала снижение лимита на 515 млрд рублей по сравнению с 2025 годом. То есть «Газпром» входит в фазу сокращения капзатрат после нескольких лет рекордных вложений. В прошлом году, напомним, инвестпрограмма головной компании составляла 1,615 трлн рублей.
При этом менеджмент подчеркивает, что темпы работ по всем ключевым проектам сохранены, а капитальные затраты полностью обеспечены операционным денежным потоком. Среди приоритетов финансирования - развитие центров газодобычи на Востоке России и Ямале, газификация регионов, расширение газотранспортных мощностей и проекты пикового баланса газа.
Зампред правления Фамил Садыгов, в частности, в комментарии к решению отметил два момента, которые важны для понимания логики компании.
Первый: новая редакция бюджета учитывает рост поставок газа в ближнее зарубежье и Китай по сравнению с первоначальным планом. То есть экспортные каналы, которые остались у «Газпрома» после потери большей части европейского рынка, работают лучше, чем закладывалось.
Второй: компания продолжает сдерживать операционные и инвестиционные затраты. Выплаты по операционной деятельности на 2026 год оставлены на уровне первоначальной редакции бюджета. Иными словами, сокращение инвестиций - не вынужденная мера на фоне дефицита средств, а часть более широкой политики финансовой дисциплины.
Также Садыгов отдельно подчеркнул, что к концу 2026 года «Газпром» планирует сохранить долговую нагрузку на «комфортном уровне». Таким для компании считается диапазон “до 2,5х по коэффициенту «чистый долг/EBITDA». По последнему отчету, на середину 2026 года показатель составлял 1,81х.
Формально это дает пространство для маневра. Но абсолютный долг никуда не делся: чистый долг группы на конец второго квартала составлял около 6,055 трлн рублей. Улучшение коэффициента происходит в основном за счет роста EBITDA, а не за счет сокращения самого долга. А в 2026 году компании предстоит погасить и рефинансировать 1,5 трлн рублей.
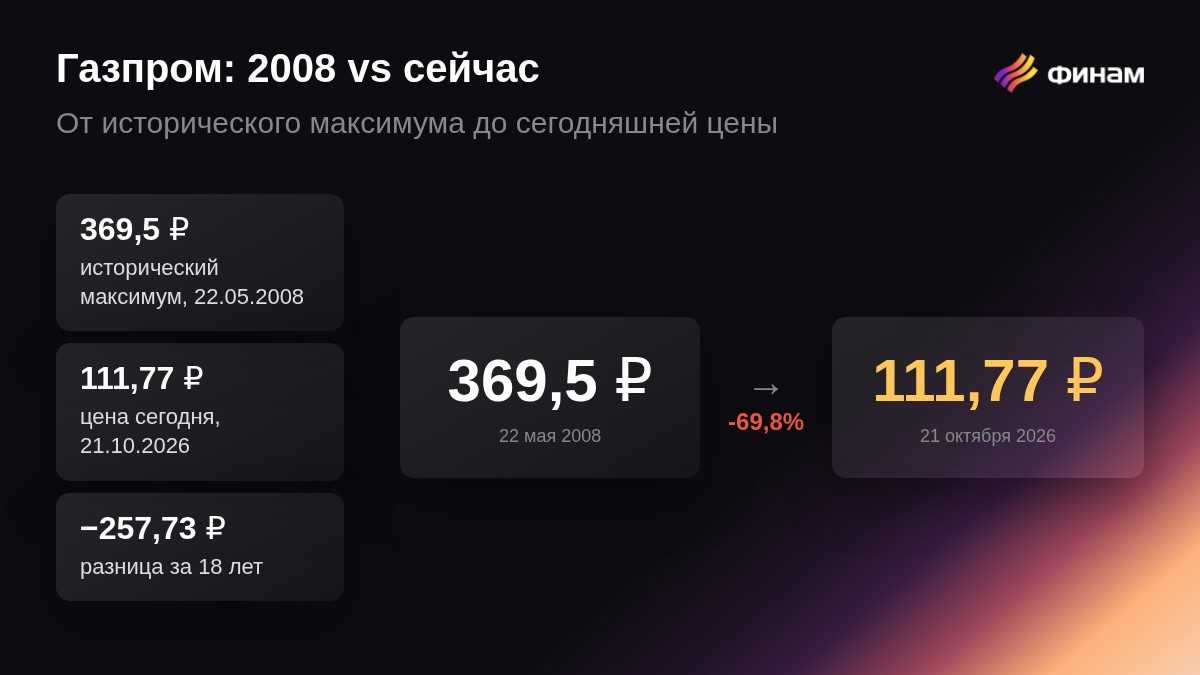
«Тот факт, что «Газпром» в целом оптимизирует свои капитальные затраты примерно на 0,5 трлн рублей (г/г), конечно, позитивен для инвестиционного кейса. Это позволяет постепенно снижать долговую нагрузку, что является необходимым условием для возобновления дивидендов. Но по итогам 2026 года мы считаем вероятность выплаты дивидендов близкой к нулю. В то же время если конъюнктура останется положительной, и геополитическая ситуация улучшится, то выплаты по итогам 2027 года будут возможны. Также мы сохраняем положительный взгляд на акции компании. Наша целевая цена по акциям «Газпрома» составляет 160,5 рубля. Даже после недавнего отскока и улучшения конъюнктуры акции компании остаются ниже уровней 2008 года. На наш взгляд, то падение было вызвано не фундаментальными факторами, и сейчас рынок постепенно отыгрывает это», - прокомментировал Кауфман.
Ждете дивидендов от «Газпрома», чтобы пополнить свою инвесткопилку? Есть способ лучше - Фонд “Финам - Денежный рынок” (тикер - FMMM). Его тоже можно использовать как инвесткопилку с потенциальной доходностью до 14% годовых. Начать можно с 13 рублей. Это не замена стратегическим ставкам вроде «Газпрома», но способ держать свободные средства в работе, пока рынок ищет направление.
Достижение котировками акций «Газпрома» целевой цены в 160 рублей выглядит вполне реальным и для Мильчаковой, но при условии, что компания будет демонстрировать от квартала к кварталу сильные финрезультаты по МСФО и продолжать работать над оптимизацией долговой нагрузки.
«Инвестиционная программа «Газпрома», безусловно, в настоящее время нацелена на приоритетные проекты, в том числе на внутреннем рынке, такие как газификация регионов и т.д. Пока она не включает инвестиции в строительство нового газопровода «Сила Байкала», поскольку проект пока не согласован, но, когда он будет согласован, наверняка, инвестпрограмма вырастет. Мы не ожидаем дивидендов от «Газпрома» в ближайшие два года как минимум, так как инвестиции и сокращение долговой нагрузки более приоритетны для корпорации», - заключила аналитик.
Комментарии