American Express - справедливо оцененная платежная компания
Мы сохраняем позитивный взгляд на перспективы бизнеса American Express, несмотря на значительные макроэкономические и геополитические риски. Мировая экономика, как ожидается, продолжит расти в ближайшие годы, и мы рассчитываем на увеличение трат потребителей и бизнеса по картам компании. Долгосрочные же перспективы роста American Express связаны с дальнейшей экспансией безналичных платежей в мире. Между тем акции компании, на наш взгляд, близки к справедливой стоимости и не обладают каким-то значимым потенциалом роста.
Наша целевая цена для акций American Express на горизонте 12 месяцев составляет $ 174. Потенциал роста от текущего ценового уровня равен лишь 1,7%, что соответствует рейтингу «Держать».
American Express — американская диверсифицированная компания финансового сектора, четвертая по величине платежная система в мире. Специализируется на финансовых услугах в сфере путешествий и туризма, выпускает кредитные и дебетовые карты, дорожные чеки. Кроме того, оказывает платежные услуги как крупным корпорациям, так и компаниям малого и среднего бизнеса.
На фоне в целом неплохой экономической ситуации в США и мире American Express в этом году демонстрирует достаточно уверенные финансовые показатели. В частности, в III квартале выручка компании увеличилась на 13,5% г/г, до рекордных $ 15,38 млрд, а чистая прибыль подскочила на 30,4%, до $ 2,45 млрд, или $ 3,30 на акцию, и заметно превзошла консенсус-прогноз. Рентабельность собственного капитала (ROE) составила высокие 36,3%. За первые 9 месяцев текущего года American Express вернула акционерам $ 4,1 млрд за счет выкупа собственных акций и дивидендов, или 63% прибыли за данный период.
Руководство American Express подтвердило свои прогнозы на весь 2023 г. В компании ожидают, что годовая выручка вырастет на 15–17%, а прибыль в расчете на акцию будет находиться в диапазоне $ 11–11,4 (рост на 13,7% к центральной точке диапазона). В долгосрочной перспективе, после нормализации макроэкономической ситуации в мире, компания по-прежнему рассчитывает наращивать выручку более чем на 10% в год и EPS — примерно на 15% в год.
Мы положительно оцениваем перспективы бизнеса American Express. Несмотря на значительные риски, связанные с жесткой политикой центробанков, все еще высокой инфляцией и геополитической напряженностью, мировая экономика сохраняет завидную устойчивость, что позволило многим ведущим международным организациям подтвердить или даже улучшить свои экономические прогнозы в последние месяцы. На этом фоне можно рассчитывать на дальнейшее увеличение трат потребителей и бизнеса по картам American Express. Более отдаленные перспективы роста компании также выглядят неплохо и связаны с дальнейшей экспансией безналичных платежей в мире.
American Express относительно слабо подвержена рискам, присущим традиционным банкам. На процентный бизнес приходится лишь порядка 20% выручки компании, а ее баланс выглядит прочным благодаря значительному объему ликвидности и небольшому объему инвестиционных ценных бумаг, уязвимых к росту процентных ставок.
Наша оценка целевой цены акций American Express, полученная путем сравнения с аналогами (по коэффициентам P/B и P/E NTM) и анализа исторических мультипликаторов, предполагает лишь небольшой апсайд, менее 2%.
Главный риск связан с тем, что бизнес American Express сильно зависит от экономической и рыночной конъюнктуры. В случае ее дальнейшего существенного ухудшения можно ожидать снижения активности клиентов и спроса на продукты и услуги компании, негативного влияния на показатели достаточности капитала. Кроме того, в мире в последние годы в большом количестве появляются различные финтехкомпании, которые могут в перспективе оказать давление на положение American Express на рынке платежных услуг.
| AXP | Держать |
| 12М целевая цена, $ | 174,0 |
| Текущая цена, $ | 171,0 |
| Потенциал роста | 1,7% |
| ISIN | US0258161092 |
| Количество акций, млн | 728,7 |
| Капитализация, млрд $ | 124,6 |
| Активы, млрд $ | 250,6 |
| Финансовые показатели, млрд $ | |||
| Показатель | 2022 | 2023П | 2024П |
| Выручка | 52,9 | 60,7 | 66,4 |
| Чистая прибыль | 7,5 | 8,5 | 9,2 |
| EPS, $ | 9,85 | 11,22 | 12,36 |
| DPS, $ | 2,08 | 2,40 | 2,56 |
| Финансовые коэффициенты | |||
| Показатель | 2022 | 2023П | 2024П |
| ROE | 32,3% | 33,8% | 32,1% |
| ROA | 3,6% | 3,5% | 3,4% |
| C/I | 77,7% | 73,4% | 73,8% |
| CET1 | 10,3% | 10,7% | 10,9% |
| Мультипликаторы | ||
| Показатель | LTM | NTM |
| P/B | 4,56 | 4,04 |
| P/E | 16,05 | 14,71 |
| DY | 1,32% | 1,40% |
Описание эмитента
American Express — американская диверсифицированная компания финансового сектора, четвертая по величине платежная система в мире. Специализируется на финансовых услугах в сфере путешествий и туризма, выпускает кредитные и дебетовые карты, дорожные чеки. Кроме того, компания оказывает платежные услуги как крупным корпорациям, так и компаниям малого и среднего бизнеса. В настоящее время в мире в обращении более 138 млн карт под брендом American Express, а общий годовой объем транзакций в платежной системе компании составляет более $ 1,5 трлн.
Больше всего доходов American Express (64% от выручки) генерирует бизнес банковских карт для физлиц. При этом владельцы карт компании имеют возможность получать дополнительные услуги, связанные с поездками, включая страхование, бронирование авиабилетов, номеров в отелях и столиков в ресторанах, и др.
American Express выпускает карты самостоятельно и в партнерстве с такими компаниями, как Delta Air Lines, Marriott International, British Airways, Hilton Worldwide Holdings и др. Расплачиваясь подобными картами, их владельцы получают специальные баллы, которые потом могут использоваться для покупки продуктов и услуг соответствующих компаний.
Сегмент обслуживания юридических лиц (24% выручки) предоставляет фирменные корпоративные карты, услуги по управлению платежами и расходами и продукты коммерческого финансирования. Наконец, сегмент процессинговых услуг и обслуживания финансовых транзакций (12% выручки) управляет глобальной платежной сетью, которая обрабатывает и рассчитывает транзакции по картам, взаимодействует с торгово-сервисными предприятиями по всему миру, а также предоставляет многоканальные маркетинговые программы и возможности, услуги аналитики данных.
Эксперты Учебного центра «ФИНАМ» регулярно обсуждают техническую и новостную ситуацию по американским акциям, регистрируйтесь.
Финансовые результаты
На фоне в целом неплохой экономической ситуации в США и мире American Express в этом году демонстрирует достаточно уверенные финансовые показатели. В частности, в III квартале чистая прибыль компании подскочила на 30,4% г/г, до $ 2,45 млрд, или $ 3,30 на акцию, и оказалась заметно выше средней оценки аналитиков Уолл-стрит на уровне $ 2,96. Рентабельность собственного капитала (ROE) составила высокие 36,3%.
Квартальная чистая выручка American Express увеличилась на 13,5% г/г, до рекордных $ 15,38 млрд, но немного не дотянула до консенсус-прогноза на уровне $ 15,41 млрд. Чистый процентный доход вырос на 33,5%, до $ 3,44 млрд, на фоне роста объемов кредитования, а также показателя чистой процентной маржи (на 0,9 п. п., до 11,7%). Непроцентные доходы повысились на 8,9%, до $ 11,94 млрд.
Общий объем транзакций в платежной системе компании в III квартале увеличился на 6,5% г/г, до $ 420,2 млрд, на фоне по-прежнему достаточно высокой глобальной деловой и потребительской активности и увеличения расходов по картам. В том числе в сегменте путешествий и развлечений показатель поднялся на 13%.
Операционные расходы повысились на 7,1%, до $ 11,05 млрд, в связи с существенным ростом трат на оплату персонала, разработку и вывод на рынок новых карточных продуктов, удержание пользователей. Значительное давление на прибыль оказал и резкий рост расходов на кредитный риск, на 58,5%, до $ 1,23 млрд, что было обусловлено продолжающейся нормализацией доли чистых кредитных списаний (до 1,8% по сравнению с доковидным значением 2,2%), а также ухудшением прогнозов в отношении перспектив глобальной экономики.
Объем активов American Express на конец III квартала составил $ 250,6 млрд, увеличившись с начала этого года на 9,7%. Объем выданных кредитов по картам повысился на 8,7%, до $ 113,3 млрд, тогда как объем депозитов вырос на 12,9%, до $ 124,4 млрд. По состоянию на конец отчетного периода общий объем резервов на покрытие возможных убытков по кредитам составил $ 5 млрд, или 3,9% от всех выданных займов, против $ 4 млрд, или 3,4% в начале года. Коэффициент достаточности капитала I уровня (Tier 1 Capital ratio) за январь — сентябрь увеличился на 0,4 п. п., до 10,7%, и находится в пределах долгосрочного целевого диапазона менеджмента для данного показателя в 10–11%.
За первые 9 месяцев текущего года American Express вернула акционерам $ 4,1 млрд за счет выкупа собственных акций и дивидендов, или 63% чистой прибыли за данный период. Дивидендная доходность бумаг компании составляет относительно невысокие 1,4% NTM, однако она заметно выше, чем у конкурирующих платежных систем Visa и Mastercard.
American Express: основные финпоказатели за III квартал и 9 месяцев 2023 г. (млн $)
| Показатель | 3К23 | 3К22 | Изменение | 9М23 | 9М22 | Изменение |
| Выручка | 15 381 | 13 556 | 13,5% | 44 716 | 38 686 | 15,6% |
| Чистый процентный доход | 3 442 | 2 578 | 33,5% | 9 530 | 7 137 | 33,5% |
| Расходы на кредитный риск | 1 233 | 778 | 58,5% | 3 486 | 1 155 | 201,8% |
| Операционные расходы | 11 048 | 10 319 | 7,1% | 33 229 | 29 817 | 11,4% |
| Чистая прибыль | 2 451 | 1 879 | 30,4% | 6 441 | 5 942 | 8,4% |
| EPS, $ | 3,30 | 2,47 | 33,6% | 8,60 | 7,78 | 10,5% |
| Чистая процентная маржа | 11,7% | 10,8% | 0,9 п. п. | – | – | – |
| Рентабельность капитала | 36,3% | 31,9% | 4,4 п. п. | – | – | – |
| Коэффициент C/I | 71,8% | 76,1% | -4,3 п. п. | 74,3% | 77,1% | -2,8 п. п. |
American Express: основные показатели отчета о финансовом положении (млрд $)
| Показатель | 30.09.2023 | 30.06.2023 | 31.12.2022 | Изм. к/к | Изм. YTD |
| Активы | 250,6 | 245,0 | 228,4 | 2,3% | 9,7% |
| Кредиты по картам | 113,3 | 110,0 | 104,2 | 3,0% | 8,7% |
| Дебиторская задолженность по картам | 58,7 | 58,0 | 57,4 | 1,1% | 2,2% |
| Депозиты | 124,4 | 123,0 | 110,2 | 1,2% | 12,9% |
| BV на акцию, $ | 35,32 | 34,11 | 31,12 | 3,5% | 13,5% |
| Резерв на возможные потери по ссудам, % от кредитного портфеля | 3,9% | 3,7% | 3,4% | 0,2 п. п. | 0,5 п. п. |
| Коэффициент достаточности базового капитала (CET1) | 10,7% | 10,6% | 10,3% | 0,1 п. п. | 0,4 п. п. |
Источник: данные компании
Руководство American Express подтвердило свои прогнозы на весь 2023 г. В компании ожидают, что годовая выручка вырастет на 15–17%, а прибыль в расчете на акцию будет находиться в диапазоне $ 11–11,4 (рост на 13,7% к центральной точке диапазона). В долгосрочной перспективе, после нормализации макроэкономической ситуации в мире, компания по-прежнему рассчитывает наращивать выручку более чем на 10% в год и EPS - примерно на 15% в год.
Перспективы
Мы положительно оцениваем перспективы бизнеса American Express. Несмотря на значительные риски, связанные с жесткой политикой центробанков, все еще высокой инфляцией и геополитической напряженностью, мировая экономика сохраняет завидную устойчивость, что позволило многим ведущим международным организациям подтвердить или даже улучшить свои экономические прогнозы в последние месяцы. Так, МВФ прогнозирует рост глобального ВВП на 3% в 2023 г. и на 2,9% в 2024 г., причем сохранение положительной динамики ожидается во всех основных странах и регионах мира. В том числе американская экономика, как ожидается, избежит рецессии в следующем году и повысится на 1,5% после роста на 2,1% в 2023 г.
На этом фоне можно рассчитывать на дальнейшее увеличение трат потребителей и бизнеса по картам American Express. Более отдаленные перспективы роста компании также выглядят оптимистично и связаны с экспансией безналичных платежей в мире.
Надо отметить, что American Express относительно слабо подвержена рискам, присущим традиционным банкам. На процентный бизнес приходится лишь порядка 20% выручки компании, а ее баланс выглядит прочным благодаря значительному объему ликвидности и небольшому объему инвестиционных ценных бумаг, уязвимых к росту процентных ставок.
American Express: исторические и прогнозные финпоказатели (млн $)
| Показатель | 2019 | 2020 | 2021 | 2022 | 2023П | 2024П |
| Выручка | 43 556 | 36 087 | 42 380 | 52 862 | 60 718 | 66 443 |
| Чистый процентный доход | 8 620 | 7 985 | 7 750 | 9 895 | 13 114 | 14 731 |
| Расходы на кредитный риск | 3 573 | 4 730 | -1 419 | 2 182 | 4 610 | 5 174 |
| Операционные расходы | 31 554 | 27 061 | 33 110 | 41 095 | 44 579 | 49 054 |
| Чистая прибыль | 6 805 | 3 135 | 8 060 | 7 514 | 8 471 | 9 248 |
| ROE | 29,6% | 14,2% | 33,7% | 32,3% | 33,8% | 32,1% |
| Активы | 198 011 | 191 311 | 188 548 | 228 354 | 260 243 | 278 470 |
| Собственный капитал | 23 103 | 23 421 | 22 177 | 24 711 | 27 707 | 30 869 |
Источник: данные компании, Reuters, расчеты ФГ «Финам»
Главный же риск связан с тем, что бизнес American Express сильно зависит от экономической и рыночной конъюнктуры. В случае ее нового существенного ухудшения можно ожидать снижения активности клиентов и спроса на продукты и услуги компании, негативного влияния на показатели достаточности капитала. Кроме того, в мире в последние годы в большом количестве появляются различные финтехкомпании, которые могут в перспективе оказать давление на положение American Express на рынке платежных услуг.
Оценка
Мы оценили акции American Express методом мультипликаторов. Наша итоговая оценка — среднее арифметическое двух оценок, полученных путем сравнения с аналогами (по коэффициентам P/E NTM и P/B) и по историческим мультипликаторам анализируемой компании. Результаты расчетов представлены в таблице ниже.
Оценка сравнением с аналогами
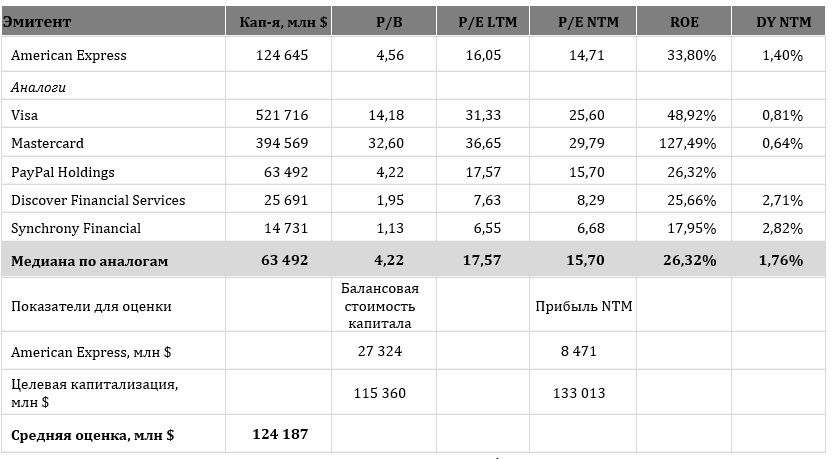
Оценка сравнением с аналогами дает целевую капитализацию $ 124,2 млрд, по историческим мультипликаторам P/E NTM (15,61х, медиана за 5 лет) и P/B (4,63х, медиана за 5 лет) — $ 126,5 млрд. Итоговая оценка справедливой стоимости American Express на горизонте 12 месяцев составила $ 126,8 млрд, или $ 174,0 на акцию. Потенциал роста от текущего ценового уровня равен лишь 1,7%, что соответствует рейтингу «Держать».
Средняя целевая цена акций American Express по выборке аналитиков с исторической результативностью прогнозов не ниже среднего составляет, по нашим расчетам, $ 178,2 (апсайд 4,2%), рейтинг акции 3,1 (значение 5,0 соответствует рейтингу Strong Buy, а 1,0 —Strong Sell).
В том числе оценка целевой цены акций компании аналитиками Wells Fargo Securities составляет $ 190 (рейтинг «Выше рынка»), Crispidea — $ 180 («Покупать»), Evercore ISI — $ 155 («На уровне рынка»).
Техническая картина
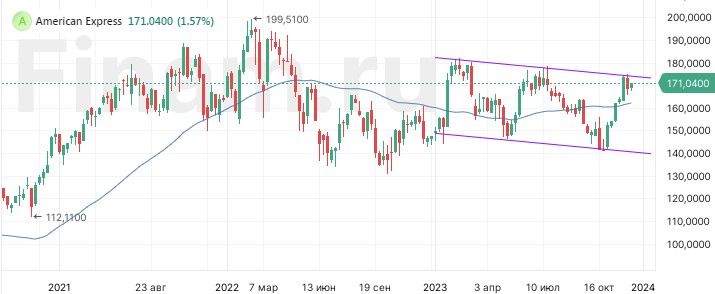
С точки зрения технического анализа на недельном графике акции American Express оттолкнулись от верхней границы среднесрочного нисходящего канала. Ожидаем продолжения движения в направлении нижней границы фигуры, при этом ближайшей целью снижения может стать 50-недельная скользящая средняя, проходящая в районе $ 162.
* Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 13.12.2023.
* Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.