Alibaba — Китай тоже участвует в гонке ИИ
Alibaba — крупнейший в Китае игрок в сфере e-commerce. Кроме того, Alibaba включает в себя облачный бизнес, ИИ-технологии, логистический бизнес и ряд инновационных инициатив.
Мы понижаем целевую цену по ADS Alibaba с $181,4 до $ 152,7 на горизонте 12 мес., но сохраняем рейтинг «Покупать». Апсайд на горизонте 12 мес. составляет 36,6%. Снижение целевой цены связано с тем, что агрессивные инвестиции в ИИ стали влиять на текущий уровень прибыльности Alibaba.
Целевая цена для акций Alibaba (торгуются в Гонконге), каждая из которых эквивалентна 1/8 ADS, — HKD 148,3. Это соответствует рейтингу «Покупать» и апсайду 38,0%.
С начала года акции Alibaba находились под значительным давлением, в первую очередь из-за опасений относительно масштабных инвестиций компании в связанные с ИИ направления, которые в негативном сценарии могут не окупиться. В то же время, несмотря на значительные траты, Alibaba сохраняет чистую денежную позицию, что позволяет проводить дальнейшие инвестиции в перспективную область. Кроме того, на фоне снижения акций оценка компании по мультипликаторам снова стала выглядеть скромной. На наш взгляд, это свидетельствует об излишнем пессимизме инвесторов относительно стратегии развития Alibaba.
| BABA | Покупать | ||||
| 12М целевая цена | $152,7 | ||||
| Текущая цена | $111,8 | ||||
| Потенциал роста | 36,6% | ||||
| ISIN | US01609W1027 | ||||
| 9988.HK | Покупать | ||||
| 12М целевая цена | HKD 148,3 | ||||
| Текущая цена | HKD 107,5 | ||||
| Потенциал роста | 38,0% | ||||
| ISIN | KYG017191142 | ||||
| Капитализация, млрд $ | 291 | ||||
| EV, млрд $ | 269 | ||||
| Финансовые показатели, ф. г., млрд RMB | |||||
| Показатель | 2026 | 2027П | 2028П | ||
| Выручка | 1023,7 | 1121,0 | 1258,9 | ||
| EBITDA | 113,5 | 167,1 | 227,9 | ||
| Чистая прибыль | 60,7 | 106,3 | 149,2 | ||
| Показатели рентабельности | |||||
| Показатель | 2026 | 2027П | 2028П | ||
| Маржа EBITDA | 11,1% | 14,9% | 18,1% | ||
| Чистая маржа | 5,9% | 9,5% | 11,8% | ||
| Мультипликаторы, ф. г. | |||||
| Показатель | 2026 | 2027П | |||
| EV/EBITDA | 15,9 | 10,8 | |||
| P/E | 32,2 | 26,2 | |||
Локально акции Alibaba являются одной из ставок на развитие ИИ в Китае. На данный момент драйвер роста выручки компании в данной сфере — предоставление вычислительных мощностей в рамках облачного подразделения. Кроме того, компания развивает собственное семейство языковых моделей Qwen и производит чипы в рамках конкуренции с американскими компаниями.
Опасения у рынка вызывает масштаб инвестиций в ИИ. За последние три года Alibaba уже потратила половину своей чистой денежной позиции. В текущем году капитальные затраты могут быть почти в 6 раз больше, чем три года назад, из-за чего свободный денежный поток, вероятно, останется в отрицательной зоне. В то же время компания уже осуществила почти половину запланированных ранее затрат в $53 млрд, а чистая денежная позиция при этом сохраняется, т .е. баланс Alibaba остается крепким.
В основном бизнесе точкой роста выступает направление Quick Commerce, предполагающее доставку покупателю в пределах нескольких часов. В последнем отчетном квартале выручка данного сегмента увеличилась на 45% г/г.
Финансовые результаты Alibaba локально находятся под давлением из-за роста расходов в сфере ИИ. В то же время базово ожидаем восстановления маржинальности со следующего года, хотя FCF может остаться под давлением.
Объем обратного выкупа акций стал символическим. Из-за роста акций и давления повышенных инвестиций на FCF во 2К Alibaba выкупила свои акции только на $162 млн (0,1% доходности).
Для расчета целевой цены мы использовали оценку по мультипликаторам EV/Sales и EV/EBITDA 2026E и 2027E относительно китайских и международных аналогов. Наша оценка предполагает апсайд 36,6% для ADS.
Ключевой риск для Alibaba — возможность, что инвестиции в связанные с ИИ направления не оправдают себя. Также компания может пострадать от растущей конкуренции на внутреннем рынке e-commerce и от возможного дальнейшего замедления экономики Китая.
Описание эмитента
Alibaba — крупнейший в Китае игрок в сфере e-commerce. Компания имеет китайские и международные подразделения, которые занимаются как розничной онлайн-торговлей, так и оптовой реализацией. Кроме того, компания является крупнейшим в Поднебесной поставщиком облачных услуг и развивает такие направления, как ИИ, логистический бизнес и ряд так называемых инновационных инициатив. При этом основная прибыль на данный момент зарабатывается сегментом e-commerce.
Факторы роста и рыночные тенденции
Локально Alibaba рассматривается рынком как ставка на развитие различных сервисов, связанных с ИИ. По словам менеджмента, связанные с ИИ направления показывают трехзначные темпы роста выручки уже 12 кварталов подряд: доходы уже достигли более RMB 12 млрд в квартал. При этом основную часть выручки генерирует облачный бизнес. Alibaba еще до бума ИИ обладала значительными вычислительными мощностями. Сейчас компания расширяет их, предоставляя внешним покупателям. В последнем отчетном квартале выручка облачного направления выросла сразу на 45% г/г, а скорр. EBITA — на 133% г/г.
Кроме того, у Alibaba есть свое семейство языковых моделей Qwen, а также производство собственных чипов T-head. Qwen на данный момент практически не монетизируется, а часть моделей имеют открытый код. Текущий план Alibaba предполагает привлечение пользователей и создание собственной ИИ-экосистемы с постепенным внедрением монетизации — сейчас она в первую очередь рассчитана на корпоративных пользователей. При этом активные клиенты моделей Alibaba уже пользуются вычислительными мощностями компании. Кроме того, производство собственных чипов снижает зависимость Alibaba от США и уменьшает расходы облачного направления.
Опасения у рынка вызывают масштаб инвестиций, которые Alibaba осуществляет ради участия в ИИ-гонке. Еще несколько лет назад чистая денежная позиция Alibaba составляла около RMB 450 млрд и расходовалась на активный обратный выкуп акций. По состоянию на конец июня чистая денежная позиция опустилась до RMB 208 млрд, в первую очередь из-за активного роста инвестиций в связанные с ИИ сферы. В связи с ростом расходов темпы обратного выкупа акций заметно сократились — в последнем отчетном квартале байбэк составил $162 млн (0,1% доходности).
Ранее Alibaba планировала инвестировать $53 млрд в развитие ИИ за три года, начиная с февраля 2025 года. В такой ситуации прогнозные капитальные затраты на 2027 финансовый год (заканчивается в марте 2027-го) составляют почти RMB 200 млрд, что в 6 раз больше, чем по итогам 2024 финансового года. В позитивном сценарии мы считаем, что на горизонте около 2 лет капитальные затраты Alibaba постепенно начнут нормализовываться, это позволит восстановить FCF. В то же время уже сейчас компания начинает искать дополнительные источники финансирования. В частности, в конце августа Alibaba объявила о планах провести допэмиссию на $10 млрд (около 2,9% капитализации) ради финансирования инвестиций в ИИ, что оказало давление на акции.
Отдельное направление — внедрение ИИ в основной e-commerce-бизнес. Менеджмент ожидает, что использование ИИ позволит увеличить вовлеченность клиентов на ключевых для компании онлайн-площадках, таких как Taobao и Tmall, это может привести к увеличению выручки направления e-commerce в Китае.
Драйвером роста выручки в e-commerce выступает сегмент Quick Commerce, предполагающий доставку товара покупателю в срок от нескольких десятков минут до нескольких часов. В прошедшем квартале выручка данного направления в Китае выросла на 45% г/г, до RMB 53 млрд.
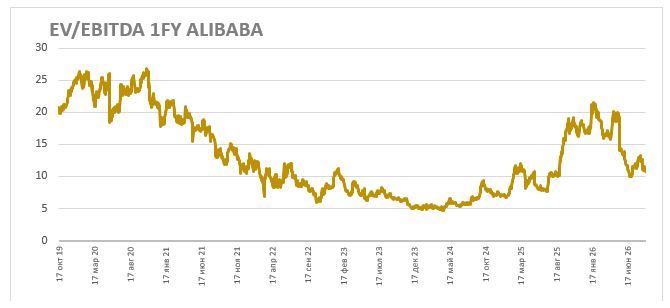
На фоне слабого перформанса акций Alibaba в последний год их оценка снова стала выглядеть невысокой. Форвардный мультипликатор EV/EBITDA сейчас находится немного выше 10, что примерно в два раза ниже пиковых уровней начала года. На наш взгляд, рынок локально излишне пессимистично настроен относительно перспектив Alibaba в сфере ИИ, что занижает оценку.
Риски
- Ключевой риск в кейсе Alibaba — возможность того, что инвестиции в сегмент ИИ не окупятся. Компания уже потратила более половины своей кубышки и локально продолжает генерировать отрицательный свободный денежный поток.
- Инфляция в Китае остается на пониженном уровне, что ограничивает рост e-commerce-бизнеса Alibaba.
- Конкуренция в сфере e-commerce в Китае локально является повышенной.
- Сниженный уровень инфляции в Китае негативно влияет на рост выручки направления e-commerce.
- Международный сегмент e-commerce может оказаться под давлением новых пошлин ЕС, предполагающих уплату 3 евро за каждую международную посылку стоимостью менее 150 евро.
Финансовый отчет
По итогам трех месяцев, заканчивающихся в июне 2026 года (I фин. кв. 2027 года), Alibaba представила умеренно негативную отчетность. Выручка немного ускорила рост за счет развития e-commerce внутри Китая и высоких темпов роста облачного подразделения, что, среди прочего, включает в себя и направления, связанные с ИИ. В то же время резкий рост капитальных затрат привел к очередному кварталу с отрицательным свободным денежным потоком. На таком фоне чистая денежная позиция за год сократилась на 41% — инвестиции в ИИ стоят китайской компании все больше.
Alibaba: основные финпоказатели за I фин. кв. 2027 (млрд RMB)
| Показатель | 1 фин. кв. 2027 | 1 фин. кв. 2026 | Изм. |
|---|---|---|---|
| Выручка | 269,0 | 247,7 | 8,6% |
| E-commerce | 205,9 | 198,8 | 3,5% |
| Облачные вычисления | 48,4 | 33,4 | 44,9% |
| Прочее | 14,7 | 15,4 | -5,0% |
| EBITDA скорр. | 39,1 | 45,7 | -14,4% |
| Маржа EBITDA | 14,6% | 18,5% | -3,9 п. п. |
| Чистая прибыль на акцию скорр. | 1,07 | 1,84 | -41,8% |
| Свободный денежный поток | -44,7 | -18,8 | N/A |
| Капитальные затраты | 67,7 | 38,7 | 75,0% |
| Чистый долг | -208,0 | -353,6 | N/A |
Источник: данные компании
По итогам 2027 финансового года Alibaba может ускорить рост выручки, в первую очередь за счет облачного направления, почти до 10%. Кроме того, мы ожидаем восстановления EBITDA и чистой прибыли относительно крайне низкой базы прошлого года. В то же время прибыльность может остаться заметно ниже уровней до 2026 финансового года. Также отметим, что по итогам года свободный денежный поток, вероятно, сохранится в отрицательной зоне, что будет негативно сказываться на размере чистой денежной позиции. В базовом сценарии возврата к положительному FCF ожидаем со следующего финансового года — по мере планового завершения периода крайне высокого CAPEX.
Alibaba: историческая и прогнозная динамика ключевых показателей, млрд RMB
| Показатель | 2024* | 2025* | 2026* | 2027E* | 2028E* |
|---|---|---|---|---|---|
| Отчет о прибылях и убытках | |||||
| Выручка | 941,2 | 996,3 | 1023,7 | 1121,0 | 1258,9 |
| EBITDA скорр. | 191,7 | 202,3 | 113,5 | 167,1 | 227,9 |
| Чистая прибыль скорр. | 157,5 | 158,1 | 60,7 | 106,3 | 149,2 |
| Рентабельность | |||||
| Рентабельность EBITDA | 20,4% | 20,3% | 11,1% | 14,9% | 18,1% |
| Рентабельность чистой прибыли | 16,7% | 15,9% | 5,9% | 9,5% | 11,8% |
| ROE | 15,9% | 15,8% | 5,9% | 9,6% | 12,3% |
| Показатели долга, денежного потока и дивидендов | |||||
| CFO | 182,6 | 163,5 | 76,2 | 147,0 | 198,0 |
| CAPEX | 28,6 | 86,0 | 126,1 | 199,1 | 177,8 |
| CAPEX, % от выручки | 3,0% | 8,6% | 12,3% | 15,0% | 14,1% |
| FCFF скорр. | 154,0 | 77,5 | -49,9 | -52,1 | 20,2 |
| Чистый долг | -446,5 | -366,4 | -260,8 | -152,0 | -144,0 |
| Чистый долг / EBITDA | -2,3 | -1,8 | -2,3 | -0,9 | -0,6 |
* Финансовый год с окончанием 31 марта Источник: данные компании, Reuters
Оценка
Для анализа стоимости акций Alibaba мы использовали оценку по мультипликаторам относительно китайских и мировых аналогов.
Расчет целевой цены подразумевает таргет $152,7 для ADS Alibaba на горизонте 12 мес. Это соответствует рейтингу «Покупать» и апсайду 36,6%.
Целевая цена для акций Alibaba (торгуются в Гонконге), каждая из которых эквивалентна 1/8 ADS, составляет HKD 148,3. Это соответствует рейтингу «Покупать» и апсайду 38,0%.
| Компания | EV/Sales 2026E* | EV/Sales 2027E* | EV/EBITDA 2026E* | EV/EBITDA 2027E* |
|---|---|---|---|---|
| Alibaba | 1,6 | 1,5 | 11,3 | 8,3 |
| JD.Com | 0,1 | 0,1 | 5,5 | 3,9 |
| Tencent | 4,3 | 3,9 | 9,8 | 8,7 |
| Baidu | 1,5 | 1,4 | 8,0 | 7,2 |
| eBay | 4,1 | 3,8 | 13,4 | 12,5 |
| Zalando | 0,4 | 0,4 | 5,7 | 4,9 |
| Allegro.eu | 3,6 | 3,2 | 12,7 | 11,2 |
| Amazon | 3,4 | 2,9 | 12,8 | 9,9 |
| ETSY | 3,3 | 3,2 | 11,2 | 10,4 |
| Meituan | 0,8 | 0,7 | 35,1 | 9,5 |
| Bilibili | 0,9 | 0,8 | 6,5 | 5,6 |
| MercadoLibre | 2,6 | 2,0 | 26,3 | 19,2 |
| Медиана | 2,6 | 2,0 | 11,2 | 9,5 |
| Показатели для оценки | Выручка 2026E* | Выручка 2027E* | EBITDA 2026Е* | EBITDA 2027Е* |
| Alibaba, млрд RMB | 1114 | 1235 | 160 | 217 |
| Целевая цена ADS, $ | 183,9 | 158,9 | 115,4 | 133,0 |
| Средняя целевая цена ADS, $ | 152,7 | |||
| Целевая цена акции класса H, HKD | 148,3 | |||
| Для справки: | ||||
| Количество акций (в эквиваленте ADS), млрд шт. | 2,3 | |||
| USD/RMB | 6,718 | |||
| Чистый долг (I фин. кв. 2027), млрд $ | -30,7 | |||
| Доля меньшинства (I фин. кв. 2027), млрд $ | 8,4 |
* Календарный год Источник: Reuters, оценки и расчеты ФГ «Финам»
Отметим, что средневзвешенная целевая цена акций класса H по выборке аналитиков с исторической результативностью прогнозов по данной акции не ниже среднего, по нашим расчетам, составляет HKD 170,3 (апсайд — 58,4%), рейтинг акции — 4,76 (значение рейтинга 5,0 соответствует рекомендации Strong Buy, а 1,0 — Strong Sell).
В том числе оценка целевой цены акций класса H Alibaba аналитиками ICBC International составляет HKD 166,0 (рейтинг — «Лучше рынка»), Yuanta Research — HKD 143,8 («Покупать»).
Акции на фондовом рынке
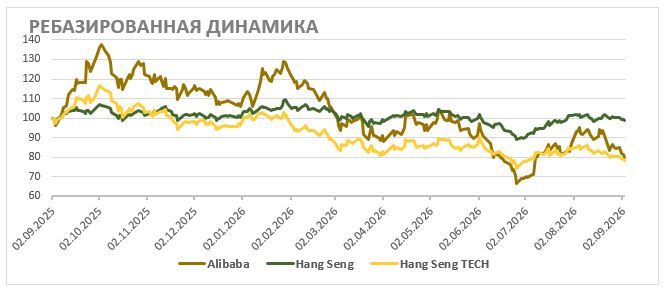
За последний год акции Alibaba класса H, как и весь китайский технологический сектор, показали достаточно слабую динамику. Сказались высокая база прошлого года и опасения, что агрессивные инвестиции в ИИ могут не окупиться. В то же время после снижения даже с учетом ухудшения финансовых результатов из-за расходов в ИИ оценка Alibaba выглядит достаточно умеренно, а баланс остается крепким за счет чистой денежной позиции. В такой ситуации мы считаем Alibaba достаточно дешевой по мировым меркам ставкой на развитие ряда связанных с ИИ направлений, в первую очередь предоставление вычислительных мощностей и развитие семейства языковых моделей.
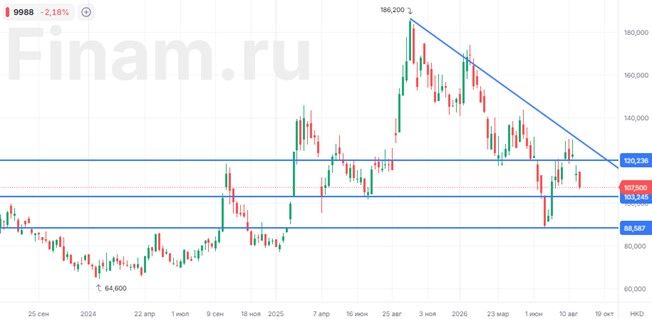
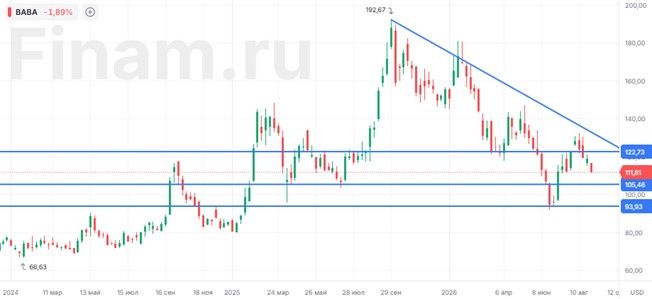
С технической точки зрения на недельном графике акции Alibaba класса H торгуются в рамках долгосрочного нисходящего тренда. Ближайшим сопротивлением выступает уровень HKD 120, а поддержка расположена у отметки HKD 103.
Для ADS, торгующихся в США, сопротивление расположено на уровне $123, а ближайшая поддержка — у отметки $105.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 03.09.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии