Акции Uber все еще привлекательны для покупки

Uber Technologies, ведущий американский оператор автомобильных перевозок, продемонстрировал впечатляющий рост финансовых и операционных показателей в 2К 2026. Ключевые драйверы роста — расширение платформы Uber One, дающей высокий уровень монетизации и вовлеченности, а также масштабирование бизнеса роботакси через партнерства с лидерами индустрии. В том числе приобретение Delivery Hero позволит компании удвоить число рынков для предложения своих услуг в перспективе нескольких лет.
| UBER | Покупать | |||
| Целевая цена 12M | $94,95 | |||
| Текущая цена | $75,36 | |||
| Потенциал роста | 26% | |||
| ISIN | US90353T1007 | |||
| Капитализация, млрд $ | 153,96 | |||
| EV, млрд $ | 162,38 | |||
| Количество акций, млн | 2 043 | |||
| Free float | 99,8% | |||
| Финансовые показатели, млн $ | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Выручка | 43 978 | 52 017 | 57 765 | |
| EBITDA | 6 484 | 8 730 | 11 221 | |
| Чистая прибыль | 3 456 | 10 053 | 6 741 | |
| EPS, $ | 1,60 | 4,73 | 3,42 | |
| Показатели рентабельности | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Маржа EBITDA | 14,74% | 16,78% | 19,31% | |
| Чистая маржа | 7,86% | 19,33% | 11,57% | |
| ROE | 21,13% | 41,51% | 23,37% | |
| Мультипликаторы 2027Е | ||||
| P/E | 25,0 | |||
| EV/EBITDA | 10,3 | |||
| EV/Sales | 2,9 | |||
Хотите торговать акциями американских компаний? Счет «Сегрегированный Global» в «Финаме» дает квалифицированным инвесторам возможность торговать американскими акциями, фьючерсами и опционами на биржах NYSE, NASDAQ, CBOE, CME Group.
Мы присваиваем рейтинг «Покупать» акциям Uber с целевой ценой на горизонте 12 месяцев на уровне $94,95, что предполагает потенциал роста на 26%. Акции компании перспективны на фоне устойчивого увеличения ключевых финансовых и операционных показателей, а также развития новых направлений бизнеса. Акции за прошедший год с исторических пиков снизились почти на 26%, и риски, связанные с неопределенностью отрасли роботакси, уже скорее учтены в цене. При этом среднесрочные и долгосрочные драйверы роста остаются в силе.
Uber Technologies — ведущий американский оператор автомобильных перевозок, обеспечивающий клиентов технологической платформой, которая позволяет соединить пассажира и водителя эффективно и быстро.
Uber останется одним из лидеров рынка из-за высокого спроса на платформу компании. Количество поездок за 2К увеличилось до 3,9 млрд (+18% г/г), что также объясняется ростом числа ежемесячных активных пользователей платформы (MAPC) на 16% г/г. Валовой объем бронирований вырос на 22% г/г, до $58 млрд.
В июле 2026 г. Uber объявила о соглашении по приобретению компании Delivery Hero. Ожидается, что закрытие сделки произойдет во втором полугодии 2027 г. Сделка позволит Uber удвоить число рынков, где платформа сможет предлагать услуги как по перевозкам, так и по доставке. Дополнительным бонусом станет масштабирование подписки Uber One на новые территории, что усилит кросс-продажи.
Uber инвестирует в экосистему партнеров (Waymo, Zoox, Nuro, Wayve, NVIDIA, Rivian и др.), обеспечивая им доступ к своему масштабному спросу и операционной инфраструктуре, чем обеспечивает себе выход на быстрорастущий рынок автономного транспорта (AV). По прогнозу Precedence Research, мировой рынок AV увеличится до $5 439 млрд к 2035 г., при этом среднегодовой темп роста составит 34,84% в период с 2026 по 2035 г.
Финансовая отчетность. В 2К 2026 выручка компании увеличилась на 12% г/г, до $14,2 млрд. Скорректированная EBITDA составила $2,8 млрд (+33% г/г), а чистая прибыль — $2,4 млрд (+77% г/г). EPS вырос на 86%, до $1,17. Увеличение финансовых показателей обусловлено ростом операционных метрик. Показатели прибыли продемонстрировали опережающую динамику за счет оптимизации ценообразования и снижения расходов. Рост ускорен прежде всего сегментом перевозок в США благодаря снижению страховых затрат, запуску новых продуктов (премиум-услуги, Uber Health) и экспансии в новые города. По итогам 3К компания ожидает увеличения валовых бронирований на 18–22% г/г, до $58,25–60,25 млрд, скорректированная EBITDA — на уровне в $2,86–2,97 млрд.
Оценка по мультипликаторам EV/Sales, EV/EBITDA и P/E 2027Е относительно аналогов и по историческим форвардным мультипликаторам предполагает таргет акций Uber на уровне $94,95, с апсайдом 26%.
Основными рисками мы видим регуляторные изменения, зависимость от ключевых партнеров в сегменте автономного транспорта, неопределенность сроков окупаемости инвестиций в роботакси, а также снижение платежеспособности населения на фоне геополитической неопределенности в мире.
Описание эмитента
Uber Technologies — ведущий американский оператор автомобильных перевозок, обеспечивающий клиентов технологической платформой, которая позволяет соединить пассажира и водителя эффективно и быстро.
В 2025 г. выручка Uber была распределена по ключевым географическим регионам с очевидным преобладанием Северной Америки (58,15%). Второе место занимали страны Европы, Ближнего Востока и Африки (31,22%), далее шли Азиатско-Тихоокеанский регион (6,78%) и Латинская Америка (3,85%). Это отражает высокую значимость развитых рынков и постепенный рост присутствия на новых территориях.
Основную выручку компания зарабатывает в следующих сегментах:
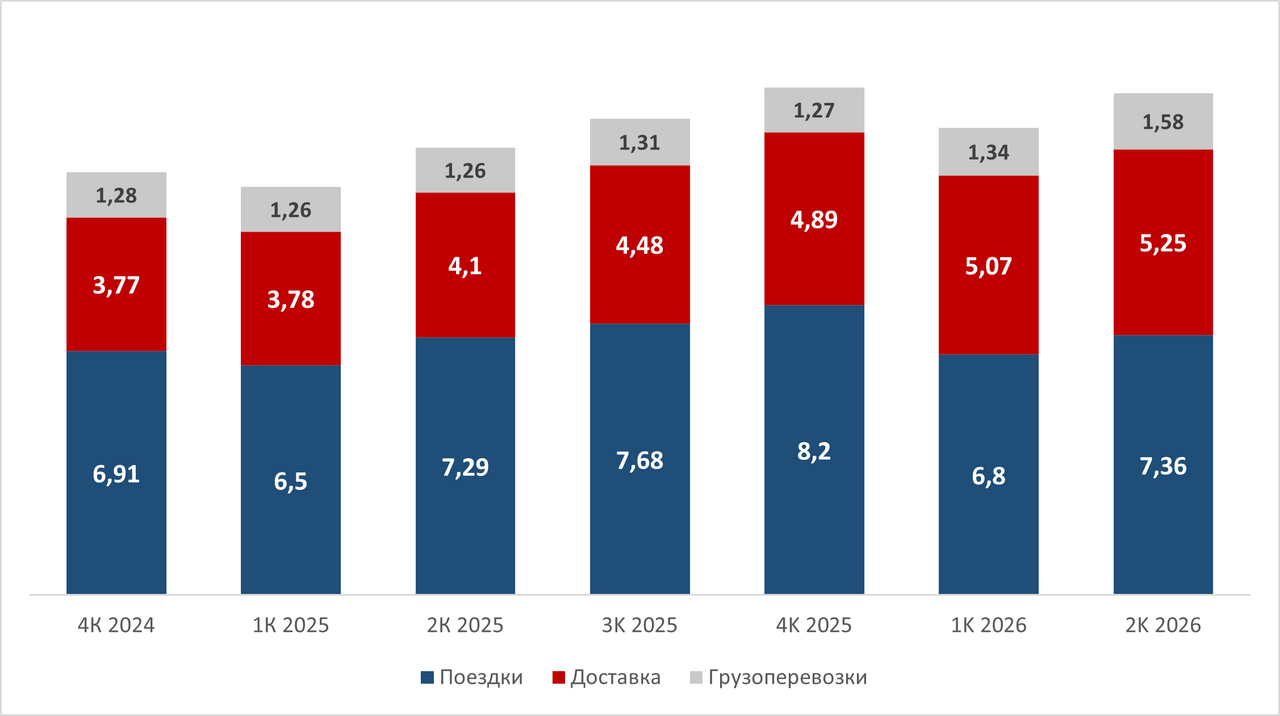
- поездки — за 2К 2026 выручка составила $7,4 млрд (+1% г/г), валовые бронирования увеличились на 22% г/г;
- доставка — за 2К 2026 выручка составила $5,3 млрд (+28% г/г), валовые бронирования увеличились на 26% г/г;
- грузоперевозки — за 2К 2026 выручка составила $1,6 млрд (+25% г/г), валовые бронирования увеличились на 25% г/г.
Более половины выручки приходится на сегмент «Поездки» (52% по итогам 2К 2026).
Структура выручки по сегментам, млрд $
Драйверы роста
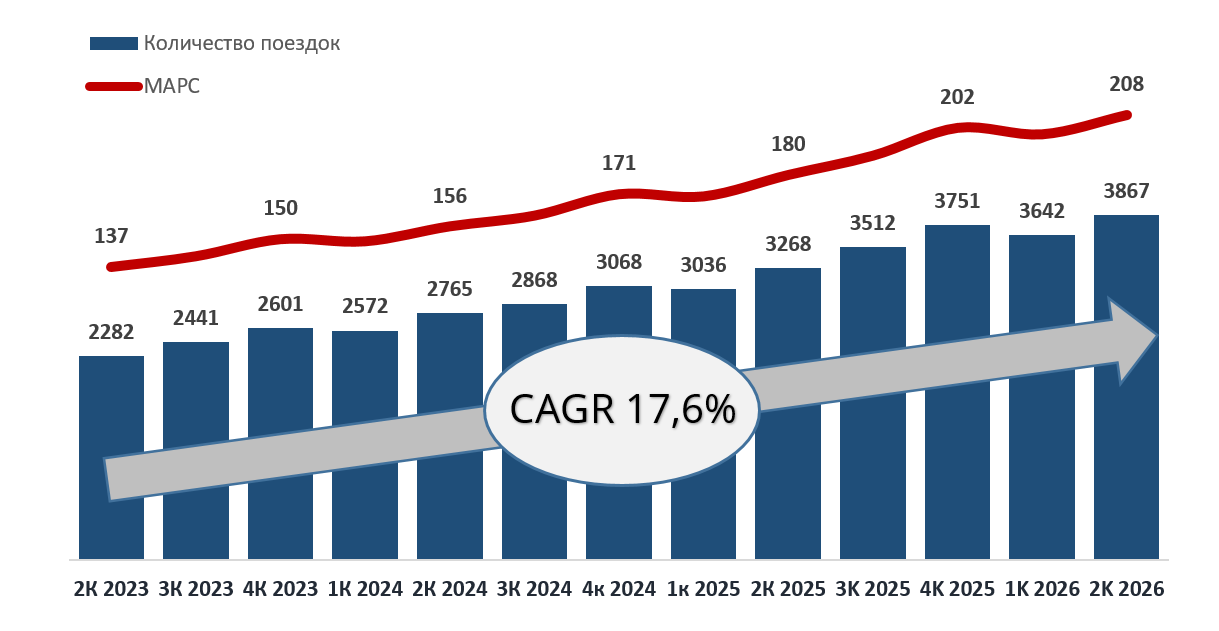
Стабильный рост спроса на услуги компании. Uber останется одним из лидеров рынка из-за высокого спроса на свою платформу, о котором говорит ежемесячно растущее число уникальных пользователей. Количество поездок за 2К увеличилось до 3,9 млрд (+18% г/г), что также объясняется ростом числа ежемесячных активных пользователей платформы (MAPC) на 16% г/г и увеличением числа ежемесячных поездок MAPC на 2% г/г. Валовой объем бронирований вырос на 22% г/г, до $58 млрд.
Динамика количества поездок и MAPC, млн ед.
Кросс-платформенность. Только около 20% пользователей Uber сейчас активно пользуются сразу двумя продуктами компании — поездками и доставкой еды. Тем не менее именно эта группа клиентов растет в полтора раза быстрее, чем те, кто пользуется только одним сервисом. Такие клиенты в среднем приносят компании больше дохода за все время пользования и дешевле в привлечении. Важную роль в этом играет подписка Uber One, которая предлагает скидки и бесплатную доставку при использовании обоих сервисов. Сегодня лишь 20% пользователей комбинируют сервисы Uber, а значит, у компании еще большой потенциал роста.
Приобретение Delivery Hero. В июле 2026 г. Uber объявила о соглашении по приобретению компании Delivery Hero. Ожидается, что закрытие сделки произойдет во втором полугодии 2027 г., после чего интеграция и основные миграции на единую технологическую платформу Uber займут примерно два года (основные усилия — в 2028–2029 гг.). Ожидается, что сделка позволит Uber удвоить число рынков, где платформа сможет предлагать услуги как по перевозкам, так и по доставке, что, по оценкам компании, создаст существенную долгосрочную ценность для акционеров. Дополнительным бонусом станет масштабирование подписки Uber One на новые территории, что усилит кросс-продажи.
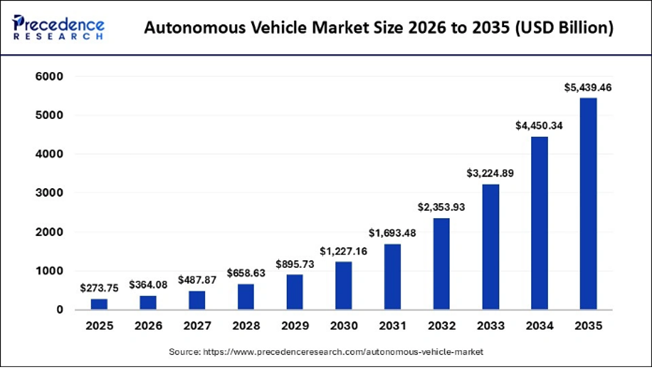
Инвестиции в автономные транспортные средства (AV). Uber инвестирует в экосистему партнеров (Waymo, Zoox, Nuro, Wayve, NVIDIA, Rivian и др.), обеспечивая им доступ к своему масштабному спросу и операционной инфраструктуре, чем обеспечивает себе выход на быстрорастущий рынок автономного транспорта. По прогнозам Precedence Research, мировой рынок AV увеличится до $5 439 млрд к 2035 г., а среднегодовой темп роста составит 34,84% в период с 2026 по 2035 г. При этом Uber целенаправленно диверсифицирует портфель, чтобы не зависеть от одного поставщика, и уже запустил сервисы в 7 городах, намереваясь к концу года выйти на 15 городов, а к 2028 г. — на десятки рынков. Ключевым элементом стало создание AV Labs, платформы, которая собирает уникальные райдшеринговые данные и предоставляет их всем партнерам, сокращая их затраты и ускоряя обучение L4-моделей.
Рынок автономных транспортных средств, прогнозные значения, млрд $
Риски
Регуляторные вызовы. Операции с автономными транспортными средствами регулируются по-разному в различных странах и регионах. Это создает неопределенность для масштабирования бизнеса и может замедлить вывод продуктов на рынок.
Высокая конкуренция на ключевых рынках. На рынках Азии и Латинской Америки у Uber есть сильные конкуренты, которые часто снижают цены и активно переманивают клиентов и водителей. Это заставляет Uber тратить больше денег на скидки и бонусы, чтобы удержать позиции.
Риск зависимости от ключевых технологических партнеров. Зависимость от успеха и стабильности AV-партнеров (Waymo, Lucid и др.), а также от инвестиций в их экосистему создает уязвимость для бизнеса. В том числе под вопросом остается скорость окупаемости данных масштабных инвестиций.
Снижение покупательской способности населения. На фоне повышенных процентных ставок и геополитической напряженности возможно ухудшение потребительских настроений и уменьшение реальных доходов населения, что может негативно повлиять на спрос на инновационные транспортные сервисы.
Финансовые результаты
В 2К 2026 Uber продемонстрировала уверенный рост финансовых показателей. Выручка увеличилась на 12% г/г и превысила $14 млрд, чистая прибыль — на 77% г/г, а маржинальность скорректированной EBITDA повысилась на 3 п. п. г/г, до 19,9%. Рост был ускорен прежде всего сегментом перевозок в США — благодаря снижению страховых затрат, запуску новых продуктов (премиум-услуги, Uber Health) и экспансии в новые города.
Маржинальность бизнеса улучшилась благодаря масштабируемости платформы, снижению затрат на привлечение новых пользователей и расширению синергий между сегментами «Поездки» и «Доставка», что позволило повысить средний чек и удерживать лидерские позиции на ключевых рынках. Сегмент «Доставка» также органически растет, особенно за счет оптимизации продуктовой линейки и укрепления позиций на рынках США и международных направлениях.
UBER, квартальные и полугодовые результаты
| Показатель, млн $ | 2К 2026 | 2К 2025 | Изм. | 1П 2026 | 1П 2025 | Изм. |
| Выручка | 14 191 | 12 651 | 12,17% | 27 394 | 24 184 | 13,27% |
| Скорр. EBITDA | 2 819 | 2 119 | 33,03% | 5 300 | 3 987 | 32,93% |
| Маржа скорр. EBITDA | 19,86% | 16,75% | +3 п. п. | 19,35% | 16,49% | +3 п. п. |
| Чистая прибыль | 2 394 | 1 355 | 76,68% | 2 657 | 3 131 | -15,14% |
| EPS, $ | 1,17 | 0,63 | 85,71% | 1,30 | 1,46 | -10,96% |
| Чистый долг | 7 332 | 2 208 | 232,07% | 7 332 | 2 208 | 232,07% |
| Чистый долг / LTM EBITDA | 0,73 | 0,29 | 148,61% | 0,73 | 0,29 | 148,61% |
Источник: данные компании, Reuters
По итогам 3К компания ожидает увеличения валовых бронирований на 18–22% г/г, до $58,25–60,25 млрд, скорректированная EBITDA — на уровне $2,86–2,97 млрд.
UBER, годовые и прогнозные результаты, млн $
| Показатель | 2023 | 2024 | 2025 | 2026E | 2027E | 2028E |
| Отчет о прибылях и убытках | ||||||
| Выручка | 37 281 | 43 978 | 52 017 | 57 765 | 66 852 | 76 141 |
| EBITDA | 4 052 | 6 484 | 8 730 | 11 221 | 13 751 | 16 040 |
| Чистая прибыль | 1 887 | 3 456 | 10 053 | 6 741 | 9 349 | 10 958 |
| EPS, $ | 0,87 | 1,60 | 4,73 | 3,42 | 4,74 | 5,86 |
| Финансовые коэффициенты | ||||||
| Маржа EBITDA | 10,87% | 14,74% | 16,78% | 19,31% | 20,55% | 21,07% |
| Чистая маржа | 5,06% | 7,86% | 19,33% | 11,57% | 13,98% | 14,39% |
| ROE | 20,30% | 21,13% | 41,51% | 23,37% | 26,27% | 26,21% |
| Показатели денежного потока, долга и дивидендов | ||||||
| CFO | 3 585 | 7 137 | 10 099 | 10 940 | 13 562 | 15 964 |
| CAPEX | 223 | 242 | 336 | 333 | 492 | 590 |
| FCFF | 3 362 | 6 895 | 9 763 | 10 607 | 13 070 | 15 374 |
| Чистый долг | 4 555 | 1 370 | 2 888 | 1 591 | -5 855 | -14 701 |
| Чистый долг / EBITDA | 1,12 | 0,21 | 0,33 | 0,14 | -0,43 | -0,92 |
Источник: данные компании, Reuters
Оценка
Мы провели оценку Uber сравнительным методом, основываясь на прогнозных финансовых показателях на 2027 г. Наша оценка определялась на основе мультипликаторов P/E, EV/EBITDA и EV/Sales 2027E, а также исторических форвардных мультипликаторов P/E, EV/EBITDA и EV/Sales.
| Показатель | P/E 2027E | EV/EBITDA 2027E | EV/Sales 2027E |
| Uber Technologies Inc. | 15,7 | 11,8 | 2,4 |
| Lyft, Inc. | 17,8 | 6,3 | 0,7 |
| DoorDash, Inc. | 46,4 | 18,3 | 4,2 |
| Amazon.com Inc | 25,0 | 10,3 | 3,1 |
| XPO Inc | 31,9 | 16,1 | 2,9 |
| Ryder System, Inc. | 14,6 | 5,6 | 1,2 |
| Tesla Inc | 150,1 | 67,8 | 10,5 |
| Deutsche Post AG | 14,7 | 7,1 | 1,0 |
| Медиана по аналогам | 25,0 | 10,3 | 2,9 |
| Показатели Uber, млн $ | Чистая прибыль 2027Е | EBITDA 2027E | Sales 2027E |
| UBER, млн $ | 9 349 | 13 751 | 66 852 |
| Капитализация по аналогам, млн $ | 233 695 | 133 769 | 184 023 |
| Исторические мультипликаторы | P/E FY1 | EV/EBITDA FY1 | EV/Sales FY1 |
| Медиана по историческим значениям (2 года) | 29,5 | 20,9 | 3,4 |
| Прогнозные значения | 6 741 | 11 221 | 57 765 |
| Целевая капитализация по историческим значениям, млн $ | 198 984 | 225 750 | 187 723 |
| Показатель | Значение |
| Целевая капитализация по мультипликаторам аналогов, млн $ | 183 829 |
| Целевая капитализация по историческим мультипликаторам, млн $ | 204 152 |
| Целевая цена, $ | 94,95 |
| Потенциал роста | 26% |
| Количество акций в обращении, млн | 2 043 |
| Чистый долг (2К 2026), млн $ | 7 332 |
| Доля миноритариев, млн $ | 1 083 |
Источник: Reuters, расчеты ФГ «Финам»
Целевая цена по аналогам составила $89,98 с потенциалом роста 19%. Анализ стоимости по историческим мультипликаторам предполагает потенциал роста на 33% и целевую цену $99,93. Комбинированная оценка акции равна $94,95 и предполагает потенциал роста на 26% от текущей цены, что соответствует рейтингу «Покупать».
Средняя целевая цена по выборке аналитиков с исторической результативностью прогнозов не менее среднего составляет, по нашим расчетам, $100,67 (+33,5% к текущему уровню), рейтинг — 4,53 (значение 5,0 соответствует рейтингу Strong Buy, а 1,0 — Strong Sell).
В том числе оценка целевой цены акций Uber аналитиками RAYMOND JAMES составляет $100 («Покупать»), WELLS FARGO SECURITIES, LLC — $89 («Покупать»).
Теханализ
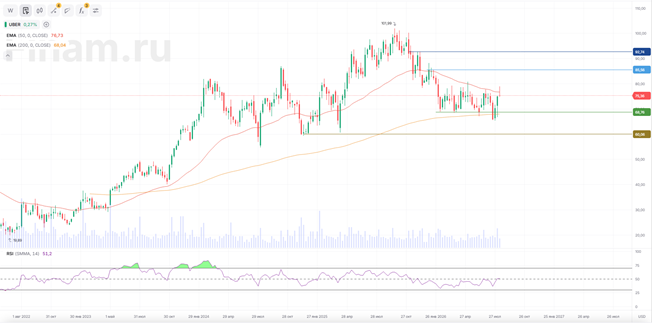
Акции компании на недельном таймфрейме консолидируются с начала февраля в зоне $69–79. В случае ухудшения рыночных настроений котировки могут снизиться до уровня поддержки $60. Ключевыми уровнями сопротивления будут выступать районы $85, $95, а также исторический максимум $102.
Узнайте, как самостоятельно определить и использовать ретесты пробитых уровней поддержек и сопротивлений. Посетите онлайн-курс «Практический трейдинг», старт новой группы каждую среду.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 13.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии