Акции «ТКС Холдинга» сохраняют инвестиционную привлекательность
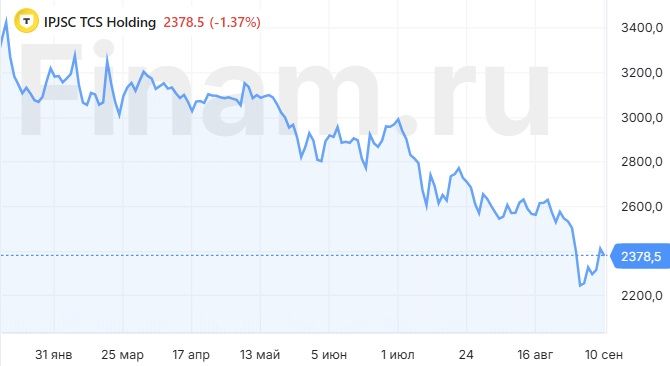
Мы подтверждаем рейтинг «Покупать» для акций «ТКС Холдинга» с целевой ценой 3509,7 руб., что предполагает апсайд 36,2%. Несмотря на хорошие финпоказатели и позитивные ожидания от сделки с Росбанком, акции «ТКС Холдинга» заметно подешевели в последние месяцы на фоне общих распродаж на российском фондовом рынке. При этом мы сохраняем оптимистичный среднесрочный фундаментальный взгляд на данные бумаги и считаем их интересными для инвестиций на текущих ценовых уровнях. Наша оценка справедливой стоимости акций «ТКС Холдинга» формируется как среднее двух оценок, полученных путем сравнения с российскими аналогами по коэффициентам P/E 2024П и P/B и по историческим мультипликаторам Группы.
«ТКС Холдинг» — крупный российский финансовый холдинг, объединяющий работающие в России компании под брендом «Т». Ядро холдинга — основанный в 2006 году «Тинькофф Банк», который недавно в рамках процедуры ребрендинга был переименован в «Т-Банк» и является одним из ведущих российских банков, входит в список системно-значимых кредиторов страны. «Т-Банк» обслуживает 44 млн клиентов, специализируется на банковских услугах для физлиц, индивидуальных предпринимателей, малого и среднего бизнеса.
Характерной особенностью бизнеса «Т-Банка» является отсутствие физических отделений — все сервисы доступны через мобильные приложения и интернет-сайт. В своей работе банк активно использует технологии ИИ и машинного обучения, более 40% обращений клиентов обрабатываются без участия сотрудников.
Благодаря гибкой и эффективной бизнес-модели «ТКС Холдинг» весьма уверенно чувствует себя в нынешних сложных операционных условиях, связанных с высокими процентными ставками и мерами ЦБ по ужесточению регулирования розничного кредитования. Так, чистая прибыль Группы во II квартале 2024 г. увеличилась на 15% г/г, до 23,5 млрд руб., при высоком значении ROE на уровне 32%, чему способствовал существенный рост доходов по основным направлениям деятельности.
Руководство «ТКС Холдинга» сохранило прогноз по росту чистой прибыли в 2024 г. более чем на 30%. Кроме того, компания приняла новую дивидендную политику, предполагающую выплаты в размере до 30% чистой прибыли за год. Дивиденды планируется выплачивать ежеквартально. По нашей оценке, размер дивиденда за 2024 г. может составить 127,6 руб. на акцию, с доходностью около 5%.
В августе «ТКС Холдинг» завершил сделку по приобретению Росбанка посредством допэмиссии 69 млн акций. В результате доля «Интерроса» в капитале Группы увеличилась до 41,4%. Мы положительно оцениваем покупку и считаем, что она станет дополнительным драйвером роста финпоказателей «ТКС Холдинга» в долгосрочной перспективе. Благодаря сделке «ТКС Холдинг» приобретет экспертизу в корпоративном банкинге. При этом объединенный банк станет более масштабным и диверсифицированным, возможна реализация эффектов синергии. Отметим, что до конца текущего года «ТКС Холдинг» планирует представить долгосрочную стратегию развития, с учетом влияния интеграции Росбанка в состав Группы.
Мы положительно оцениваем среднесрочные перспективы «ТКС Холдинга». Российская экономика, как ожидается, сохранит достаточно высокие темпы роста в 2024–2025 гг., что будет и далее оказывать поддержку банковскому бизнесу. При этом мы ожидаем, что в ближайшие годы «ТКС Холдинг» продолжит демонстрировать опережающий по сравнению с сектором в целом подъем финпоказателей. По нашим оценкам, сделка с Росбанком увеличит прибыль Группы на 6% в 2024 г. и на 20,5% в 2025 г. Поскольку текущее значение ROE у Росбанка существенно ниже, чем у «ТКС Холдинга», мы ожидаем заметную просадку ROE у объединенного банка в ближайшие годы. При этом рассчитываем, что затем данный показатель будет постепенно расти и в долгосрочной перспективе достигнет 30%+.
Что же касается рисков, бизнес «ТКС Холдинга», как и банковского сектора в целом, сильно зависит от экономической и рыночной конъюнктуры. В случае ее нового существенного ухудшения, например из-за дальнейшего усиления санкционного давления на РФ или новой эскалации геополитической напряженности, банк может столкнуться с ухудшением качества кредитного портфеля и снижением основных финансовых показателей.
TCSG.MM | Покупать | |||
Целевая цена, руб. | 3509,7 | |||
Текущая цена, руб. | 2576,5 | |||
Потенциал роста | 36,2% | |||
ISIN | RU000A107UL4 | |||
Капитализация, млрд руб. | 575,3 | |||
Финансовые показатели, млрд руб. | ||||
Показатель | 2022 | 2023 | 2024П | |
Чистый проц. доход | 143,9 | 230,3 | 339,6* | |
Чистая прибыль | 20,8 | 80,9 | 114,6* | |
Активы | 1596,9 | 2269,8 | 4824,1* | |
Финансовые коэффициенты | ||||
Показатель | 2022 | 2023 | 2024П | |
ROE | 10,9% | 33,5% | 27,5%* | |
ROA | 1,4% | 4,2% | 3,2%* | |
CET1 | 17,5% | 16,9% | 15,2%* | |
* С учетом присоединения Росбанка
Аналитический обзор от 11 июня 2024 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
* Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 10.09.2024.