Акции Sempra привлекательны для покупки после просадки

Sempra — диверсифицированный коммунальный холдинг, занимающийся генерацией, передачей, распределением и сбытом э/э и газа в штатах Калифорния и Техас. Кроме того, Sempra владеет объектами э/э и газовой инфраструктуры в Мексике, а также управляет рядом СПГ-проектов в Северной Америке.
Мы присваиваем рейтинг «Покупать» акциям Sempra с целевой ценой $110 на ближайшие 12 месяцев. Потенциал составляет 30,5%.
За последний месяц акции Sempra снизились на 10% на фоне давления на сектор из-за сохраняющихся высоких процентных ставок и опасений инвесторов относительно роста стоимости финансирования масштабной инвестиционной программы компании. Однако компания продемонстрировала сильные результаты за II квартал 2026 г., подтвердила прогноз по прибыли на акцию и сохраняет потенциал роста за счет расширения сетевой инфраструктуры в штате Техас, а также реализации СПГ-проектов. Мы считаем, что текущее снижение котировок не отражает долгосрочные перспективы роста бизнеса компании и создает привлекательную возможность для покупки акций на текущих уровнях.
| SRE | Покупать | ||||
| 12M целевая цена | $110,0 | ||||
| Текущая цена | $84,3 | ||||
| Потенциал роста | 30,5% | ||||
| ISIN | US8168511090 | ||||
| Капитализация, млрд $ | 55,1 | ||||
| EV, млрд $ | 100,6 | ||||
| Количество акций, млрд | 0,6 | ||||
| Free float | 99,9% | ||||
| Финансовые показатели, млрд $ | |||||
| Показатель | 2024 | 2025 | 2026П | ||
| Выручка | 13,2 | 13,7 | 13,9 | ||
| EBITDA | 5,4 | 5,6 | 6,4 | ||
| Чистая прибыль | 3,0 | 3,1 | 3,4 | ||
| EPS, $ | 4,65 | 4,69 | 5,13 | ||
| Дивиденд, $ | 2,46 | 2,59 | 2,65 | ||
| Показатели рентабельности | |||||
| Показатель | 2024 | 2025 | 2026П | ||
| Маржа EBITDA | 40,9% | 41,1% | 45,6% | ||
| Чистая маржа | 22,5% | 22,4% | 24,2% | ||
| ROE | 9,9% | 9,8% | 9,1% | ||
| Мультипликаторы | |||||
| Показатель | LTM | NTM | |||
| EV/EBITDA | 17,6 | 15,5 | |||
| P/E | 28,7 | 15,5 | |||
Финансовые результаты Sempra за II квартал 2026 г. оказались сильными. Скорректированная чистая прибыль увеличилась на 30,7% г/г, до $762 млн, а скорректированная прибыль на акцию выросла на 30,3% г/г, до $1,16. Основным драйвером роста прибыли стали результаты подразделения Sempra Texas, где увеличение доходов было обеспечено вступлением в силу новых тарифов для оператора Oncor, а также пересмотром тарифной базы. Дополнительную поддержку оказал продолжающийся рост спроса на электроэнергию в штате Техас.
Sempra ожидает дальнейший рост бизнеса. Менеджмент подтвердил прогноз по скорректированной прибыли на акцию на 2026 г. в диапазоне $4,8–5,3, что по середине диапазона предполагает рост примерно на 8% относительно уровня 2025 г. Компания также ожидает долгосрочный темп роста EPS на уровне 7–9% в год.
Техас станет ключевой точкой роста в ближайшие годы. Компания получила одобрение на новые проекты по расширению магистральных сетей общей стоимостью $7 млрд. Строительство и модернизация сетей в регионе Даллас — Форт-Уэрт позволит обеспечить подключение новых крупных потребителей с совокупной мощностью до 16 ГВт, ввод объектов запланирован на 2026–2034 гг.
Ввод в эксплуатацию СПГ-проектов Sempra Infrastructure станет важным фактором роста компании. Продолжается строительство первой фазы СПГ-завода в Порт-Артуре (Port Arthur LNG Phase 1) мощностью 13 млн тонн СПГ в год, ввод двух производственных линий которой запланирован на 2027–2028 гг. Кроме того, компания развивает вторую фазу проекта (Port Arthur LNG Phase 2), предусматривающую строительство еще двух линий совокупной мощностью также 13 млн тонн СПГ в год с вводом в 2030–2031 гг.
Бумаги Sempra предлагают неплохую дивидендную доходность. На горизонте следующих 12 месяцев дивиденды могут достичь $2,69, а дивдоходность составит 3,2%.
Оценка акций Sempra по модели дисконтирования дивидендов (DDM) предполагает потенциал роста на 30,5% от текущих уровней.
Среди рисков мы выделяем высокую стоимость финансирования и регуляторные риски, а также природные катастрофы. Бизнес в Калифорнии подвержен влиянию лесных пожаров, которые могут привести к повреждению энергетической инфраструктуры и перебоям в энергоснабжении. Дополнительные риски связаны с сохранением повышенных доходностей казначейских облигаций США, а также с менее благоприятными решениями регуляторов по тарифным делам.
Описание эмитента
Sempra — диверсифицированный коммунальный холдинг, занимающийся генерацией, передачей, распределением и сбытом электроэнергии и газа в штатах Калифорния и Техас. Кроме того, компания владеет объектами электроэнергетической и газовой инфраструктуры в Мексике, а также управляет рядом СПГ-проектов в Северной Америке. Sempra состоит из трех ключевых подразделений. Sempra California включает коммунальные предприятия San Diego Gas & Electric (SDG&E) и Southern California Gas Company (SoCalGas), занимающиеся сбытом электроэнергии и газа в Калифорнии. Sempra Texas владеет техасским электроэнергетическим предприятием Oncor. Sempra Infrastructure занимается развитием энергетической инфраструктуры и международными проектами.
Перспективы компании
Инвестиционная программа Sempra на 2026–2030 гг. увеличена на 16% относительно предыдущего плана, до $65 млрд. Основной объем инвестиций будет направлен на развитие бизнеса в Техасе и Калифорнии, включая расширение сетевой инфраструктуры. Реализация программы позволит увеличить объем регулируемых активов компании и поддержать долгосрочный рост прибыли на фоне увеличения спроса на электроэнергию со стороны дата-центров и промышленных потребителей.
Расширение электросетевой инфраструктуры в Техасе станет важным фактором роста Sempra в ближайшие годы. Компания получила одобрение на новые проекты по развитию магистральных электросетей, которые вместе с ранее согласованными инициативами потребуют $7 млрд инвестиций. Основную часть проектов реализует Oncor Electric Delivery, в которой Sempra принадлежит 80,2%. Новая инфраструктура, включая строительство линий электропередачи в районе Даллас — Форт-Уэрт, а также модернизацию существующих сетей, позволит обеспечить подключение новых потребителей с совокупной мощностью до 16 ГВт, ввод объектов запланирован на 2026–2034 гг. Рост спроса на электроэнергию в Техасе потребует дальнейшего развития сетевой инфраструктуры, что будет способствовать росту регулируемой базы активов и прибыли компании.
Ввод в эксплуатацию СПГ-проектов Sempra Infrastructure станет важным фактором роста компании. В июле 2026 г. СПГ-завод ECA LNG Phase 1 в Мексике отгрузил первую партию продукции, при этом завершение пусконаладочных работ ожидается в IV квартале 2026 г. Одновременно продолжается строительство первой фазы СПГ-завода в Порт-Артуре (Port Arthur LNG Phase 1) мощностью 13 млн тонн СПГ в год, ввод двух производственных линий которой запланирован на 2027–2028 гг. Кроме того, компания развивает вторую фазу проекта (Port Arthur LNG Phase 2), предусматривающую строительство еще двух линий совокупной мощностью также 13 млн тонн СПГ в год с вводом в 2030–2031 гг.
Эксперты Учебного центра «ФИНАМ» регулярно обсуждают техническую и новостную ситуацию по американским акциям, регистрируйтесь.
Стабильно растущие дивиденды. Руководство Sempra продолжает выплаты акционерам в 2026 г. Текущий квартальный дивиденд составляет $0,6575 на акцию. В пересчете на годовой уровень выплаты составит $2,63 на акцию, что соответствует дивидендной доходности 3,1%. На горизонте следующих 12 месяцев дивиденды могут достичь $2,69, а дивдоходность составит 3,2%.
Sempra: исторические и прогнозные дивидендные выплаты

Риски компании
Природные катастрофы. Бизнес Sempra в Калифорнии наиболее уязвим к природным катаклизмам, особенно к крупным лесным пожарам, которые здесь происходят довольно часто. Эти события могут существенно повлиять на инфраструктуру компании, включая линии электропередачи, газопроводы и другие объекты, что чревато длительными перебоями в энергоснабжении.
Высокая доходность 10-летних казначейских облигаций США. Сохранение ставки ФРС на уровне 3,50–3,75% способствует сохранению повышенных доходностей на долговом рынке. Доходность 10-летних казначейских облигаций США находится на уровне около 4,7%, что ограничивает привлекательность дивидендных акций электроэнергетического сектора, включая Sempra. В случае сохранения высоких доходностей на рынке облигаций бумаги компании могут оставаться под давлением из-за снижения относительной привлекательности дивидендной доходности.
Регуляторные риски. Основным регуляторным риском для Sempra остается возможность менее благоприятных решений Комиссии по коммунальным услугам Калифорнии (CPUC) при рассмотрении тарифных дел. Ограничение роста тарифов или неодобрение части расходов, связанных с развитием и модернизацией сетевой инфраструктуры, может снизить доходность регулируемого бизнеса и негативно повлиять на прибыль компании.
Финансовые показатели
Сильные результаты за II квартал 2026 г. Скорректированная чистая прибыль Sempra увеличилась на 30,7% г/г, до $762 млн, а скорректированная прибыль на акцию выросла на 30,3% г/г, до $1,16. Основным драйвером роста прибыли стали результаты подразделения Sempra Texas, где увеличение доходов было обеспечено вступлением в силу новых тарифов для оператора Oncor, а также пересмотром тарифной базы. Дополнительную поддержку оказал продолжающийся рост спроса на электроэнергию в штате Техас.
Sempra ожидает дальнейший рост бизнеса. Менеджмент подтвердил прогноз скорректированной прибыли на акцию на 2026 г. в диапазоне $4,8–5,3, что по середине диапазона предполагает рост примерно на 8% относительно уровня 2025 г. Компания также ожидает долгосрочный темп роста EPS на уровне 7–9% в год.
Sempra: ключевые данные отчетности, млрд $
| Показатели | 2К 2026 | 2К 2025 | Изм., % |
|---|---|---|---|
| Выручка | 3,0 | 3,0 | -0,1% |
| Чистая прибыль | 0,8 | 0,6 | +30,7% |
| Чистая маржа | 25,4% | 19,4% | +6 п. п. |
| Скорр. EPS, $ | 1,16 | 0,89 | +30,3% |
Источник: данные компании, Reuters, расчеты ФГ «Финам»
Sempra: историческая и прогнозная динамика ключевых финансовых показателей, млрд $
| Показатели | 2023 | 2024 | 2025 | 2026П | 2027П | 2028П |
|---|---|---|---|---|---|---|
| Отчет о прибылях и убытках | ||||||
| Выручка | 16,7 | 13,2 | 13,7 | 13,9 | 13,5 | 13,8 |
| Валовая прибыль | 9,9 | 9,0 | 9,1 | 11,8 | 11,3 | 11,7 |
| EBITDA | 5,9 | 5,4 | 5,6 | 6,4 | 6,4 | 6,8 |
| EBIT | 3,7 | 3,0 | 3,1 | 3,9 | 3,6 | 3,9 |
| Чистая прибыль | 2,9 | 3,0 | 3,1 | 3,4 | 3,7 | 4,0 |
| Рентабельность | ||||||
| Валовая маржа | 58,9% | 68,2% | 66,5% | 85,0% | 84,1% | 84,5% |
| EBITDA маржа | 35,3% | 40,9% | 41,1% | 45,6% | 47,7% | 49,3% |
| EBIT маржа | 22,0% | 22,5% | 22,4% | 28,0% | 26,9% | 27,9% |
| Чистая маржа | 17,5% | 22,5% | 22,4% | 24,2% | 27,3% | 28,8% |
| ROE | 10,5% | 9,9% | 9,8% | 9,1% | 9,7% | 10,2% |
| Показатели денежного потока, долга и дивидендов | ||||||
| CFO | 6,2 | 4,9 | 4,6 | 7,1 | 7,1 | 6,9 |
| CFO / Чистая прибыль | 2,13 | 1,65 | 1,49 | 2,10 | 1,93 | 1,72 |
| CFO/EBITDA | 1,05 | 0,91 | 0,81 | 1,11 | 1,10 | 1,00 |
| CAPEX | 9,0 | 9,1 | 11,6 | 9,5 | 9,3 | 10,7 |
| CAPEX, % от выручки | 53,9 | 69,0 | 85,0 | 68,2 | 68,9 | 77,5 |
| FCF | -2,8 | -4,2 | -7,1 | -2,4 | -2,2 | -3,9 |
| Чистый долг | 30,8 | 34,3 | 35,0 | 40,1 | 40,8 | 44,4 |
| Чистый долг / EBITDA | 5,22 | 6,35 | 6,21 | 6,32 | 6,36 | 6,51 |
| EPS, $ | 4,61 | 4,65 | 4,69 | 5,13 | 5,56 | 6,01 |
| DPS, $ | 3,57 | 2,46 | 2,59 | 2,65 | 2,72 | 2,82 |
| Норма выплат, % | 77,4 | 52,9 | 55,3 | 51,6 | 48,9 | 46,9 |
Источник: данные компании, Reuters, расчеты ФГ «Финам»
Оценка
Для оценки стоимости акций Sempra мы использовали модель дисконтирования дивидендов (DDM). Для построения модели дисконтирования дивидендов (DDM) мы учли консенсус-прогнозы аналитиков на 2026–2028 гг., а также долгосрочный прогноз менеджмента компании по росту EPS в диапазоне 7–9% в год в 2029–2033 гг. В модели был использован нижний предел указанного диапазона 7% в год. С учетом данных допущений целевая цена акций Sempra по модели DDM составляет $110, что предполагает потенциал роста на 30,5%.
Sempra: оценка по модели дисконтирования дивидендов
| Показатель | 2026П | 2027П | 2028П | 2029П | 2030П | 2031П | 2032П | 2033П | 2034П |
|---|---|---|---|---|---|---|---|---|---|
| DPS, $ | 1,332 | 2,724 | 2,816 | 3,343 | 3,577 | 3,827 | 4,095 | 4,382 | 4,689 |
| Дисконтированныe DPS, $ | 1,311 | 2,523 | 2,455 | 2,737 | 2,754 | 2,772 | 2,789 | 2,806 | 2,824 |
| Ставка дисконтирования | 6,6% | 6,3% | 6,3% | 6,3% | 6,3% | 6,3% | 6,3% | 6,3% | 6,3% |
| Бета | 0,6 | 0,6 | 0,6 | 0,6 | 0,6 | 0,6 | 0,6 | 0,6 | 0,6 |
| Премия за риск акций | 4,3% | 4,3% | 4,3% | 4,3% | 4,3% | 4,3% | 4,3% | 4,3% | 4,3% |
| Безрисковая ставка | 4,0% | 3,8% | 3,7% | 3,8% | 3,8% | 3,8% | 3,8% | 3,8% | 3,8% |
| Рост дивидендов после 2034 г. (TGR) | 3,0% | ||||||||
| Сумма дисконтированных дивидендов в прогнозном периоде, $ | 22,9 | ||||||||
| Сумма постпрогнозных DPS, $ | 144,6 | ||||||||
| Сумма дисконтированных постпрогнозных DPS, $ | 87,1 | ||||||||
| Целевая цена акции Sempra, $ | 110,0 | ||||||||
| Текущая цена, $ | 84,3 | ||||||||
| Потенциал | 30,5% | ||||||||
Источник: расчеты ФГ «Финам», Reuters
Средневзвешенная целевая цена акций Sempra по выборке аналитиков с исторической точностью прогнозов не менее среднего составляет, по нашим расчетам, $101,3 (апсайд — 20%), а рейтинг акции равен 4,0 (где 1,0 соответствует Strong Sell, 3,0 — Hold, а 5,0 — Strong Buy).
В том числе оценка целевой цены акций аналитиками TD COWEN составляет $110,0 («Покупать»), LADENBURG THALMANN & CO. INC. — $102,5 («Покупать»).
Технический анализ
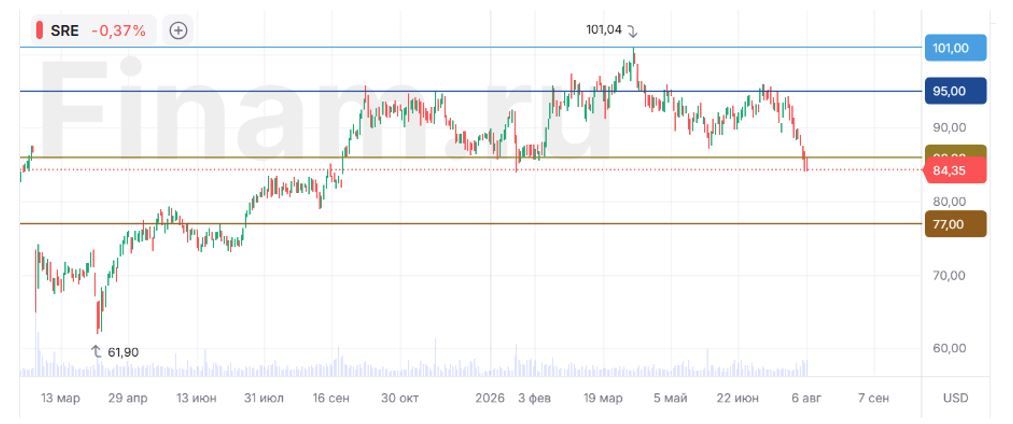
С точки зрения технического анализа акции Sempra после достижения исторического максимума в районе $101 скорректировались и торговались преимущественно в боковике в диапазоне $86–95. В настоящее время котировки находятся в районе $84, при этом акции пробили нижнюю границу боковика, $86, что повышает вероятность продолжения коррекции в район $77. Для открытия позиций на покупку необходимо дождаться стабилизации котировок и формирования признаков разворота. Возврат котировок выше уровня $86 создаст предпосылки для восстановления к верхней границе боковика в районе $95 и последующего тестирования исторического максимума в районе $101.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 07.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии