Акции Oracle наконец дошли до своей справедливой стоимости

Мы понижаем рекомендацию с «Покупать» до «Держать» для акций Oracle и сохраняем целевую цену на уровне $ 165,3. Потенциал роста равен 3,0%.
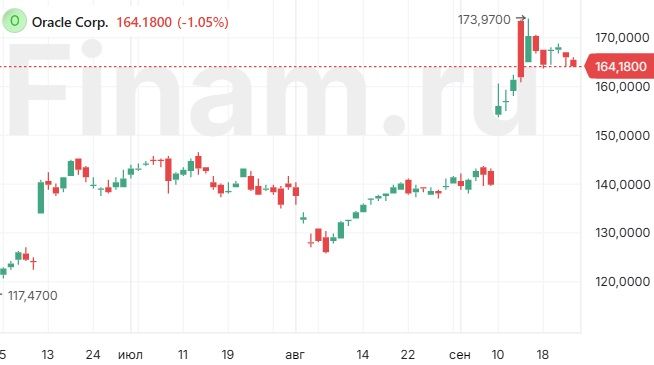
Мы открыли идею в акциях Oracle в марте 2024 года, и недавно котировки дошли до нашей целевой цены (доходность составила 31,6%). Компания представила сильный отчет по итогам 1Q 2025 фингода, где продемонстрировала рост выручки и EPS выше прогнозов. Помимо этого, компания объявила о новых партнерствах с Amazon и Google, а также о планах открыть более 2000 дата-центров для обучения ИИ, так как спрос на технологию до сих пор сильно выше предложения. Однако мы считаем, что на текущих уровнях котировки учитывают будущий позитив в компании в полном размере, поэтому мы понижаем рейтинг ее акций.
При оценке стоимости акций мы опирались на прогнозные мультипликаторы P/E, EV/S и EV/EBITDA компаний-аналогов, исторические значения этих мультипликаторов самой компании.
Oracle Corp — американская технологическая компания, провайдер облачной платформы Oracle Cloud, а также лицензионного и облачного корпоративного ПО.
Oracle — один из немногих представителей value stock в IT-секторе. Компания на протяжении многих лет демонстрирует умеренные и стабильные темпы роста, в среднем в два раза опережает конкурентов по уровню операционной маржи, демонстрируя стабильно высокий и положительный FCF. С 2009 года Oracle выплачивает дивиденды и регулярно их повышает. Дивдоходность NTM оцениваем в 1,0%.
Главный драйвер для бизнеса Oracle — облачный сегмент. В 2024 фингоду рост выручки от облачных сервисов оказался сопоставимым с предшествующим фингодом — 42% г/г против 47% г/г в 2023 фингоду. В 2025 фингоду облачные доходы продолжат расти темпами не ниже, чем в 2024 фингоду. Устойчивый рост отрасли облачных вычислений и корпоративного облачного ПО создает для Oracle прочный фундамент долгосрочного роста.
Oracle можно отнести к числу главных бенефициаров стремительного развития ИИ. Облачная платформа OracleCloud Gen 2 является предпочтительной для работы с генеративным ИИ, поскольку она самая производительная и имеет самую низкую стоимость использования кластеров GPU.
Oracle по итогам 1Q 2025 фингода с окончанием 31 августа отчиталась о росте выручки на 8% г/г, до $ 13,3 млрд. Драйвером роста послужили облачные сервисы, в первую очередь инфраструктурные облачные решения. Выручка облачных сервисов типов IaaS и SaaS возросла на 21% г/г и составила $ 5,6 млрд. Скорр. операционная прибыль показала двухзначный рост, на 13% г/г, и составила $ 5,7 млрд. Скорр. чистая прибыль за 1Q выросла на внушительные 21% г/г, до $ 2,9 млрд. Скорр. развод. прибыль на акцию составила $ 1,39 (+21,1% г/г).
Менеджмент Oracle прогнозирует, что в течение 2025 финансового года сохраняющийся высокий спрос на искусственный интеллект подтолкнет продажи Oracle и RPO (Remaining Performance Obligations) еще выше, приведет к двузначному росту доходов в финансовом году. Каждый последующий квартал будет расти быстрее предыдущего, поскольку мощности платформы Oracle Cloud Infrastructure начнут догонять спрос. Только в 4Q 2024 фингода Oracle подписала более 30 контрактов на оказание услуг, связанных с ИИ, на общую сумму свыше $ 12,5 млрд, в том числе контракт с Open AI на обучение ChatGPT в Oracle Cloud. А в прошедшем квартале компания подписала соглашение о партнерстве с Amazonи Google.
Основные риски для Oracle сопряжены с высокими процентными ставками, с учетом большой долговой нагрузки компании, и повышенной волатильностью на американском фондовом рынке.
ORCL | Держать |
Целевая цена | $ 165,3 |
Текущая цена | $ 165,95 |
Потенциал снижения | 3,0% |
ISIN | US68389X1054 |
Капитализация, млрд $ | 459,8 |
EV, млрд $ | 533,4 |
Финансовые показатели, млрд $ | |||
Показатель | 2024* | 2025E* | 2026E* |
Выручка | 53,0 | 57,8 | 63,6 |
Скорр. EBITDA | 29,2 | 30,9 | 34,5 |
Скорр. чистая прибыль | 15,7 | 17,7 | 20,2 |
Скорр. развод. EPS, $ | 5,56 | 6,23 | 7,12 |
Показатели рентабельности | |||
Показатель | 2024* | 2025E* | 2026E* |
Скорр. маржа EBITDA | 55,09% | 53,50% | 54,25% |
Скорр. чистая маржа | 29,62% | 30,60% | 31,76% |
* Финансовый год с окончанием 31 мая
Аналитический отчет от 14 марта 2024 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
* Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 24.09.2024.
* Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.