Акции Merck актуальны на покупку
Акции Merck за последние 12 мес. принесли доходность в размере 63%, в полной мере оправдав наши инвестиционные ожидания. Ранее компания нивелировала для себя риски, связанные с политикой Трампа, приняв необходимые меры по урегулированию цен с администрацией и решив вложиться в расширение производства внутри США, что вернуло симпатии инвесторов к этому представителю бигфармы. Далее компания осуществила ряд значимых приобретений в целях расширения линейки перспективных разработок, чтобы защититься от негативного эффекта потери патентной защиты препаратов-блокбастеров в обозримые годы. Актуальность вложений в акции Merck, на наш взгляд, сохраняется.
Динамика доходности акций Merck по сравнению с Ishares U.S. Pharmaceuticals ETF и индексом S&P 500 за 12 мес.

Мы присваиваем акциям Merck & Co рейтинг «Покупать» с целевой ценой на 12 мес. на уровне $154,8. Потенциал роста — 18,7%.
| MRK | Покупать | |||
| 12M целевая цена | $154,8 | |||
| Текущая цена | $130,4 | |||
| Потенциал роста | 18,7% | |||
| ISIN | US58933Y1055 | |||
| Капитализация, млрд $ | 321,8 | |||
| EV, млрд $ | 356,5 | |||
| Количество акций, млрд | 2,47 | |||
| Free float | 99,6% | |||
| Финансовые показатели, млн $ | ||||
| Показатель | 2025 | 2026E | 2027E | |
| Выручка | 65 011 | 67 124 | 70 312 | |
| EBITDA | 32 914 | 15 855 | 33 492 | |
| Чистая прибыль | 18 254 | 4 516 | 20 066 | |
| Скорр. EPS, $ | 9,2 | 2,7 | 9,4 | |
| Дивиденд, $ | 3,2 | 3,2 | 3,5 | |
| Показатели рентабельности | ||||
| Показатель | 2025 | 2026E | 2027E | |
| Маржа EBITDA | 50,6% | 23,6% | 47,6% | |
| Чистая маржа | 28,1% | 6,7% | 28,5% | |
| Мультипликаторы | ||||
| Показатель | LTM | NTM | ||
| EV/S | 5,5 | 5,2 | ||
| P/S | 4,8 | 4,6 | ||
| DY | 2,6% | 2,7% | ||
Merck & Co — ведущая американская биофармацевтическая компания, разрабатывающая инновационные лекарства и вакцины, удерживает мировое лидерство в области онкологии.
Ключевое наименование в линейке Merck — противораковый препарат Keytruda, имеющий 42 одобренных показания к применению. С 2023 г. Keytruda стал самым продаваемым препаратом в мире. В 2024 г. выручка от блокбастера составила $29,5 млрд. В 2025 г. — превысила $31 млрд. По нашим оценкам, продажи Keytruda в 2026 г. могут составить порядка $33 млрд.
С начала 2026 г. FDA одобрило использование Keytruda и Keytruda Qlex в комбинациях для лечения различных видов рака, включая платинорезистентный рак яичников (февраль), почечно-клеточный рак (июнь), распространенный тройной негативный рак молочной железы (июнь) и мышечно-инвазивный рак мочевого пузыря (июль). Merck продолжает проводить клинические испытания Keytruda и успешно доводит препарат до коммерциализации в различных странах и регионах, в том числе в ЕС и Японии.
Merck располагает мощным пайплайном — по состоянию на июль 2026 г. в рамках третьей (заключительной) фазы клинических исследований у компании насчитывается более 30 программ, а на стадии рассмотрения регулятивными органами и регистрации — еще 5. Свыше 50 программ реализуется в рамках второй фазы исследований.
По итогам 2К 2026 компания увеличила выручку на 5% г/г, до $16,6 млрд, с превышением прогнозов на $240 млн. В частности, выручка от блокбастера Keytruda (включая Keytruda Qlex) возросла на 5% г/г, до $8,4 млрд, а от вакцин Gardasil — на 4%, до $1,2 млрд, на фоне оживления спроса в Азиатско-Тихоокеанском регионе и Европе. За квартал Merck зафиксировала чистый убыток по GAAP в размере $1,3 млрд (против прибыли $4,4 млрд во 2К 2025), при этом скорректированный убыток на акцию составил $0,13 (ожидался нулевой результат) — отрицательные результаты обусловлены разовыми затратами на поглощение компании Terns в размере $2,31 на акцию. Компания сузила и повысила прогноз по выручке на 2026 г. до диапазона $66,3–67,3 млрд (предыдущий ориентир составлял $65,8–67,0 млрд). Тем временем прогноз по скорректированной прибыли на акцию был существенно снижен, до диапазона $2,66–2,76 вместо прежних $5,04–5,16, в связи с эффектом от приобретений.
На данном этапе компания выглядит недооцененной с фундаментальной точки зрения — торгуется с дисконтом 18,7% относительно аналогов по прогнозным мультипликаторам P/E, EV/S и P/S (NTM). К рискам для компании можно отнести конкуренцию со стороны аналогов, с которой могут столкнуться ключевые препараты после истечения патентной защиты.
Описание эмитента
Merck & Co — ведущая американская биофармацевтическая компания, разрабатывающая инновационные лекарства и вакцины, удерживает мировое лидерство в области онкологии (препарат Keytruda является самым продаваемым в мире).
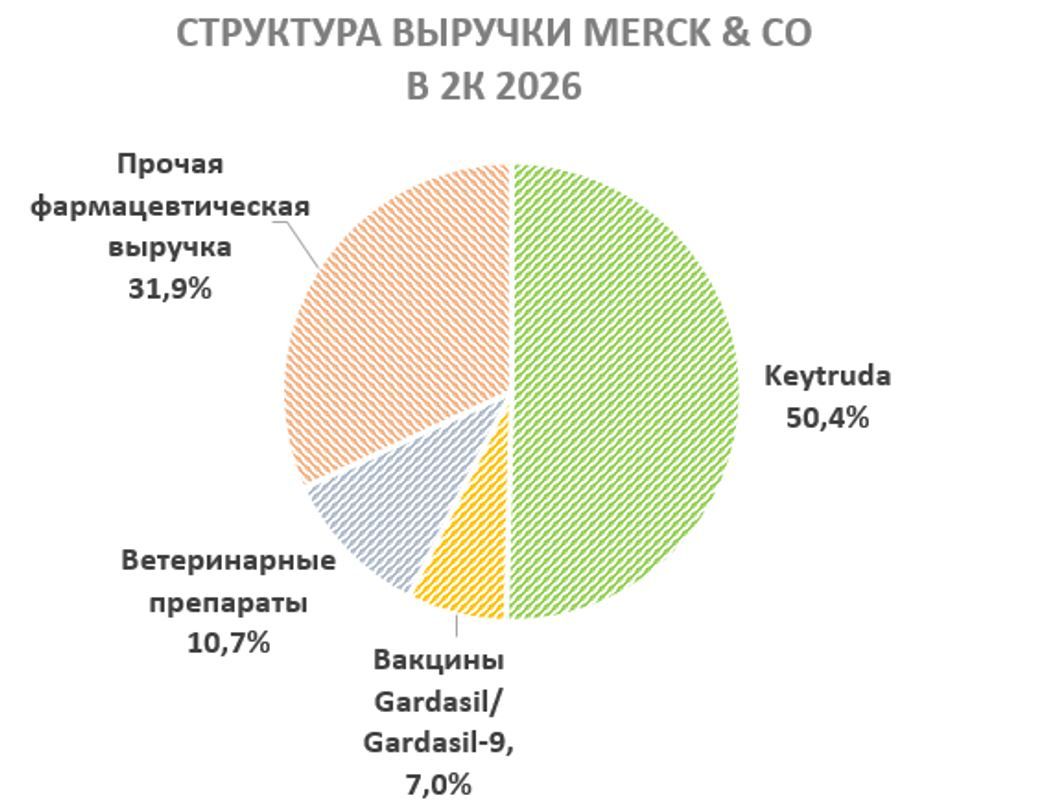
Деятельность Merck подразделяется на два ключевых направления — фармацевтическое и ветеринарное. Фармацевтическое направление, приносящее почти 90% выручки, включает в себя разработку и выпуск препаратов для лечения заболеваний в таких областях, как онкология, неотложная медицинская помощь, иммунология, неврология, вирусология, кардиология, метаболические заболевания (диабет) и гинекология. Кроме того, компания специализируется на вакцинах — детских и взрослых. Ветеринарное направление включает в себя разработку и производство широкого спектра фармацевтических препаратов и вакцин для животных, а также предлагает комплекс решений и услуг по профилактике, лечению и контролю заболеваний у всех основных видов домашнего скота и домашних животных.
В рамках фармацевтического сегмента наибольшую выручку фармгиганту приносит препарат-блокбастер Keytruda для лечения целого ряда видов рака (50,4% от общей выручки во 2К 2026). Биотехнологический препарат на основе моноклональных антител эффективен в терапии целого списка онкологических недугов, в том числе меланомы, различных видов рака легкого, рака головы и шеи, мочевого пузыря, желудка, пищевода, шейки матки, печени, желчных путей, почек, эндометрия, а также лимфомы Ходжкина, рака из клеток Меркеля, трижды негативного рака молочной железы и других злокачественных новообразований. На текущий момент препарат имеет одобрения по 42 клиническим показаниям в США. Клинические испытания по Keytrudа по новым показаниям к применению продолжаются.
Ветеринарный сегмент (функционирующий за пределами США и Канады под брендом MSD Animal Health) обеспечил 10,7% совокупной выручки компании в минувшем квартале. Деятельность сегмента разделена на два направления — разработку фармацевтических препаратов и вакцин для сельскохозяйственного скота, а также терапевтических решений и средств защиты для домашних питомцев. Операционная устойчивость дивизиона во многом опирается на противопаразитарную франшизу Bravecto, квартальные продажи которой стабильно превышают $350 млн. Портфель продолжает расширяться, в том числе за счет вывода на рынок инъекционной формы Bravecto Quantum с пролонгированным действием.
На третьей строчке по доле выручки у Merck — вакцина Gardasil/Gardasil 9. Первое из наименований защищает от передаваемого половым путем вируса папилломы человека (ВПЧ) типов 6, 11, 16 и 18, а второе — от типов 6, 11, 16, 18, 31, 33, 45, 52 и 58. Существует более 100 типов ВПЧ, из которых как минимум 14 приводят к развитию рака, поэтому соответствующие вакцины от Merck пользуются растущим спросом в глобальном масштабе. Две вакцины суммарно принесли 7% выручки во 2К 2026.
Факторы роста
Линейка экспериментальных препаратов Merck является одной из самых обширных и диверсифицированных в отрасли. По состоянию на август 2026 г. в рамках третьей (заключительной) фазы клинических исследований у компании насчитывается более 30 программ, а на стадии рассмотрения регулятивными органами и регистрации — еще 5. Свыше 50 программ реализуется в рамках второй фазы исследований.
Ключевое наименование в линейке Merck — противораковый препарат Keytruda, имеющий 42 одобренных показания к применению. С 2023 г. — самый продаваемый препарат в мире. В 2025 г. выручка от блокбастера превысила $31 млрд. По нашим оценкам, продажи Keytruda в 2026 г. могут составить порядка $33 млрд.
С начала 2026 г. FDA одобрило использование Keytruda и Keytruda Qlex в комбинациях для лечения различных видов рака, включая платинорезистентный рак яичников (февраль), почечно-клеточный рак (июнь), распространенный тройной негативный рак молочной железы (июнь) и мышечно-инвазивный рак мочевого пузыря (июль). Merck продолжает проводить клинические испытания Keytruda и успешно доводит препарат до коммерциализации в различных странах и регионах, в том числе в ЕС и Японии. Препарат является дорогостоящим: доза лекарства, которую необходимо вводить каждые 3 недели, стоит свыше $12 тыс. Блокбастер имеет патентную защиту до декабря 2028 г.
За последние годы компания провела масштабную работу, чтобы подготовиться к моменту, когда ее главный онкологический блокбастер Keytruda начнет терять патентную защиту. Чтобы компенсировать будущие потери, фармгигант выкупил несколько перспективных медицинских стартапов и разрабатывает новые подходы к лечению тяжелых недугов.
В текущем пайплайне компании можно выделить 4 инновационных направления, способных компенсировать потенциальное снижение выручки от устаревающих препаратов в перспективе нескольких лет:
- Новое поколение «умных» лекарств от рака (ADC-конъюгаты): Merck делает огромную ставку на конъюгаты «антитело — лекарство», которые работают как «внутриклеточные снайперы», уничтожая опухоли без вреда для здоровых тканей. В этой группе перспективно выглядит препарат Ifinatamab deruxtecan (MK-2400), который уже находится на финальной проверке у американского регулятора (FDA) для лечения агрессивного мелкоклеточного рака легкого. Решение по нему ожидается в октябре. Параллельно компания тестирует другую перспективную молекулу — Sacituzumab tirumotecan (MK-2870), нацеленную на белок TROP2, которая проходит испытания против целого спектра опасных заболеваний, включая рак груди, желудка, мочевого пузыря и кишечника. В США разрабатываемой молекуле присвоен статус «прорывной терапии», одобрение еще не получено.
- мРНК-вакцины против рака: Технология мРНК, ставшая известной во время пандемии, теперь адаптирована для персонализированной борьбы с онкологией. Совместно с компанией Moderna создается инновационный препарат Intismeran autogene (V940). Метод лечения уникален — у пациента берут образец опухоли, расшифровывают ее генетический код и создают персональную вакцину, которая обучает собственный иммунитет человека распознавать и уничтожать конкретно его раковые клетки. Сейчас эта высокотехнологичная терапия проходит финальные стадии испытаний против меланомы, рака легких и рака почки.
- Таблетка от «плохого» холестерина вместо уколов: Для миллионов людей, которым не помогают обычные статины, Merck разработала революционную альтернативу инъекциям. Препарат Enlicitide decanoate (MK-0616) — это первая в своем роде таблетка, которая заставляет печень самостоятельно и очень активно выводить «плохой» холестерин из крови. Она работает так же эффективно, как и дорогие биологические уколы (ингибиторы PCSK9), но гораздо удобнее в применении и уже передана на одобрение европейским медицинским регуляторам.
- Прорыв в лечении легочной гипертензии: Тяжелое и прогрессирующее сужение сосудов легких, приводящее к опасной одышке и сердечной недостаточности, теперь можно лечить принципиально новым способом. Препарат Winrevair (sotatercept / MK-7962) действует не как старые лекарства, которые лишь временно расширяли сосуды, а на клеточном уровне восстанавливает правильный баланс сигналов в тканях, буквально обращая вспять патологические процессы в артериях. В настоящее время медицинские власти США проводят финальное рассмотрение расширения показаний к применению препарата.
Ключевые новости Merck по части R&D и новых продуктов за последний квартал демонстрируют масштабность линейки разработок компании:
- FDA одобрило Lipfendra (enlicitide) — первый и единственный принимаемый один раз в день пероральный ингибитор PCSK9 для снижения уровня холестерина ЛПНП у взрослых с гиперхолестеринемией.
- FDA одобрило Keytruda и Keytruda QLEX в комбинации с Welireg для адъювантной терапии определенных пациентов с почечно-клеточной карциномой.
- FDA предоставило статус «прорывной терапии» исследуемому пероральному ингибитору KRAS G12C calderasib (MK-1084) в комбинации с Keytruda для первой линии терапии пациентов с распространенным или метастатическим немелкоклеточным раком легкого.
- Объявлены положительные результаты фазы 3 исследования TroFuse-005 — исследуемый анти-TROP2 антитело-конъюгат (ADC) sacituzumab tirumotecan (sac-TMT) показал эффективность у пациенток с распространенным или рецидивирующим раком эндометрия.
- Совместно с Gilead представлены первые результаты фазы 3 — исследуемая пероральная схема лечения ВИЧ один раз в неделю в виде одной таблетки, содержащей islatravir и lenacapavir, успешно обеспечила поддержание вирусологической супрессии у взрослых пациентов.
- Получены регуляторные одобрения в Японии и Китае для препарата Enflonsia, предназначенного для профилактики инфекций нижних дыхательных путей, вызванных респираторно-синцитиальным вирусом (РСВ), у младенцев.
- Объявлены положительные результаты фазы 3 исследования — моноклональное антитело tulisokibart (MK-7240), нацеленное на цитокин TL1A, показало эффективность у пациентов с язвенным колитом средней и тяжелой степени активности.
- Завершено приобретение компании Terns Pharmaceuticals за $6,8 млрд, что позволило включить в портфель MK-4208 — новый аллостерический ингибитор тирозинкиназы BCR::ABL1, получивший ранее статус прорывной терапии от FDA для лечения хронического миелоидного лейкоза.
Акции Merck за последние 12 мес. продемонстрировали динамичный рост с опережением рынка и сектора — на 63% (если сравнивать с доходностью индекса S&P 500 в 21% и фармацевтического ETF 55%), и более чем оправдали наши инвестиционные ожидания.
Несмотря на крупную прибавку за год, акции Merck все еще выглядят фундаментально недооцененными с учетом перспектив роста выручки в ближайшие 12 мес.
Финансовые показатели
В 2025 г. Merck продолжила демонстрировать положительную динамику ключевых финансовых показателей — выручка компании достигла $65,0 млрд (+1%), а чистая прибыль составила $18,3 млрд (+7%). Несмотря на падение продаж вакцины Gardasil/Gardasil 9 на 39% из-за снижения спроса в Азии, общий портфель показал рост продаж. Ключевой драйвер подъема выручки — блокбастер Keytruda ($31,7 млрд, +7%).
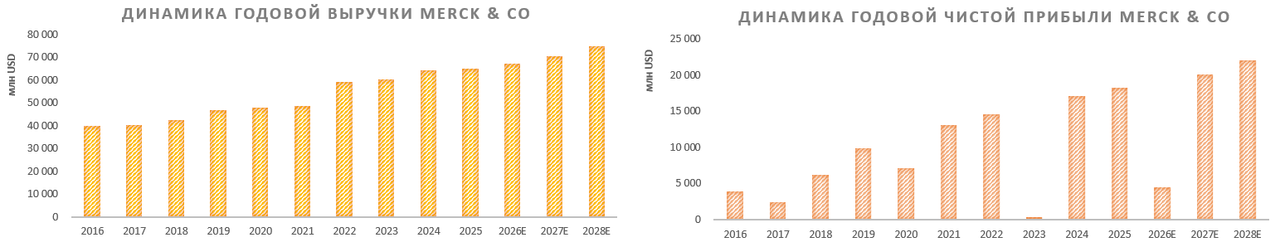
В 2026–2028 гг. прогнозируется дальнейший рост выручки, при этом чистая прибыль в 2026 г., как ожидается, значительно сократится под влиянием ряда крупных приобретений, включая покупку Cidara Therapeutics за $9,2 млрд, а также издержки по поглощению Terns Pharmaceuticals в размере порядка $6 млрд. Череда приобретений обусловлена стремлением фармгиганта компенсировать ожидаемое в перспективе нескольких лет сокращение выручки от устаревающих препаратов.
Долговая нагрузка компании является нормативной и не вызывает опасений на ближайшие годы.
| млн $ | Фактические данные | Прогноз | ||||
| 2023 | 2024 | 2025 | 2026E | 2027E | 2028E | |
| Выручка | 60 115 | 64 168 | 65 011 | 67 124 | 70 312 | 74 882 |
| EBITDA | 8 025 | 27 897 | 32 914 | 15 855 | 33 492 | 36 502 |
| EBITDA-маржа | 13,3% | 43,5% | 50,6% | 23,6% | 47,6% | 48,7% |
| R&D | 29 771 | 17 865 | 15 614 | 27 617 | 17 397 | 18 184 |
| Чистая прибыль | 365 | 17 117 | 18 254 | 4 516 | 20 066 | 22 015 |
| Чистая маржа | 0,6% | 26,7% | 28,1% | 6,7% | 28,5% | 29,4% |
| EPS, $ | 0,1 | 6,7 | 7,3 | 2,0 | 8,4 | 9,1 |
| Скорректированный EPS, $ | 1,5 | 7,7 | 9,2 | 2,7 | 9,4 | 10,5 |
| Дивиденд на акцию, $ | 3,0 | 3,1 | 3,2 | 3,2 | 3,5 | 3,7 |
| Чистый долг | 27 962 | 23 422 | 34 774 | 37 336 | 25 554 | 15 943 |
| Чистый долг / EBITDA | 3,5x | 0,8x | 1,1x | 2,4x | 0,8x | 0,4x |
| FCF | 9 143 | 18 096 | 12 360 | 16 967 | 21 910 | 24 165 |
Источник: данные компании, Reuters
По итогам 2К 2026 компания увеличила выручку на 5% г/г, до $16,6 млрд, с превышением прогнозов на $240 млн. В частности, выручка от Keytruda (включая Keytruda Qlex) возросла на 5% г/г, до $8,4 млрд, а от вакцин Gardasil — на 4%, до $1,2 млрд, на фоне оживления спроса в Азиатско-Тихоокеанском регионе и Европе. За квартал Merck зафиксировала чистый убыток по GAAP в размере $1,3 млрд (против прибыли $4,4 млрд во 2К 2025), при этом скорректированный убыток на акцию составил $0,13 (ожидался нулевой результат) — отрицательные результаты обусловлены разовыми затратами на поглощение компании Terns в размере $2,31 на акцию.
Компания сузила и повысила прогноз по выручке на 2026 г. до диапазона $66,3–67,3 млрд (предыдущий ориентир составлял $65,8–67,0 млрд). Мидпойнт обновленного диапазона $66,8 млрд предполагает рост на 2,8% по сравнению с фактическим результатом 2025 г. Тем временем прогноз по скорректированной прибыли на акцию был существенно снижен — до диапазона $2,66–2,76 вместо прежних $5,04–5,16, в связи с эффектом от приобретений.
Стоит отметить, что компания выплачивает дивиденды 36 лет подряд, при этом повышает их уже 15 лет. Ожидаемая дивидендная доходность акций Merck (NTM) составляет 2,7% при прогнозном дивиденде NTM $3,5.
Оценка
Мы провели оценку Merck & Co методом сравнения с аналогами, основываясь на отдельных прогнозных финансовых показателях на 12 мес. вперед. Наша оценка рассчитывается как среднее арифметическое оценок по 3 мультипликаторам из таблицы ниже.
| Эмитент | P/S LTM | P/E NTM | P/S NTM | EV/S NTM |
| Merck & Co Inc | 4,8 | 18,2 | 4,6 | 5,3 |
| Regeneron Pharmaceuticals, Inc. | 5,1 | 13,1 | 4,5 | 4,5 |
| Abbott Laboratories | 3,9 | 18,7 | 3,6 | 4,3 |
| Eli Lilly and Company | 14,3 | 27,8 | 11,7 | 13,5 |
| AbbVie Inc. | 6,8 | 16,1 | 6,2 | 7,5 |
| Amgen Inc | 5,9 | 17,2 | 5,6 | 6,9 |
| Vertex Pharmaceuticals Incorporated | 10,5 | 26,0 | 9,5 | 9,6 |
| Johnson & Johnson | 6,3 | 21,3 | 5,9 | 6,5 |
| Novo Nordisk A/S | 3,4 | 14,0 | 3,5 | 3,8 |
| Медиана | 6,1 | 17,9 | 5,8 | 6,7 |
| Чистая прибыль скорр. NTM, млрд $ | Выручка NTM, млрд $ | Выручка NTM, млрд $ | ||
| 17,846 | 69,267 | 69,267 | ||
| Оценка капитализации, млрд $ | 319,879 | 398,811 | 427,049 | |
| Усредненная оценка капитализации, млрд $ | 381,913 |
| Количество акций в обращении, млрд шт. | 2,467 |
| Чистый долг, млрд $ | 34,774 |
| Оценка стоимости акции, $ | 154,8 |
| Текущая стоимость, $ | 130,4 |
| Потенциал роста | 18,7% |
Источник: данные Reuters, оценки ФГ «Финам»
Целевая капитализация Merck составила $382 млрд, или $154,8 на акцию, на горизонте 12 мес., что предполагает потенциал роста на 18,7% от текущей цены. На основании этого мы присваиваем рейтинг «Покупать» акциям Merck.
Усредненная целевая цена акций Merck по выборке аналитиков с исторической точностью прогнозов не менее среднего составляет $134,4 (апсайд +3,1%), а рейтинг акции эквивалентен 3,1 (где 1,0 соответствует рейтингу Strong Sell, 3,0 — Hold, а 5,0 — Strong Buy). В том числе оценка целевой цены акций Merck аналитиками Wells Fargo составляет $150 («Лучше рынка»).
Технический анализ
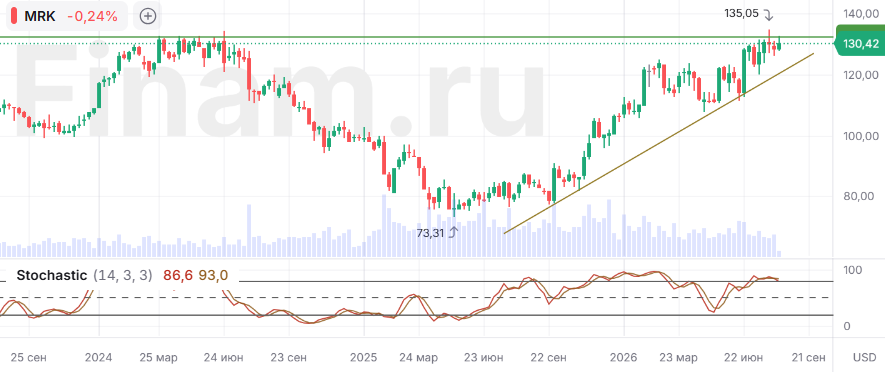
На недельном графике выстраивается долгосрочный восходящий тренд, но цена находится вблизи исторических максимумов и может взять паузу в росте на текущих отметках. При этом восходящий тренд не скомпрометирован, и цена в среднесрочной перспективе может обновить исторические максимумы.
Научитесь самостоятельно находить и анализировать фигуры технического анализа. Посетите онлайн-курс «Практический трейдинг», старт новый группы каждую неделю.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 12.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии