Акции Johnson & Johnson способны продолжить рост
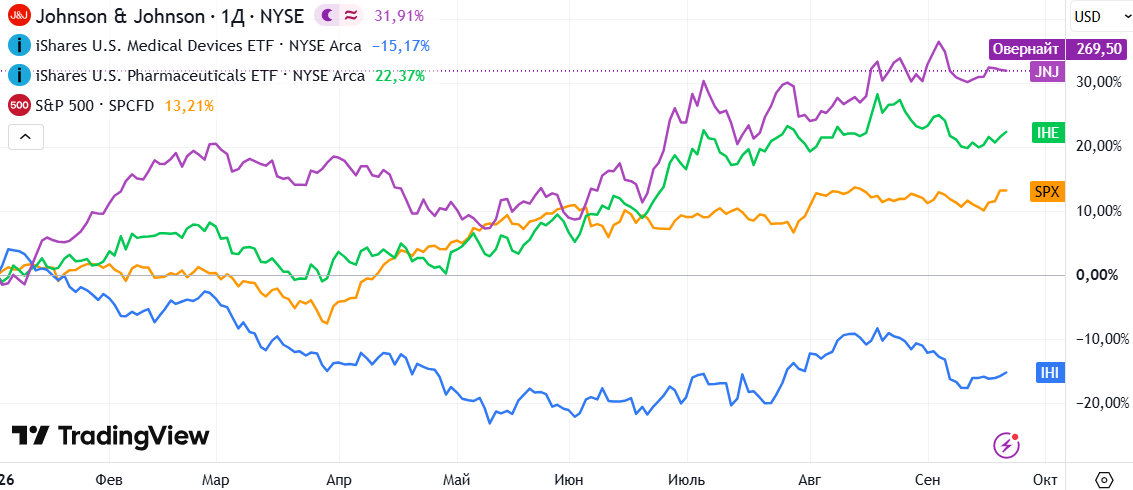
Акции J&J за период с начала года принесли доходность с опережением рыночной и отраслевой — бумага обогатила инвесторов на 32% YTD. Ключевыми драйверами роста капитализации Johnson & Johnson в 2026 г. стали сильные операционные показатели, прорывы в онкологии, иммунологии и особенно нейропсихиатрии (научные доклады представлены на недавней конференции Morgan Stanley), а также долгожданный коммерческий запуск новой роботизированной хирургической системы.
Динамика доходности акций JNJ, Ishares U.S. Pharmaceuticals ETF, Ishares U.S. Medical Devices ETF и индекса S&P 500 YTD
В 2026 г. J&J укрепила свои позиции за счет сделок M&A, объявив 8 июня о соглашении по покупке биотехнологической компании Firefly Bio за $1 млрд. Сделка позволила J&J получить контроль над технологической платформой Firelink для создания инновационных конъюгатов антитело-деградатор. Тем временем подразделение медтеха J&J расширило портфель электрофизиологических решений, заключив в апреле соглашение о поглощении компании Atraverse Medical за неразглашаемую сумму.
По итогам 2К 2026 выручка Johnson & Johnson выросла на 6,6% г/г, до $25,31 млрд, превзойдя ожидания на $250 млн. Скорректированная чистая прибыль на акцию (EPS) составила $2,90 (+4,7% г/г), на 5 центов выше прогнозов. Чистая прибыль J&J по GAAP за 2К 2026 практически не изменилась, незначительно снизившись на 0,1% г/г, до $5,53 млрд. Сегмент инновационной медицины (фармацевтический) показал рост продаж на 7,8% благодаря препаратам Darzalex (+18,9% г/г), Carvykti (+49,4% г/г), Tecvayli (+56,5% г/г), Talvey (+63,3% г/г) и Rybrevant/Lazcluze (+60,8% г/г), Tremfya (+72,5% г/г) в иммунологии, а также Spravato (+40,8% г/г) и Caplyta (+70,9% г/г) в неврологии. Сегмент медтеха увеличил выручку на 4,5%, чему способствовал высокий спрос на электрофизиологические продукты (+4,4% г/г) и системы Shockwave (+14,6% г/г), продукты для закрытия ран и биохирургии.
Компания повысила прогнозы по финансовым результатам на весь 2026 г.: теперь ожидается годовая выручка в диапазоне $100,8–101,4 млрд (+7,3% по мидпойнту, ранее в апреле прогнозировалось $100,3–101,3 млрд) и скорректированная EPS в диапазоне $11,60–11,75 (+8,1% по мидпойнту, ранее ожидалось $11,45–11,65). Таким образом, компания впервые в своей 140-летней истории официально идет на превышение планки в $100 млрд годовой выручки.
На данном этапе компания недооценена с фундаментальной точки зрения — торгуется с дисконтом 16,7% относительно аналогов по прогнозным мультипликаторам P/E, EV/EBITDA и EV/S (NTM).
Компания 63 года кряду выплачивает дивиденды, ожидаемая DY NTM составляет 2,0%, прогнозный дивиденд — $5,5.
К рискам для компании можно отнести инфляционное давление и непредсказуемые изменения регуляторной среды в здравоохранении.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 23.09.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии