Акции Intel выглядят привлекательными для покупки

Сильные результаты за 2К 2026 подтверждают восстановление бизнеса Intel. Компания наращивает выручку в сегментах ЦОД, ИИ и клиентских устройств, перешла от убытка к прибыли, а прогноз менеджмента указывает на сохранение положительной динамики в 3К. В более долгосрочной перспективе потенциальный заказ Google и сотрудничество с Apple могут поддержать развитие контрактного производства Intel на фоне стремления технологических компаний диверсифицировать выпуск чипов и снизить зависимость от TSMC.
Дополнительными драйверами выступают рост инвестиций в ИИ-инфраструктуру и расширение производства серверных процессоров в Ирландии. Мы считаем, что акции компании выглядят привлекательными для покупки.
Intel — американский производитель компьютерных компонентов и электронных устройств, работающий по бизнес-модели IDM, которая включает самостоятельную разработку, производство и продажу интегральных микросхем.
Мы присваиваем рейтинг «Покупать» акциям Intel с целевой ценой $121,5, что отражает потенциал роста на 41% от текущего уровня.
| INTC | Покупать | ||||||
| 12M целевая цена | $121,5 | ||||||
| Текущая цена | $86,3 | ||||||
| Потенциал роста | 41% | ||||||
| ISIN | US4581401001 | ||||||
| Капитализация, млрд $ | 465,6 | ||||||
| EV, млрд $ | 502,1 | ||||||
| Количество акций, млрд | 5,0 | ||||||
| Free float | 99,9% | ||||||
| Финансовые показатели, млрд $ | |||||||
| Показатель | 2024 | 2025 | 2026П | ||||
| Выручка | 53,1 | 52,9 | 62,7 | ||||
| EBITDA | 11,1 | 14,6 | 22,1 | ||||
| EBIT | -0,3 | 2,9 | 9,7 | ||||
| Чистая прибыль | -0,6 | 1,9 | 7,8 | ||||
| EPS, $ | -0,13 | 0,42 | 1,51 | ||||
| Дивиденд, $ | 0,38 | - | - | ||||
| Показатели рентабельности | |||||||
| Показатель | 2024 | 2025 | 2026П | ||||
| EBITDA-маржа | 21,0% | 27,7% | 35,2% | ||||
| EBIT-маржа | -0,5% | 5,5% | 15,5% | ||||
| Чистая маржа | -1,1% | 3,6% | 12,4% | ||||
| ROE | -2,2% | 1,8% | 6,6% | ||||
| Мультипликаторы | |||||||
| Показатель | LTM | NTM | |||||
| P/E | N/A | 49,3 | |||||
| EV/EBITDA | 29,9 | 19,6 | |||||
Финансовые результаты Intel за 2К 2026 оказались сильными. Выручка выросла на 25% г/г, до $16,1 млрд, и превысила прогноз самой компании. Основной вклад внесли сегменты ЦОД и ИИ, а также клиентских устройств, выручка которых увеличилась на 59% г/г, до $6,3 млрд, и на 13% г/г, до $8,9 млрд, соответственно. Рост был обусловлен повышением средних цен реализации и увеличением поставок серверных процессоров. Скорректированная чистая прибыль составила $2,2 млрд против убытка $0,4 млрд годом ранее, а прибыль на акцию достигла $0,42 против убытка $0,10.
Прогнозы менеджмента на 3К 2026 предполагают дальнейший рост финансовых показателей. Выручка ожидается в диапазоне $15,8–16,8 млрд, что по средней точке диапазона соответствует росту примерно на 19% г/г. Валовая маржа прогнозируется на уровне 42,0%, что на 2,0 п. п. выше фактического показателя годом ранее. Скорректированная прибыль на акцию ожидается на уровне $0,38 против $0,23 годом ранее, что предполагает рост примерно на 65% г/г.
Крупные заказы со стороны технологических компаний могут поддержать развитие контрактного производства Intel. Google может разместить у Intel заказ на выпуск более 3 млн процессоров в 2028 г. Кроме того, в июле Intel договорилась с Apple о совместной разработке и производстве чипов в США. Интерес к мощностям Intel связан со стремлением крупнейших технологических компаний диверсифицировать цепочки поставок и снизить зависимость от TSMC на фоне высокой загрузки тайваньского производителя и геополитических рисков.
Спрос на ИИ-инфраструктуру остается системным драйвером. Бум вокруг ИИ отражается в росте капитальных затрат на дата-центры. По оценкам JPMorgan, совокупные капитальные затраты крупных технологических компаний могут достичь $650 млрд в 2026 г. и превысить $1,1 трлн в 2027 г. Масштабирование ИИ-инфраструктуры поддерживает долгосрочные перспективы Intel на рынке решений для дата-центров.
Расширение производственных мощностей в Европе. Intel направит €5 млрд на модернизацию предприятия в Ирландии и увеличение выпуска пластин, используемых для производства Xeon 6 и следующего поколения серверных процессоров. Инвестиции обусловлены ростом спроса на решения для ИИ и высокопроизводительных вычислений, при этом основную часть средств компания планирует вложить до конца 2027 г.
При оценке акций Intel нами была использована модель дисконтированных денежных потоков (DCF), согласно результатам которой потенциал роста стоимости бумаг — 41%.
Ключевые риски для Intel связаны с возможными перебоями в работе производственных и исследовательских площадок в Израиле в случае обострения ближневосточного конфликта, торговым противостоянием США и Китая, а также усилением конкуренции на рынке серверных процессоров. Обострение конфликта на Ближнем Востоке может привести к перебоям в работе ключевых площадок компании, задержкам поставок и росту операционных расходов. Конфронтация между США и Китаем создает угрозы стабильности поставок и повышает чувствительность бизнеса к изменениям торговой политики. Дополнительное давление продолжает оказывать AMD, доля которой на рынке серверных CPU по-прежнему растет.
Описание эмитента
Intel — американский производитель компьютерных компонентов и электронных устройств. Компания преимущественно работает по бизнес-модели IDM, которая подразумевает самостоятельную разработку, производство и продажу интегральных микросхем.
Бизнес Intel можно разделить на три ключевых сегмента:
- Сегмент клиентских устройств (Client Computing) занимается разработкой и продажей микропроцессоров для персональных компьютеров и мобильных устройств. Среди основных продуктов стоит выделить линейку процессоров Intel Core и Intel Atom.
- Центры обработки данных (ЦОД) и искусственный интеллект (ИИ) (Datacenter and AI) включает в себя серверные процессоры, сетевые продукты и решения для хранения данных. Основной продукт — линейка процессоров Intel Xeon.
- Производство полупроводников (Intel Foundry Services) предоставляет услуги по выпуску чипов для сторонних клиентов, от проектирования до производства.
Среди прочих направлений бизнеса стоит выделить подразделение Mobileye, которое занимается разработкой технологий и решений для автономного вождения и расширенных систем помощи водителю.
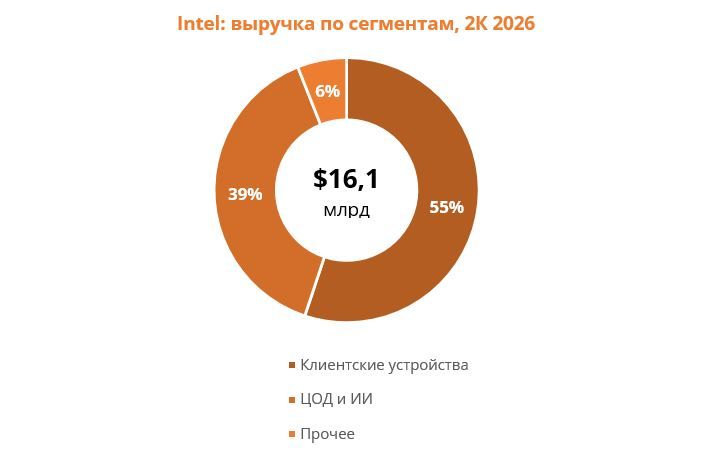
Выручка от сегмента производства полупроводников во 2К 2026 составила $5,8 млрд, при этом только $293 млн пришлось на внешних клиентов, остальная часть суммы сформирована внутренними оборотами между подразделениями компании.
Перспективы
Спрос на ИИ-инфраструктуру остается системным драйвером. Бум вокруг ИИ отражается в росте капитальных затрат на дата-центры. По оценкам JPMorgan, совокупные капитальные затраты крупных технологических компаний могут достичь $650 млрд в 2026 г. и превысить $1,1 трлн в 2027 г. В долгосрочной перспективе этот тренд поддерживает стратегическую значимость Intel как поставщика вычислительных решений для дата-центров и может способствовать росту выручки компании в сегменте ЦОД и ИИ.
Крупные заказы со стороны технологических компаний могут поддержать развитие контрактного производства Intel. Как сообщается, Google могла разместить у Intel заказ на выпуск более 3 млн процессоров в 2028 г. NVIDIA также изучает возможность использования технологий Intel для производства процессора, объединяющего четыре графических чипа в один блок, однако заказ пока не размещен. Кроме того, в июле компания договорилась с Apple о совместной разработке и производстве чипов на территории США. Интерес к мощностям Intel связан со стремлением крупнейших разработчиков ИИ-чипов диверсифицировать цепочки поставок и снизить зависимость от TSMC на фоне высокой загрузки тайваньского производителя и возможных геополитических рисков.
Расширение производственных мощностей в Европе. Intel направит €5 млрд на модернизацию предприятия в Ирландии и увеличение выпуска пластин, используемых для производства Xeon 6 и следующего поколения серверных процессоров. Инвестиции обусловлены ростом спроса на решения для ИИ и высокопроизводительных вычислений, при этом основную часть средств компания планирует вложить до конца 2027 г.
Риски
Риск перебоев в Израиле. У Intel есть важные производственные и исследовательские площадки в Израиле. Продолжение конфликта в регионе может привести к остановкам производства, сбоям в поставках и дополнительным расходам. Компания отмечает, что не застрахована от потерь из-за остановки бизнеса в результате войны.
Торговые войны. Технологическое противостояние США и Китая остается источником неопределенности для Intel. США сохраняют ограничения на поставки передовых полупроводниковых технологий в Китай и готовят будущие пошлины на китайские полупроводники, размер которых пока не определен. На этом фоне возможны новые ограничения, ответные меры Китая и перебои в цепочках поставок, что может негативно повлиять на продажи и производство Intel. На долю Китая приходилось 24% совокупной выручки Intel по состоянию на конец 2025 г., что делает этот рынок одним из крупнейших для компании и усиливает чувствительность бизнеса к изменениям торговой политики.
Эксперты Учебного центра «ФИНАМ» регулярно обсуждают техническую и новостную ситуацию по американским акциям, регистрируйтесь.
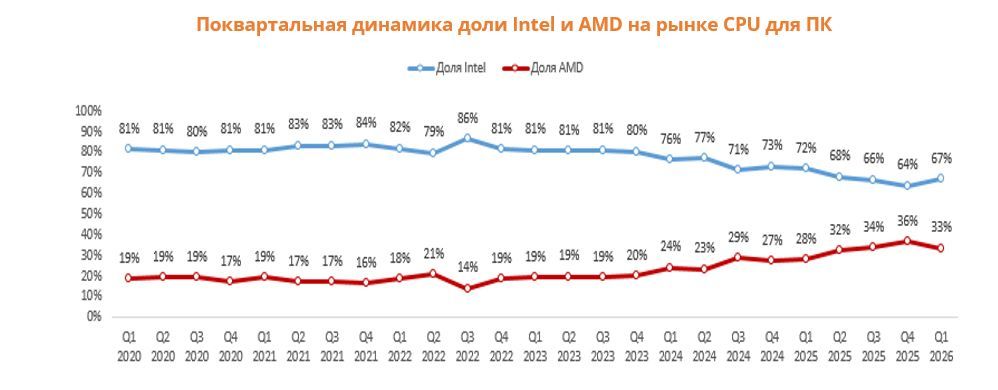
AMD удерживает сильные позиции в сегменте CPU для ПК, несмотря на снижение. В 1К 2026 доля AMD в глобальных поставках процессоров для настольных ПК составила 33%, снизившись на 3 п. п., 36%, в 4К 2025, но оставшись заметно выше уровня годом ранее — 27%. Intel частично восстановила позиции, увеличив долю до 66,8%, однако все еще ниже исторических уровней.
На рынке серверных CPU доля AMD в натуральном выражении в 1К выросла на 4 п. п. к/к, до 33%. Снижение доли Intel на рынке продолжается уже четыре года, что указывает на трудности компании в одновременном развитии продуктового и производственного бизнеса.
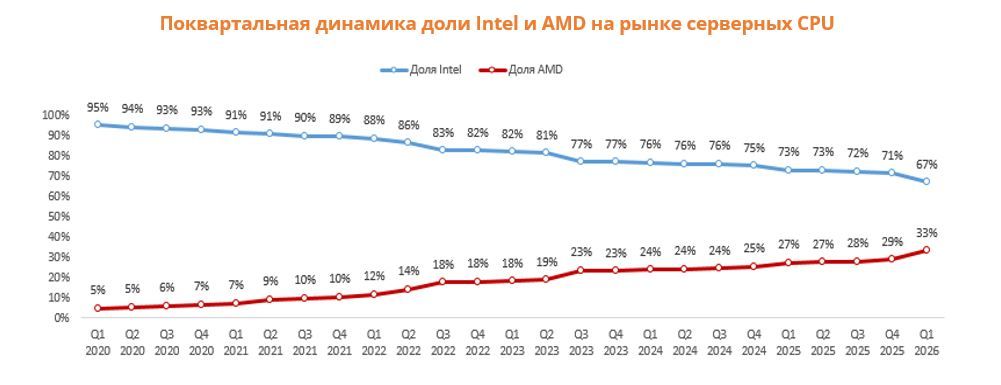
Сохранение данной тенденции может привести к дальнейшей потере доли Intel на рынке серверных CPU, который является одним из наиболее маржинальных сегментов на фоне активного развития дата-центров и ИИ-бума. В долгосрочной перспективе это может оказать негативное влияние на финансовые результаты компании.
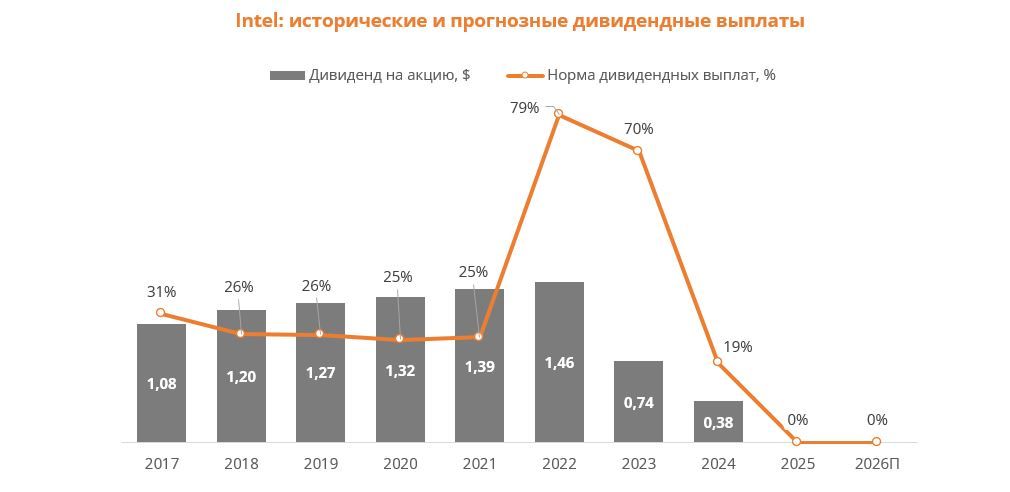
Выплаты акционерам
Ранее в рамках плана по снижению издержек Intel объявила об отмене дивидендов. На текущий момент компания так и не выплачивает дивиденды. Мы ожидаем, что в ближайшие годы Intel будет стремиться нормализовать денежные потоки и не будет выплачивать дивиденды.
Финансовые показатели
Финансовые результаты Intel за 2К 2026 оказались сильными. Выручка выросла на 25% г/г, до $16,1 млрд, и превысила прогноз самой компании. Основной вклад внес сегмент ЦОД и ИИ, выручка которого увеличилась на 59% г/г, до $6,3 млрд, благодаря росту спроса со стороны крупных технологических компаний, а также ростом средней цены реализации серверных решений на 48% г/г и увеличения объема поставок на 9% г/г. При этом выручка сегмента клиентских устройств увеличилась на 13% г/г, до $8,9 млрд. Рост был обусловлен увеличением средней цены реализованной продукции на 27% г/г, главным образом за счет повышения доли более дорогих премиальных моделей в структуре продаж. Однако объем поставок сократился на 8% г/г. Скорр. чистая прибыль составила $2,2 млрд против убытка в размере $0,4 млрд годом ранее, а прибыль на акцию достигла $0,42 против убытка $0,10 на акцию годом ранее.
Intel: данные отчетности, млрд $
| Показатель | 2К 2026 | 2К 2025 | Изм. |
|---|---|---|---|
| Выручка | 16,1 | 12,9 | +25,4% |
| Валовая маржа | 41,8% | 29,7% | +12,1 п. п. |
| EBIT | 2,8 | -0,5 | - |
| Чистая прибыль | 2,2 | -0,4 | - |
| Скорр. EPS, $ | 0,42 | -0,10 | - |
Источник: данные компании, расчеты ФГ «Финам»
Прогнозы менеджмента на 3К 2026 предполагают дальнейший рост финансовых показателей. Выручка ожидается в диапазоне $15,8–16,8 млрд, что по середине диапазона соответствует росту примерно на 19% г/г. Валовая маржа прогнозируется на уровне 42,0%, что на 2,0 п. п. выше фактического показателя годом ранее. Скорректированная прибыль на акцию ожидается на уровне $0,38 против $0,23 годом ранее, что предполагает рост на 65% г/г.
Intel: историческая и прогнозная динамика ключевых финансовых показателей, млрд $
| Показатели | 2022 | 2023 | 2024 | 2025 | 2026П | 2027П | 2028П | ||
|---|---|---|---|---|---|---|---|---|---|
| Отчет о прибылях и убытках | |||||||||
| Выручка | 63,1 | 54,2 | 53,1 | 52,9 | 62,7 | 72,2 | 83,7 | ||
| Валовая прибыль | 29,8 | 23,7 | 19,1 | 19,4 | 26,1 | 32,2 | 39,8 | ||
| EBITDA | 19,4 | 14,3 | 11,1 | 14,6 | 22,1 | 27,9 | 35,4 | ||
| EBIT | 7,9 | 4,7 | -0,3 | 2,9 | 9,7 | 13,5 | 18,9 | ||
| Чистая прибыль | 7,6 | 4,4 | -0,6 | 1,9 | 7,8 | 10,9 | 16,5 | ||
| Рентабельность | |||||||||
| Валовая маржа | 47,3% | 43,6% | 36,0% | 36,7% | 41,7% | 44,7% | 47,6% | ||
| EBITDA-маржа | 30,8% | 26,3% | 21,0% | 27,7% | 35,2% | 38,6% | 42,2% | ||
| EBIT-маржа | 12,6% | 8,6% | -0,5% | 5,5% | 15,5% | 18,8% | 22,6% | ||
| Чистая маржа | 12,0% | 8,2% | -1,1% | 3,6% | 12,4% | 15,1% | 19,7% | ||
| ROE | 7,6% | 4,3% | -2,2% | 1,8% | 6,6% | 10,0% | 12,7% | ||
| Показатели денежного потока и долга | |||||||||
| CFO | 15,4 | 11,5 | 8,3 | 9,7 | 19,1 | 24,5 | 29,0 | ||
| CFO / Чистая прибыль | 2,03 | 2,59 | -14,64 | 5,03 | 2,45 | 2,25 | 1,76 | ||
| CFO/EBITDA | 0,79 | 0,80 | 0,74 | 0,66 | 0,86 | 0,88 | 0,82 | ||
| CAPEX | 25,1 | 23,2 | 18,3 | 14,8 | 19,1 | 27,3 | 27,2 | ||
| CAPEX, % от выручки | 39,7% | 42,8% | 34,4% | 28,0% | 25,3% | 27,1% | 28,2% | ||
| FCF | -9,6 | -12,6 | -10,0 | -5,1 | -0,5 | -2,8 | 1,8 | ||
| Чистый долг | 14,5 | 24,8 | 27,9 | 9,2 | 22,4 | 21,0 | 20,6 | ||
| Чистый долг / EBITDA | 0,75 | 1,74 | 2,51 | 0,63 | 1,01 | 0,76 | 0,58 | ||
| EPS, $ | 1,84 | 1,05 | -0,13 | 0,42 | 1,51 | 2,11 | 3,21 | ||
Источник: данные компании, Reuters, расчеты ФГ «Финам»
Оценка
Для оценки стоимости акций Intel мы использовали модель дисконтированных денежных потоков (DCF).
Для построения модели DCF спрогнозировали результаты Intel до 2035 г. и предположили, что темпы роста денежных потоков в постпрогнозный период составят 3%. Прогнозы и допущения модели основаны на финансовой отчетности компании и консенсус-прогнозах, с учетом строительства новых фабрик к 2030–2031 гг. и последующего перехода к поддерживающему уровню капитальных затрат.
Модель DCF подразумевает целевую капитализацию $613,1 млрд, или $121,5 на акцию, что соответствует потенциалу роста на 41% от текущего уровня.
Intel: прогноз DCF, млрд $
| Показатель | 2026П | 2027П | 2028П | 2029П | 2030П | 2031П | 2032П | 2033П | 2034П | 2035П |
|---|---|---|---|---|---|---|---|---|---|---|
| EBIT | 9,7 | 13,5 | 18,9 | 24,8 | 33,3 | 45,2 | 61,1 | 82,2 | 110,2 | 149,1 |
| (-) Налог на прибыль | 2,0 | 2,8 | 3,9 | 5,2 | 6,9 | 9,5 | 12,8 | 17,2 | 23,1 | 31,3 |
| (+) Амортизация | 12,4 | 15,2 | 17,9 | 21,4 | 25,9 | 31,5 | 38,1 | 45,7 | 54,4 | 64,5 |
| (-) Капитальные затраты | 19,1 | 27,3 | 27,2 | 35,4 | 44,6 | 56,2 | 65,4 | 75,8 | 87,1 | 101,2 |
| (-) Изменение ОК | 3,1 | 0,7 | -0,5 | 8,2 | 4,3 | 5,4 | 6,8 | 8,6 | 10,9 | 13,7 |
| FCFF | 4,1 | -0,6 | 5,1 | 13,9 | 11,9 | 16,6 | 27,8 | 43,5 | 65,3 | 94,9 |
| Приведенная стоимость ДП | 3,9 | -0,5 | 4,0 | 9,8 | 7,6 | 9,6 | 14,5 | 20,6 | 27,9 | 36,7 |
Источник: расчеты ФГ «Финам», Reuters
Intel: расчет WACC
| Показатель | Значение |
|---|---|
| Долг, млрд $ | 50,5 |
| Капитализация, млрд $ | 465,6 |
| Ставка налога на прибыль | 21,0% |
| Стоимость долга | 5,3% |
| Норма доходности по акциям | 11,3% |
| Бета | 1,5 |
| Премия за рыночный риск | 4,46% |
| Безрисковая ставка | 4,63% |
| Доля долга | 10% |
| Доля собственного капитала | 90% |
| WACC | 10,6% |
Источник: расчеты ФГ «Финам», Reuters
Intel: оценка по модели DCF
| Показатель | Значение |
|---|---|
| Темп роста в постпрогнозный период | 3,0% |
| FCFF терминального года, млрд $ | 134,6 |
| Терминальная стоимость, млрд $ | 1 289,6 |
| Приведенная терминальная стоимость, млрд $ | 499,7 |
| Стоимость бизнеса, млрд $ | 634,3 |
| Чистый долг, $ | 9,2 |
| Доля меньшинства, $ | 12,1 |
| Целевая капитализация, млрд $ | 613,1 |
| Целевая цена за акцию, $ | 121,5 |
| Текущая цена за акцию, $ | 86,3 |
| Потенциал роста | 41% |
Источник: расчеты ФГ «Финам», Reuters
Исходя из этой оценки, мы присваиваем бумагам компании рейтинг «Покупать». Средняя целевая цена акций Intel по выборке аналитиков с исторической точностью прогнозов не менее среднего составляет, по нашим расчетам, $120,3 (апсайд 39%), а рейтинг акции равен 4,3 (где 1,0 соответствует Strong Sell, 3,0 — Hold, а 5,0 — Strong Buy).
В том числе оценка целевой цены акций аналитиками THE BENCHMARK COMPANY — $140 (Покупать), WELLS FARGO SECURITIES — $120,00 (Покупать), ROTH CAPITAL PARTNERS − $120 (Покупать)
Технический анализ
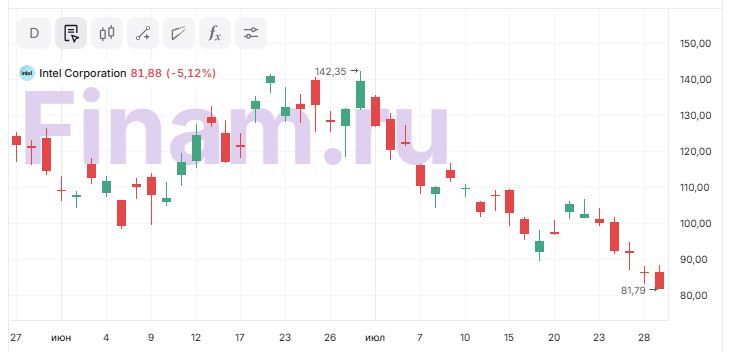
На графике видно, что после достижения локального максимума в районе $142 котировки Intel перешли к коррекции и сейчас находятся вблизи сильной поддержки на отметке $80. Текущая цена акций составляет $86,3. Удержание уровня $80 и последующее закрепление выше сопротивления на отметке $107 станет сигналом для восстановления котировок в диапазон $107–133 с возможным дальнейшим движением к локальному максимуму в районе $142. В то же время пробой поддержки $80 существенно повысит риск продолжения коррекции с потенциальной целью в районе $64.

Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 29.07.2026.
Комментарии