Акции Carrier Global имеют хороший потенциал

Carrier Global, производитель климатических и холодильных решений для коммерческих и жилых помещений, демонстрирует уверенный рост в коммерческом сегменте HVAC благодаря сохранению высокого спроса на инфраструктуру дата-центров и активному внедрению интегрированных систем управления. При этом финансовые показатели компании по итогам 2К 2026 оказались под давлением из-за роста стоимости сырья и комплектующих. Тем не менее расширение производственных мощностей сможет поддерживать бизнес в следующие годы, а положительная динамика в направлении решений для дата-центров может компенсировать слабость в других сегментах.
| CARR | Покупать | |||
| 12М целевая цена, $ | 76,05 | |||
| Текущая цена, $ | 61,39 | |||
| Потенциал роста | 24% | |||
| ISIN | US14448C1045 | |||
| Капитализация, млрд $ | 50,6 | |||
| EV, млрд $ | 61,5 | |||
| Количество акций, млн | 824 | |||
| Free float | 93,9% | |||
| Финансовые показатели, млн $ | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Выручка | 22 486 | 21 747 | 23 140 | |
| EBITDA | 4 085 | 3 710 | 4 322 | |
| Чистая прибыль | 2 339 | 2 230 | 2 341 | |
| Дивиденд, $ | 0,76 | 0,92 | 0,98 | |
| Показатели рентабельности | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Маржа EBITDA | 18,17% | 17,06% | 18,67% | |
| Чистая маржа | 10,40% | 10,25% | 10,12% | |
| Мультипликаторы | ||||
| Показатель | 2027П | |||
| EV/EBITDA | 13,0 | |||
| P/E | 18,5 | |||
| EV/Sales | 2,5 | |||
Хотите торговать акциями американских компаний? Счет «Сегрегированный Global» в «Финаме» дает квалифицированным инвесторам возможность торговать американскими акциями, фьючерсами и опционами на биржах NYSE, NASDAQ, CBOE, CME Group.
Мы присваиваем рейтинг «Покупать» акциям Carrier Global с целевой ценой $76,05 на 12 месяцев. Потенциал — 24%. С пиков 2026 г. акции Carrier Global снизились почти на 20% вместе с общей коррекцией рынка, а также из-за сжатия маржи на фоне геополитической ситуации, в результате чего компания торгуется с дисконтом к отраслевым аналогам. Рост спроса на решения для дата-центров и расширение мощностей будет способствовать росту финансовых показателей.
Carrier Global — один из мировых лидеров в области климатических и холодильных технологий. Компания разрабатывает, производит и обслуживает энергоэффективные решения для отопления, вентиляции, кондиционирования воздуха (HVAC), коммерческого и транспортного холода, а также автоматизации и управления зданиями.
Финансовый отчет. Несмотря на рост выручки в 2К 2026 на 4% г/г, показатели прибыли оказались ниже прошлогодних. Скорректированная прибыль на акцию снизилась на 7% г/г, до $0,86. Основное давление на рентабельность (маржа EBITDA -5,4 п. п. г/г) оказали рост стоимости сырья и комплектующих, увеличение доли менее маржинальных продуктов в продажах. Позитивный эффект от роста объемов продаж и повышения производительности смог лишь частично компенсировать эти факторы.
Руководство повысило прогноз на весь 2026 г. Теперь Carrier ожидает выручку около $23 млрд (против предыдущего прогноза около $22 млрд), скорректированную операционную прибыль на уровне $3,5 млрд (ранее — $3,4 млрд) и скорректированную прибыль на акцию около $2,90 (ранее — $2,80). Прогноз по свободному денежному потоку сохранен на уровне около $2 млрд.
Коммерческий сегмент HVAC остается ключевым драйвером роста Carrier Global. Особый акцент компания делает на оборудовании для дата-центров, где спрос сохраняется высоким благодаря активному развитию и расширению рынка ЦОД. По данным Grand View Research, рынок систем охлаждения для дата-центров к 2033 г. достигнет $128,3 млрд со среднегодовым темпом прироста 22,3%.
Расширение производственных мощностей. Компания активно инвестирует в расширение производственных мощностей, чтобы удовлетворить стремительно растущий спрос на оборудование для дата-центров. Уже объявлено о строительстве нового предприятия в Индии, а также завершается выбор площадки для нового завода в США, который позволит увеличить выпуск коммерческого HVAC-оборудования и поддержать дальнейший рост бизнеса в 2027–2029 гг.
Наша оценка определялась на основе мультипликаторов P/E, EV/EBITDA, EV/Sales 2027E и исторических мультипликаторов P/E, EV/EBITDA и EV/Sales. Оценка предполагает целевую цену $76,05 и апсайд 24%.
Ключевыми рисками мы видим затяжное снижение спроса на жилые системы HVAC в Китае, мировую рецессию, а также высокую волатильность сегмента решений для дата-центров. Дополнительно стоит отметить высокие процентные ставки на долговом рынке в США и отдельных странах Европы, что увеличивает стоимость заимствований и повышает риски долгового кризиса.
Описание эмитента
Carrier Global — один из мировых лидеров в области климатических и холодильных технологий. Компания разрабатывает, производит и обслуживает энергоэффективные решения для отопления, вентиляции, кондиционирования воздуха (HVAC), коммерческого и транспортного холода, автоматизации и управления зданиями.
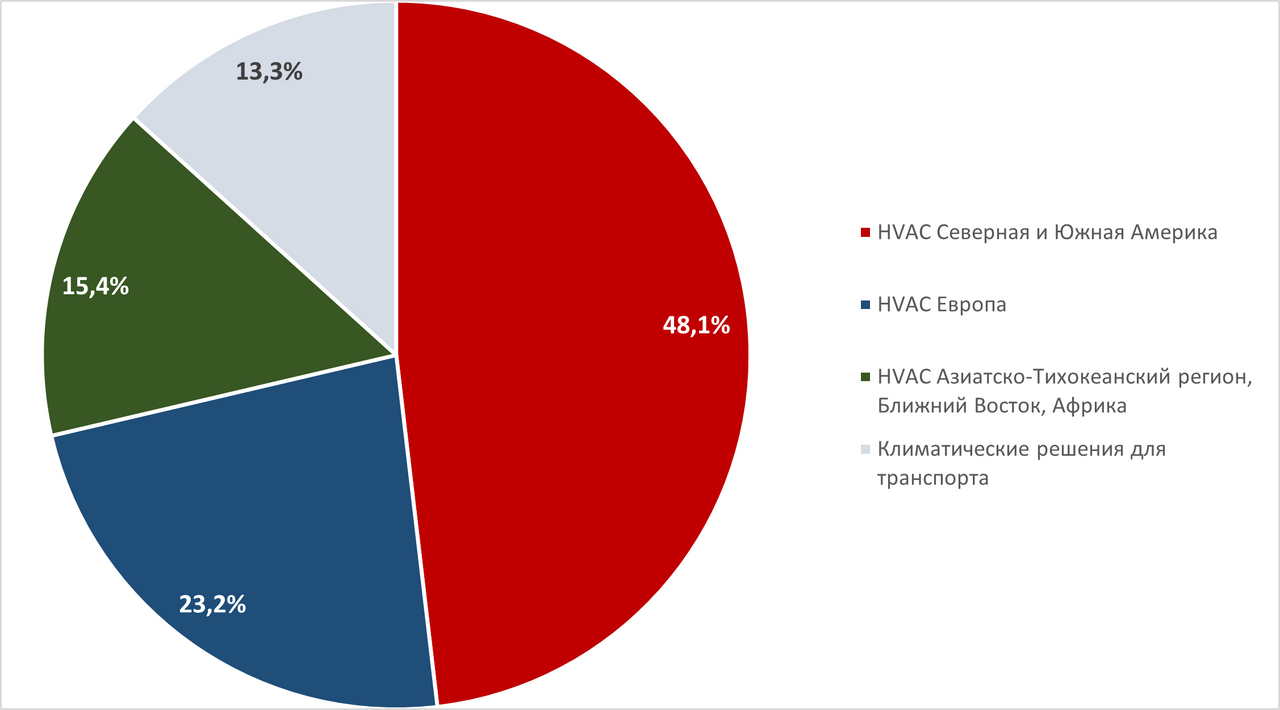
Компания выделяет в структуре выручки климатические решения для жилищного и коммерческого секторов и климатические решения для транспорта. По итогам 2025 г. почти половину выручки компания заработала на обоих континентах Америки.
Структура выручки по сегментам, млн $
Драйверы роста
Коммерческий сегмент HVAC остается ключевым драйвером роста Carrier Global. Особый акцент компания делает на оборудовании для дата-центров, где спрос сохраняется высоким благодаря активному развитию и расширению рынка ЦОД. Carrier активно внедряет интегрированные системные решения, такие как QuantumLeap — платформу для управления всеми инженерными системами дата-центров. Это позволяет клиентам оптимизировать энергопотребление, повышать надежность инфраструктуры и снижать эксплуатационные расходы. По итогам 2К объем заказов от дата-центров вырос в 4 раза г/г, компания повысила прогноз выручки в этом направлении до $2 млрд в 2026 г.
По данным Grand View Research, рынок систем охлаждения для дата-центров к 2033 г. достигнет $128,3 млрд со среднегодовым темпом прироста 22,3%.
Рынок систем охлаждения для дата-центров, млрд $

Восстановление жилого сегмента в Северной Америке и Европе. В 2К Carrier зафиксировала уверенное восстановление жилого HVAC-сегмента. Продажи в Северной Америке выросли на 9% г/г, что позволило менеджменту повысить прогноз на весь 2026 г. до «роста на высокие однозначные значения». Улучшению динамики способствуют постепенное восстановление спроса на замену оборудования, а также стабилизация рынка после периода масштабного сокращения запасов. В Европе также наблюдается улучшение рыночной конъюнктуры: продажи выросли «высокими однозначными темпами», благодаря высоким ценам на природный газ и сохранению государственных субсидий в Германии.
Расширение производственных мощностей. Компания активно инвестирует в расширение производственных мощностей, чтобы удовлетворить стремительно растущий спрос на оборудование для дата-центров. Уже объявлено о строительстве нового предприятия в Индии, а также завершается выбор площадки для нового завода в США, который позволит увеличить выпуск коммерческого HVAC-оборудования и поддержать дальнейший рост бизнеса в 2027–2029 гг. Спрос на развивающихся рынках, таких как Индия, Юго-Восточная Азия и Австралия, Ближний Восток, остается стабильным благодаря активному строительству дата-центров, несмотря на сложную геополитическую ситуацию в регионе.
Акцент на высокомаржинальное постпродажное обслуживание. Одним из ключевых долгосрочных направлений развития Carrier остается сервисное обслуживание установленной базы оборудования. Менеджмент подтвердил прогноз двузначного роста сегмента по итогам 2026 г., отмечая устойчивый спрос на сервисные услуги во всех ключевых регионах. Компания ожидает, что быстрое расширение установленной базы коммерческого HVAC-оборудования, прежде всего для дата-центров, будет формировать стабильный поток высокомаржинальной сервисной выручки на протяжении многих лет после поставки оборудования.
Риски
Слабый рынок жилых систем HVAC в Китае. Жилой сегмент HVAC в Китае остается главным негативным фактором для азиатского бизнеса компании. Руководство признает, что кризис на рынке недвижимости продолжает оказывать давление на спрос.
Волатильность сегмента дата-центров. Направление решений для дата-центров демонстрирует рост, однако данный рынок отличается высокой волатильностью: заказы могут быть крупными, но нерегулярными, а конкуренция и технологические изменения способны резко повлиять на объемы заказов.
Риски мировой рецессии. Рост цен на нефть может потребовать более жесткой монетарной политики от центральных банков, что приведет к снижению мирового производства. Дополнительно стоит отметить высокие процентные ставки на долговом рынке в США и отдельных странах Европы, что увеличивает стоимость заимствований и повышает риски долгового кризиса.
Финансовые результаты
Несмотря на рост выручки в 2К 2026 г. на 4% г/г, показатели прибыли оказались ниже прошлогодних. Скорректированная прибыль на акцию уменьшилась на 7% г/г, до $0,86. Основное давление на рентабельность (маржа EBITDA -5,4 п. п. г/г) оказали рост стоимости сырья и комплектующих, менее выгодная структура продаж (увеличение доли менее маржинальных продуктов). Позитивный эффект от роста объемов продаж и повышения производительности смог лишь частично компенсировать эти факторы.
Carrier Global, квартальные и полугодовые результаты
| Показатель, млн $ | 2K 2026 | 2K 2025 | Изм. | 1П 2026 | 1П 2025 | Изм. |
| Выручка | 6 351 | 6 113 | 3,89% | 11 692 | 11 331 | 3,19% |
| EBITDA | 1 196 | 1 483 | -19,35% | 2 105 | 2 629 | -19,93% |
| Маржа EBITDA | 18,83% | 24,26% | -5,4 п. п. | 18,00% | 23,20% | -5,2 п. п. |
| Чистая прибыль | 721 | 796 | -9,42% | 1 201 | 1 365 | -11,99% |
| EPS, $ | 0,86 | 0,92 | -6,52% | 1,43 | 1,57 | -8,92% |
Источник: данные компании, Reuters
После более сильных, чем ожидалось, результатов 2К руководство повысило прогноз на весь 2026 г. Теперь Carrier ожидает выручку около $23 млрд (против предыдущего прогноза около $22 млрд), скорректированную операционную прибыль на уровне $3,5 млрд (ранее — $3,4 млрд) и скорректированную прибыль на акцию около $2,90 (ранее — $2,80). Прогноз по свободному денежному потоку сохранен на уровне около $2 млрд.
Менеджмент отмечает, что повышение прогноза основано на сильной динамике заказов, рекордном объеме портфеля заказов и более раннем, чем ожидалось, возвращении органического роста. Дополнительную поддержку оказывают восстановление рынков жилого и легкого коммерческого кондиционирования в Северной Америке и Европе, а также сохраняющийся высокий спрос со стороны дата-центров.
Carrier Global, историческая и прогнозная динамика, млн $
| Показатель | 2023 | 2024 | 2025 | 2026Е | 2027E | 2028E |
| Отчет о прибылях и убытках | ||||||
| Выручка | 22 098 | 22 486 | 21 747 | 23 140 | 24 317 | 24 801 |
| EBITDA | 3 749 | 4 085 | 3 710 | 4 322 | 4 731 | 5 058 |
| Чистая прибыль | 2 329 | 2 339 | 2 230 | 2 341 | 2 643 | 2 920 |
| EPS, $ | 2,73 | 2,56 | 2,59 | 2,88 | 3,22 | 3,66 |
| Финансовые коэффициенты | ||||||
| Маржа EBITDA | 16,97% | 18,17% | 17,06% | 18,67% | 19,46% | 20,39% |
| Чистая маржа | 10,54% | 10,40% | 10,25% | 10,12% | 10,89% | 11,77% |
| ROE | 28,34% | 20,56% | 15,99% | 15,83% | 18,54% | 20,83% |
| Показатели денежного потока, долга и дивидендов | ||||||
| CFO | 2 607 | 563 | 2 089 | 2 635 | 3 040 | 3 353 |
| CAPEX | 469 | 519 | 392 | 574 | 568 | 531 |
| FCFF | 2 138 | 44 | 1 697 | 2 061 | 2 472 | 2 822 |
| Чистый долг | 4 278 | 8 309 | 10 278 | 10 087 | 9 541 | 8 634 |
| Дивиденды, $ | 0,74 | 0,76 | 0,92 | 0,98 | 1,04 | 1,14 |
Источник: данные компании, Reuters
Оценка
Мы провели оценку Carrier Global сравнительным методом, основываясь на прогнозных финансовых показателях на 2027 г. Наша оценка определялась на базе мультипликаторов P/E, EV/EBITDA, EV/Sales 2027E и исторических форвардных мультипликаторов P/E, EV/EBITDA и EV/Sales.
| Показатель | P/E 2027E | EV/EBITDA 2027E | EV/Sales 2027E |
| Carrier Global | 18,5 | 13,0 | 2,5 |
| Trane Technologies PLC | 25,3 | 18,5 | 3,9 |
| Johnson Controls International PLC | 22,8 | 17,0 | 3,4 |
| Lennox International | 15,9 | 12,1 | 2,7 |
| Honeywell International | 24,2 | 20,6 | 4,9 |
| Parker-Hannifin | 26,8 | 19,8 | 5,5 |
| Медиана по аналогам | 24,2 | 18,5 | 3,9 |
| Показатели MTR | Чистая прибыль 2027Е | EBITDA 2027E | Выручка 2027Е |
| CARR, млн $ | 2 643 | 4 731 | 24 317 |
| Капитализация по аналогам, млн $ | 63 920 | 76 552 | 84 610 |
| Исторические мультипликаторы | P/E FY1 | EV/EBITDA FY1 | EV/Sales FY1 |
| Медиана по историческим значениям (4 года) | 21,2 | 14,4 | 2,6 |
| Прогнозные значения | 2 341 | 4 322 | 23 140 |
| Целевая капитализация по историческим значениям, млн $ | 49 661 | 51 111 | 50 112 |
| Показатель | Значение |
| Целевая капитализация по аналогам по мультипликаторам, млн $ | 75 028 |
| Целевая капитализация по историческим мультипликаторам, млн $ | 50 295 |
| Целевая цена, $ | 76,05 |
| Потенциал роста | 23,9% |
| Количество акций в обращении, млн | 824 |
| Чистый долг (6M 2026), млн $ | 10 608 |
| Доля миноритариев, млн $ | 325 |
Источник: Reuters, расчеты ФГ «Финам»
Целевая цена по аналогам составляет $91,05 с потенциалом роста 48%. Анализ стоимости по собственным историческим мультипликаторам предполагает снижение на 0,59% и цену $61,04. Комбинированная оценка акции равна $76,05 и предполагает потенциал роста на 24% от текущей стоимости, что соответствует рейтингу «Покупать».
Средневзвешенная целевая цена акций по выборке аналитиков с исторической результативностью прогнозов по данной акции не ниже среднего, по нашим расчетам, составляет $76,14 (апсайд — 24%), рейтинг акции — 4,25 (значение рейтинга 5,0 соответствует рейтингу Strong Buy, а 1,0 — Strong Sell). В том числе оценка целевой цены акций Carrier аналитиками DZ BANK— $78,0 («Покупать»), STEPHENS — $65,0 («Держать»).
Теханализ
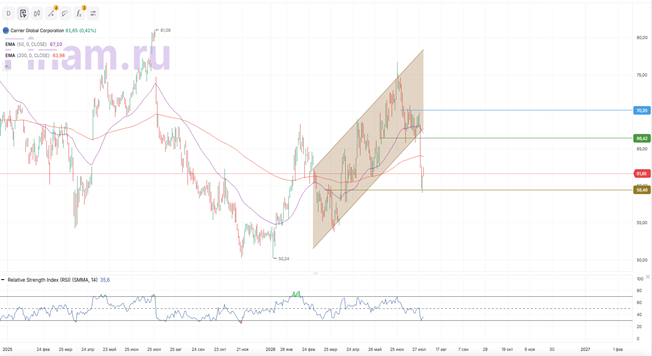
Индикатор относительной силы RSI показывает «перепроданность» на дневном таймфрейме, а акции демонстрируют отскок от уровня $59. Сопротивление котировки могут найти в районе $66,4 и $70,2.
Узнайте, как самостоятельно определить и использовать ретесты пробитых уровней поддержек и сопротивлений. Посетите онлайн-курс «Практический трейдинг», старт новой группы каждую среду.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 03.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии