АФК "Система": как холдинг балансирует между ростом и кризисом?

Котировки акций АФК "Система" с начала года падают почти в три раза быстрее индекса МосБиржи. И на этом фоне возникает логичный вопрос: стоит ли рассматривать бумаги для покупок в расчёте на агрессивный отскок, или же негативная динамика сохранится до конца года? Давайте рассмотрим перспективы эмитента, опираясь на его отчётность по МСФО за 6 мес. 2026 года.
Выручка холдинга с января по июнь увеличилась на +6,5% (г/г) до 639,5 млрд руб. Слабый старт года компенсирован двузначными темпами во втором квартале.
Основной актив холдинга МТС увеличил выручку на +11,8% (г/г) до 414,7 млрд руб. Драйверами выступили не только традиционная индексация тарифов мобильной связи и широкополосного доступа, но и изменение структуры потребления. Рост доходов обусловлен увеличением доли конвергентных тарифов (когда клиент покупает пакет услуг), которые повышают лояльность абонентов и снижают их отток. Неплохую прибавку также дала рекламная вертикаль группы.
Медицинское направление в лице сети клиник "Медси" продемонстрировало самый высокий темп роста внутри периметра: доходы выросли сразу на +14% (г/г) до 34,5 млрд руб. благодаря увеличению пациентопотока и росту среднего чека выше инфляции.
"Медси" сохранила лидерство на отечественном рынке частной медицины, однако конкуренты в лице "Мать и дитя" и ЕМС дышат в спину, за счёт активных M&A-сделок.
Фармацевтический актив "Биннофарм Групп" продолжает расширять продуктовый портфель: за полгода на рынок выведено 16 новых препаратов, выручка выросла на +5,1% (г/г) до 37,2 млрд руб. Однако прямые конкуренты задают высокую планку: "Промомед" увеличил выручку на +76% (г/г), а "Озон Фармацевтика" — на +12% (г/г). Очевидно, что "Биннофарм" пока проигрывает битву за аптечным полки более гибким игрокам.
Явным аутсайдером холдинга вновь стала лесопромышленная Segezha Group. Её выручка за 6m2026 упала на -15% (г/г) до 38 млрд руб. Давление на бизнес оказывает глобальное охлаждение строительного сектора: в России спрос задавлен высокими ипотечными ставками, а в Китае, несмотря на дешёвое кредитование, наблюдается избыток предложения недвижимости, и девелоперы Поднебесной не спешат запускать новые проекты.
«Мы не собираемся избавляться от этого актива, мы собираемся его скрупулезно поддерживать и лечить», - заявлял в интервью Forbes основатель АФК Система Владимир Евтушенков.
Но пока это лечение обходится "Сегеже" очень дорого: лесной сегмент генерирует внушительные убытки, и не исключено, что потребуется новая докапитализация.
В отчётном периоде АФК "Система" достаточно эффективно управляла операционными затратами, что позволило увеличить скорр. показатель OIBDA на +21,9% (г/г) до 211,1 млрд руб.
Как мы видим, операционно бизнес холдинга чувствует себя достаточно неплохо, однако итоговая чистая прибыль традиционно страдает от сильного долгового бремени: чистый убыток по МСФО по итогам 6m2026 составил 4,4 млрд руб. Да, это значительно лучше прошлогодних 81,7 млрд, но глобально проблема никуда не ушла: процентные платежи по обслуживанию долговой нагрузки сопоставимы с операционными доходами холдинга, а порой даже превышают их.
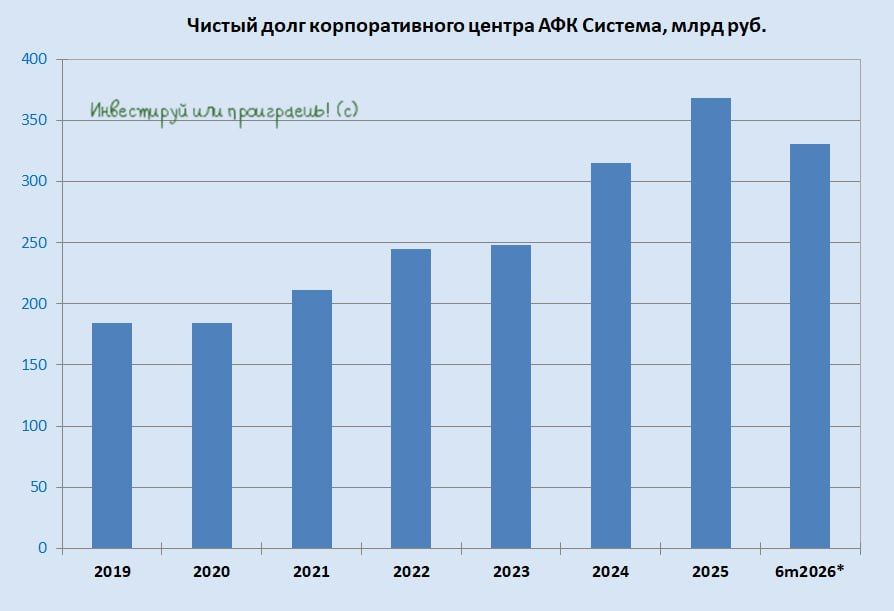
Вообще, чистый долг корпоративного центра — это самая болезненная тема для АФК "Система". С начала года показатель сократился на -10,2% до 330,5 млрд руб., и это стало возможным благодаря продаже доли в Группе "Элемент" Сберу. Однако мечты АФК о снижении чистого долга корпоративного центра ниже 300 млрд руб. пока остаются лишь мечтами. Для этого холдингу нужен новый крупный покупатель на один из своих активов, а в условиях высокой ставки и осторожности инвесторов найти его становится всё сложнее.
АФК "Система" исторически выступает бенефициаром снижения ключевой ставки. Однако сейчас макроэкономический фон играет против холдинга: ЦБ поставил цикл смягчения ДКП на паузу, прямо намекая на инфляционные риски. В этом контексте покупать акции АФК прямо здесь и сейчас тактически опасно.
Комментарии