АФК "Система" - геополитический риск ударил по оценке активов
После ударов по инфраструктуре Ozon геополитический риск для одного из двух ключевых активов АФК «Система» реализовался и привел к резкому снижению его рыночной оценки. Мы пересмотрели NAV холдинга, актуализировали стоимость публичных и непубличных активов и чистый долг корпоративного центра. Несмотря на снижение целевой цены, акции торгуются с рыночным дисконтом 65,7% к NAV против целевого дисконта 50%, что сохраняет потенциал восстановления при стабилизации Ozon и дальнейшем сокращении долга.
Мы сохраняем рейтинг «Покупать» для акций АФК «Система», но снижаем целевую цену на горизонте 12 месяцев с 16,18 до 10,48 руб. Потенциал роста составляет 45,6%.
| AFKS | Покупать | ||||
| Целевая цена 12М, руб. | 10,48 | ||||
| Текущая цена, руб. | 7,20 | ||||
| Потенциал роста | 45,58% | ||||
| ISIN | RU000A0DQZE3 | ||||
| Капитализация, млрд руб. | 69,5 | ||||
| EV, млрд руб. | 1 496,3 | ||||
| Количество акций, млн | 9 650 | ||||
| Free float | 32,60% | ||||
| Финансовые показатели, млрд руб. | |||||
| Показатель | 2024 | 2025 | 2026E | ||
| Выручка | 1 231,6 | 1 332,5 | 1 425,0 | ||
| OIBDA | 330,0 | 378,2 | 430,0 | ||
| Чистая прибыль акц. | -26,2 | -222,2 | -85,0 | ||
| Показатели рентабельности | |||||
| Показатель | 2024 | 2025 | 2026E | ||
| Маржа OIBDA | 26,80% | 28,38% | 30,18% | ||
| Чистая маржа | -2,13% | -16,68% | -5,96% | ||
| Мультипликаторы | |||||
| Показатель | 2025 | 2026E | |||
| EV/OIBDA | 3,96 | 3,48 | |||
Основой инвестиционного кейса остается глубокий дисконт к стоимости чистых активов. Для оценки мы используем NAV-модель: оцениваем публичные и непубличные активы, вычитаем чистый долг корпоративного центра и применяем холдинговый дисконт. Текущий рыночный дисконт составляет 65,7% против целевого 50%, поэтому даже частичная его нормализация создает заметный потенциал переоценки.
Операционные результаты компании продолжают расти, однако долговая нагрузка пока не позволяет этому росту полноценно транслироваться в прибыль акционеров. По итогам 2026 г. мы ожидаем увеличения выручки на 6,9%, до 1 425,0 млрд руб., и OIBDA — на 13,7%, до 430,0 млрд руб.; маржа OIBDA может вырасти до 30,2%. При этом чистые процентные расходы останутся крайне высокими — около 298,5 млрд руб., поэтому убыток акционеров, по нашему прогнозу, составит 85,0 млрд руб.
Главным позитивным изменением стало сокращение долга корпоративного центра и привлечение нового финансирования. На 30 июня 2026 г. чистый долг корпоративного центра снизился на 13,8% к/к, до 330,5 млрд руб., хотя консолидированный чистый долг группы вырос до 1 426,8 млрд руб. с 1 313,4 млрд руб. на конец марта. Кроме того, в 2К АФК привлекла 320 млрд руб. в рамках структурной инвестиционной сделки, средства которой планируется преимущественно направить на дальнейшее снижение долга. Точная процентная нагрузка нового финансирования не раскрыта, поэтому его полную стоимость пока невозможно оценить.
Краткосрочное улучшение чистой прибыли АФК «Система» в 2К 2026 во многом связано с разовым эффектом от монетизации активов. Основной разовый эффект сформировался на уровне МТС: продажа 49,9% БИК принесла около 53,3 млрд руб. прибыли на уровне МТС, денежные поступления составили 21,7 млрд руб., а из консолидации было выведено более 80 млрд руб. долга. Поэтому прибыль АФК в размере 10 млрд руб. за квартал нельзя экстраполировать на следующие периоды, особенно с учетом сохраняющейся высокой процентной нагрузки.
В структуре портфеля основное давление сейчас связано с Ozon и Segezha Group. После ударов по инфраструктуре Ozon геополитический риск для одного из двух крупнейших активов холдинга реализовался, а снижение капитализации напрямую уменьшило NAV АФК.
Важно отметить, что мы не ожидаем возобновления дивидендных выплат АФК «Система» в ближайшие три года, поскольку приоритетом для компании останется снижение долговой нагрузки корпоративного центра.
Ключевой риск — сохранение высокой ключевой ставки Банка России дольше нашего базового сценария. В этом случае стоимость обслуживания и рефинансирования долга останется высокой одновременно для корпоративного центра АФК, МТС и Segezha Group. Финансовый результат МТС может оказаться слабее, а убытки АФК и Segezha — выше ожиданий; одновременно сократится потенциальный дивидендный поток от МТС в адрес холдинга. В результате убыток АФК может превысить прогнозируемые 85 млрд руб., сокращение долга затянется, а дисконт акций к NAV может сохраниться или расшириться.
Описание эмитента
ПАО АФК «Система» — одна из крупнейших публичных инвестиционных компаний в России. Корпорация была создана в 1993 г. и за время своего развития прошла путь от диверсифицированного холдинга до инвестиционной платформы, управляющей портфелем активов в разных секторах экономики. Акции компании обращаются на Московской бирже под тикером AFKS и входят в первый уровень листинга.
Бизнес-модель АФК «Система» строится на владении и развитии портфельных компаний. Корпорация инвестирует в крупные бизнесы, участвует в их стратегическом управлении, повышении операционной эффективности и последующей монетизации стоимости — через дивиденды, размещения акций, продажи долей или рост рыночной оценки активов. Поэтому для оценки самой АФК «Система» ключевым является не только консолидированный финансовый результат, но и стоимость отдельных активов портфеля за вычетом долга корпоративного центра.
Портфель АФК «Система» сильно диверсифицирован и включает активы в телекоммуникациях, электронной коммерции, медицине, фармацевтике, девелопменте, лесопромышленном комплексе, сельском хозяйстве, гостиничном бизнесе, энергетике и высоких технологиях. Среди наиболее значимых активов корпорации — МТС, Ozon, Segezha Group, Группа «Эталон», МЕДСИ, «Биннофарм Групп», Cosmos Hotel Group, агрохолдинг «Степь», Sitronics Group и БЭСК.
Сильной стороной эмитента является масштаб и диверсификация портфеля: слабая динамика одних направлений частично компенсируется ростом других. При этом инвестиционный профиль АФК «Система» во многом определяется высокой долговой нагрузкой корпоративного центра и зависимостью от дивидендных потоков и монетизации активов. Поэтому акции компании обычно рассматриваются рынком как холдинговая история, где основное внимание инвесторов сосредоточено на чистых активах холдинга, размере дисконта к стоимости активов и способности корпорации снижать долг.
Структура акционерного капитала АФК «Система» остается концентрированной вокруг семьи Евтушенковых. Крупнейшим акционером корпорации является Владимир Евтушенков с долей 49,2%, еще 15,3% принадлежит Феликсу Евтушенкову. Акции в свободном обращении составляют 32,6%, что обеспечивает бумаге достаточную ликвидность на Московской бирже, однако при этом контроль над стратегическими решениями фактически сохраняется за ключевыми мажоритарными акционерами. Оставшиеся 2,9% приходятся на акции во владении компаний группы АФК «Система», членов совета директоров и менеджмента.
Стратегия и факторы привлекательности
Стратегия АФК «Система» ориентирована на развитие существующих портфельных компаний, повышение их операционной эффективности и последующую монетизацию созданной стоимости. Корпорация позиционирует себя как инвестиционную платформу, управляющую активами в телекоммуникациях, электронной коммерции, медицине, фармацевтике, девелопменте, лесопромышленном комплексе, сельском хозяйстве, гостиничном бизнесе и высоких технологиях. Основными долгосрочными направлениями остаются цифровизация, импортозамещение, локализация производств и развитие инфраструктурных проектов.
В ближайшие годы приоритетом компании станет снижение долговой нагрузки корпоративного центра. Высокая стоимость заимствований ограничивает инвестиционную гибкость АФК и оказывает существенное давление на финансовый результат. На конец 2К 2026 чистый долг корпоративного центра сократился на 13,8% к/к, до 330,5 млрд руб. Дальнейшее сокращение долга должно уменьшить зависимость холдинга от дивидендных потоков дочерних компаний и повысить способность корпорации перераспределять капитал между активами.
Важным шагом в реализации этой стратегии стало привлечение 320 млрд руб. в рамках структурной инвестиционной сделки с группой институциональных инвесторов при участии ВТБ в качестве организатора. Привлеченные средства предполагается преимущественно направить на рефинансирование и сокращение существующего корпоративного долга. Судя по раскрытой структуре, финансирование, вероятно, было привлечено под обеспечение акциями Ozon и по экономическому смыслу представляет собой сложную форму долгосрочного обеспеченного финансирования, близкую к РЕПО.
Точная процентная нагрузка по сделке не раскрывается. Однако с учетом ее масштаба, структуры обеспечения и участия крупных институциональных инвесторов мы предполагаем, что стоимость финансирования предусматривает дисконт к обычному необеспеченному долгу АФК «Система». Передача 120 млрд руб. денежных средств во временное обеспечение, вероятно, является технической частью многоэтапной сделки, а не постоянным требованием держать значительную часть привлеченного финансирования заблокированной. При этом сложная структура сделки и отсутствие раскрытия ее полной стоимости ограничивают возможность точно оценить долгосрочный эффект для процентных расходов корпорации.
Отдельным направлением стратегии остается вывод зрелых активов на публичный рынок и привлечение внешних инвесторов. В качестве потенциальных кандидатов на IPO менеджмент ранее называл МЕДСИ и Cosmos Hotel Group. Размещение этих компаний может раскрыть стоимость непубличной части портфеля, обеспечить АФК дополнительную ликвидность и сократить дисконт холдинга к NAV. Однако сроки проведения IPO будут зависеть от рыночной конъюнктуры, поэтому в краткосрочной перспективе рассчитывать на быструю монетизацию этих активов не стоит.
МЕДСИ остается одним из наиболее качественных непубличных активов группы благодаря федеральному масштабу, растущему денежному потоку и развитию цифровых медицинских сервисов. Cosmos Hotel Group постепенно переходит от капиталоемкой модели владения объектами к более легкой модели управления гостиницами, что может повысить рентабельность бизнеса. Оба актива выступают одновременно операционными историями роста и потенциальными источниками средств для сокращения долга корпоративного центра.
Одним из главных факторов риска для инвестиционного кейса стало ухудшение ситуации вокруг Ozon — одного из двух ключевых активов группы наряду с МТС. После ударов по инфраструктуре компании геополитический риск фактически реализовался, что привело к резкому снижению рыночной оценки Ozon и стоимости доли АФК. Повторные атаки могут вызвать новые операционные потери, рост расходов на восстановление и логистику, а также дальнейшее увеличение требуемой инвесторами премии за риск. При этом отсутствие полной ясности относительно масштаба страхового покрытия дополнительно повышает неопределенность. Даже если структура нового финансирования формально не зависит от рыночной стоимости активов группы, снижение капитализации Ozon ухудшает оценку портфеля АФК и ограничивает возможности его монетизации.
Еще одним элементом стратегии остается оздоровление проблемных и временно слабых направлений. В «Биннофарм Групп» менеджмент сосредоточен на оптимизации рабочего капитала, повышении эффективности бизнес-процессов и развитии экспорта. В агрохолдинге «Степь» основной задачей является восстановление финансовых результатов и возможное привлечение инвесторов в отдельные активы. Для Segezha Group ключевыми приоритетами остаются выполнение ковенантов, адаптация к слабой рыночной конъюнктуре, продуктовая диверсификация и поиск новых рынков сбыта. Существенное улучшение положения Segezha пока во многом зависит от внешних факторов, включая возможное смягчение санкционных ограничений.
Финансовые результаты
Недавно АФК «Система» опубликовала результаты за 2К и первое полугодие 2026 г., которые, на наш взгляд, рынок изначально интерпретировал излишне позитивно. После публикации отчетности акции компании отреагировали сильным ростом: инвесторы обратили внимание прежде всего на выход группы в чистую прибыль в 2К — 10,0 млрд руб. против убытка годом ранее. Однако положительный результат носит преимущественно разовый характер и связан с монетизацией активов группы, о чем прямо указывает компания. Существенный разовый эффект сформировался на уровне МТС: прибыль от продажи 49,9% БИК составила около 53,3 млрд руб. По итогам полугодия общий чистый убыток составил 4,4 млрд руб., а убыток, относящийся к акционерам АФК, — 35,4 млрд руб. Поэтому говорить о полноценном выходе группы из периода убытков пока преждевременно.
| Показатель, млрд руб. | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026П |
| Выручка | 691,6 | 802,4 | 912,7 | 1 045,9 | 1 231,6 | 1 332,5 | 1 425,0 |
| Изменение г/г, % | 16,0 | 13,7 | 14,6 | 17,8 | 8,2 | 6,9 | |
| OIBDA | 236,3 | 251,9 | 310,4 | 266,2 | 330,0 | 378,2 | 430,0 |
| Изменение г/г, % | 6,6 | 23,2 | -14,2 | 24,0 | 14,6 | 13,7 | |
| Чистая прибыль / убыток (акционеров) | 10,2 | -8,9 | 19,4 | -31,5 | -26,2 | -222,2 | -85,0 |
| Консолидированный чистый долг | 627,0 | 769,2 | 926,7 | 1 062,0 | 1 327,0 | 1 434,0 | 1 450,0 |
| Изменение г/г, % | 22,7 | 20,5 | 14,6 | 25,0 | 8,1 | 1,1 | |
| Проценты уплаченные | 70,3 | 71,5 | 115,8 | 130,3 | 252,9 | 327,6 | 312,0 |
| Проценты полученные | 4,3 | 6,7 | 9,2 | 8,5 | 15,8 | 13,9 | 13,5 |
| Чистые процентные расходы | 66,0 | 64,7 | 106,6 | 121,8 | 237,1 | 313,7 | 298,5 |
| Изменение г/г, % | -2,0 | 64,8 | 14,3 | 94,7 | 32,3 | -4,8 |
Источник: данные компании, расчеты и прогнозы ФГ «Финам»
При этом операционные результаты группы действительно выглядят достаточно неплохо. За первое полугодие консолидированная выручка выросла на 6,5% г/г, до 639,5 млрд руб., а скорректированная OIBDA — на 21,9% г/г, до 211,1 млрд руб. В 2К выручка увеличилась на 10,2% г/г, до 336,2 млрд руб., а OIBDA — на 12,4% г/г, до 99,9 млрд руб. Основными драйверами стали медицинский, телекоммуникационный и гостиничный активы. Капитальные затраты в 2К составили 45,9 млрд руб., а совокупные активы группы за полугодие выросли на 4,7%, до 3,0 трлн руб.
После выхода отчетности мы повысили прогнозы операционных показателей на 2026 г. Теперь ожидаем роста выручки на 6,9% г/г, до 1 425 млрд руб., и OIBDA — на 13,7% г/г, до 430 млрд руб. При этом прогноз убытка, относящегося к акционерам АФК, сохраняем на уровне 85 млрд руб., поскольку высокая стоимость обслуживания долга продолжит оказывать давление на итоговый финансовый результат, а прибыль в 2К была поддержана разовыми эффектами.
Наиболее важным позитивным моментом отчета мы считаем снижение долговой нагрузки корпоративного центра. На конец 2К чистый долг корпцентра составил 330,5 млрд руб., сократившись на 13,8% относительно конца марта. Кроме того, группа привлекла 320 млрд руб. в рамках структурной инвестиционной сделки с группой институциональных инвесторов при участии ВТБ в качестве организатора. Привлеченные средства планируется преимущественно направить на рефинансирование и сокращение существующего корпоративного долга. Для инвестиционного кейса АФК «Система» именно динамика долга остается одним из ключевых факторов.


Судя по раскрытой в отчетности структуре, скорее всего, речь идет о финансировании под залог акций Ozon. По экономическому смыслу это сложная форма долгосрочного обеспеченного финансирования, близкая к РЕПО, хотя юридически сделка оформлена иначе. Денежные средства в размере 120 млрд руб. действительно были переданы в обеспечение, однако компания называет их временным обеспечением. Поэтому это скорее техническая часть многоэтапной сделки, а не постоянное требование держать значительную часть привлеченных средств заблокированной. Указание на независимость структуры сделки от стоимости активов группы, вероятно, означает, что снижение котировок Ozon само по себе не должно автоматически приводить к требованию внести дополнительный залог.

При этом точная процентная нагрузка по структурному финансированию не раскрыта. На наш взгляд, с учетом масштаба сделки, структуры обеспечения и участия крупных институциональных инвесторов ее условия, вероятно, предусматривают процентный дисконт к стоимости обычного необеспеченного долга АФК «Система». Однако на консолидированном уровне долговая нагрузка остается высокой: на 30 июня чистый долг группы составил 1 426,8 млрд руб. против 1 313,4 млрд руб. на конец марта. За первое полугодие уплаченные проценты снизились на 4,3% г/г, до 159,4 млрд руб., а чистые денежные процентные расходы составили 152,3 млрд руб. По итогам 2026 г. мы прогнозируем консолидированный чистый долг на уровне 1 450 млрд руб. и чистые процентные расходы — 298,5 млрд руб., поэтому устойчивое восстановление чистой прибыли пока остается ограниченным.
Дивидендная политика
По итогам 2025 г. АФК «Система» отказалась от выплаты дивидендов. В ближайшие 3–4 года ожидать возвращения компании к регулярным выплатам, на наш взгляд, не стоит. Даже при восстановлении финансового результата свободный денежный поток, скорее всего, будет направляться на снижение долга корпоративного центра и процентных расходов. Поэтому инвестиционный кейс компании сейчас связан прежде всего с сокращением долговой нагрузки и дисконта к NAV, а не с дивидендной доходностью.
Оценка
Для определения справедливой стоимости акций АФК «Система» мы использовали модель NAV, поскольку компания представляет собой диверсифицированный инвестиционный холдинг, стоимость которого формируется прежде всего стоимостью портфельных активов. Суть NAV-подхода заключается в оценке всех ключевых активов холдинга, последующем вычитании чистого долга корпоративного центра и применении холдингового дисконта. Он отражает меньшую прозрачность структуры, ограниченную ликвидность части активов, долговую нагрузку и риск того, что стоимость портфеля не будет полностью раскрыта для миноритарных акционеров.
В рамках модели публичные активы были оценены по рыночной капитализации с учетом доли АФК «Система» в каждой компании. Для МТС, Segezha Group, Группы «Эталон» и БЭСК мы использовали среднюю капитализацию за последние три месяца. Исключением стал Ozon: его стоимость рассчитана по актуальной капитализации на 31 августа 2026 г. Ozon наряду с МТС являлся одним из двух главных активов группы, однако после ударов по его инфраструктуре геополитический риск реализовался, премия за риск резко выросла, а рыночная оценка существенно снизилась. Использование прежней средней капитализации Ozon завышало бы стоимость доли АФК и не отражало новый риск-профиль актива.
Непубличные активы были оценены на основе мультипликаторного подхода. Для зрелых компаний использовался EV/EBITDA, а для масштабируемых бизнесов, где EBITDA менее репрезентативна, — EV/S. Мы актуализировали показатели МЕДСИ, «Биннофарм Групп», Cosmos Hotel Group и Агрохолдинга «Степь» на основе последнего доступного раскрытия. Для МЕДСИ использована OIBDA за последние 12 месяцев на уровне 14,2 млрд руб., для «Биннофарм Групп» — EBITDA 9,8 млрд руб., а для Cosmos Hotel Group — выручка 22,3 млрд руб. После учета чистого долга, доли АФК и дисконта непубличности стоимость этих активов составила 135,5 млрд руб.
| Публичные активы | Капитализация для оценки, млрд руб. | Доля АФК | Стоимость доли АФК, млрд руб. |
|---|---|---|---|
| Ozon | 476,7 | 31,8% | 151,6 |
| МТС | 420,4 | 42,1% | 176,9 |
| Segezha Group | 60,6 | 74,3% | 45,0 |
| Группа «Эталон» | 21,9 | 71,0% | 15,6 |
| БЭСК | 9,2 | 90,5% | 8,3 |
| Итого публичные активы | 397,3 | ||
Источник: Московская биржа, расчеты ФГ «Финам»
| Непубличные активы | Метод оценки | Доля АФК | Дисконт непубличности | Стоимость доли АФК, млрд руб. |
|---|---|---|---|---|
| МЕДСИ | EV/EBITDA | 95,5% | 20,0% | 68,3 |
| Степь | EV/EBITDA | 91,0% | 45,0% | 29,4 |
| Cosmos Hotel Group | EV/S | 100,0% | 35,0% | 26,7 |
| Биннофарм Групп | EV/EBITDA | 75,3% | 25,0% | 11,0 |
| Sitronics Group | EV/S | 100,0% | 25,0% | 0 |
| Итого непубличные активы | 135,5 | |||
Источник: расчеты ФГ «Финам»
| Счет NAV, млрд руб. | Значение |
| Публичные активы | 397,3 |
| Непубличные активы | 135,5 |
| Gross Asset Value | 532,8 |
| Чистый долг корпоративного центра | -330,5 |
| NAV до холдингового дисконта | 202,3 |
| Холдинговый дисконт | 50% |
| Справедливая капитализация после дисконта | 101,1 |
| Количество акций, млрд шт. | 9,65 |
| Целевая цена, руб./акцию | 10,48 |
Источник: расчеты ФГ «Финам»
Снижение оценки Ozon стало главным фактором пересмотра стоимости портфеля АФК «Система». По итогам расчета стоимость публичных активов составила 397,3 млрд руб., а непубличных — 135,5 млрд руб. Совокупная стоимость активов до учета долга корпоративного центра составила 532,8 млрд руб. После вычета актуализированного чистого долга корпоративного центра в размере 330,5 млрд руб. NAV до холдингового дисконта составил 202,3 млрд руб. При текущей капитализации 69,5 млрд руб. акции торгуются с рыночным дисконтом 65,7% к NAV. В модели мы сохраняем целевой холдинговый дисконт 50%, учитывающий высокую долговую нагрузку, слабую дивидендную видимость и риски монетизации портфеля. В результате справедливая капитализация составляет 101,1 млрд руб., или 10,48 руб. на акцию. Таким образом, наша оценка предполагает лишь частичную нормализацию дисконта с текущих 65,7 до 50%.
Исходя из целевой цены 10,48 руб. на акцию и потенциала роста 45,6% к текущей цене, мы сохраняем для акций АФК «Система» рейтинг «Покупать». При этом инвестиционный кейс остается высокорисковым и зависит от стабилизации ситуации вокруг Ozon, дальнейшего сокращения долга корпоративного центра и нормализации рыночного дисконта к NAV.
Технический анализ
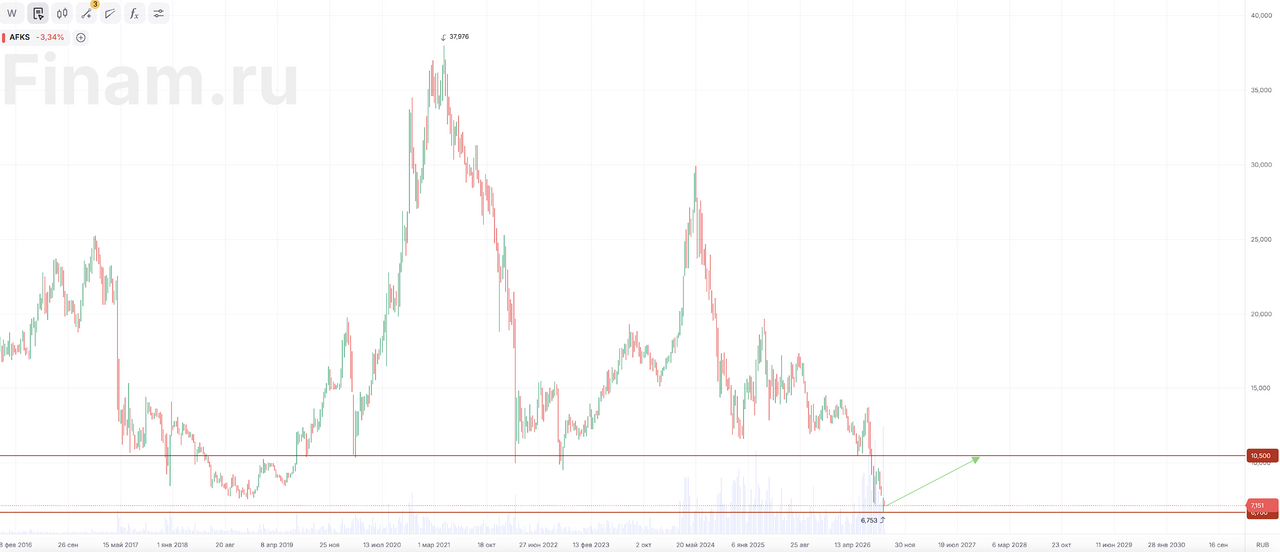
Акции АФК «Система» после резкого снижения достигли многолетнего минимума и сформировали поддержку в районе 6,7–7,0 руб. Пока эта зона удерживается, базовым сценарием остается стабилизация бумаги с последующей попыткой восстановления к уровню 10,5 руб., который выступает ключевым среднесрочным сопротивлением. Закрепление ниже 6,7 руб. станет негативным техническим сигналом и повысит риск обновления минимумов.
Узнайте, как самостоятельно определить и использовать ретесты пробитых уровней поддержек и сопротивлений. Посетите онлайн-курс «Практический трейдинг», старт новой группы каждую среду.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 1.09.2026.
Комментарии