"Аэрофлот" не может выбраться из стагнации

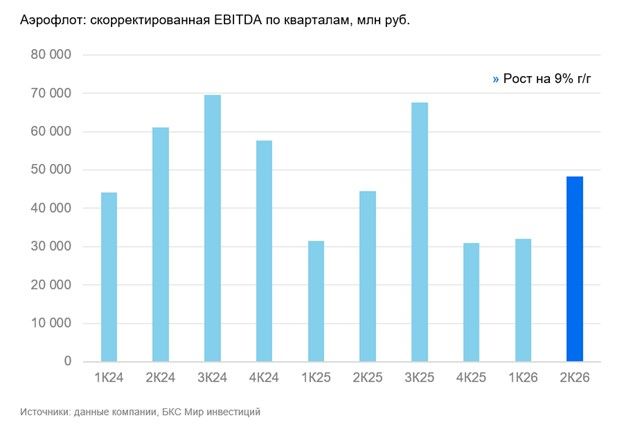
Аэрофлот представил результаты по МСФО за II квартал 2026 г. Очищенные от единовременных факторов результаты оказались лучше год к году (г/г): скорректированная чистая прибыль за квартал составила 8,1 млрд руб. против 7,2 млрд руб. за II квартал 2025 г.
При этом из-за слабого I квартала 2026 г. консолидированные показатели за I полугодие 2026 г. у Аэрофлота по-прежнему не впечатляющие. Настораживает слабый рост выручки во II квартале 2026 г. — всего на 1,8% г/г. Компания также отмечает небольшое снижение доходных ставок из-за укрепления рубля.
Влияние
Пока рассматриваем результаты как нейтральные. Слабая динамика доходных ставок (-1,8% г/г во II квартале 2026 г.) пока не позволяет Аэрофлоту улучшить рентабельность.
Аэрофлоту пришлось больше платить за авиационное топливо: расходы выросли на 24,5% во II квартале 2026 г. Ситуация непростая, так как цены на авиакеросин остаются высокими. При этом демпфер помогает компенсировать рост расходов на топливо: доходы от него составили 26,4 млрд руб. во II квартале 2026 г. против 2,6 млрд руб. во II квартале 2025 г.
Изначальные ожидания, что демпфер позволит компании заработать и приведет к росту чистой прибыли, столкнулись с резким ростом цены на топливо внутри страны в мае. Теперь демпфер лишь покрывает растущие расходы на топливо, а рост прибыли остается незначительным.
Оценка
Сохраняем «Негативный» взгляд на Аэрофлот на горизонте года, целевая цена — 32 руб./акц. Геополитика по-прежнему сложно поддается прогнозированию. Также неопределенной остается дальнейшая динамика демпфера с учетом продолжения кризиса вокруг Ирана и внутренней динамики цен на керосин в России.
Комментарии