Aclara Resources - уникальный актив со ставкой на дефицит редкоземов вне Китая

Мы начинаем покрытие акций Aclara Resources с рекомендацией «Покупать» и целевой ценой C$4,67 на акцию, что дает потенциал роста около 18%. Компания создает первую за пределами Китая вертикально интегрированную цепочку производства тяжелых редкоземов, от добычи в Бразилии и Чили до выпуска сплавов в США. Это делает ее одним из немногих публичных поставщиков РЗМ вне Китая, что особенно важно на фоне экспортных ограничений КНР. Флагманский актив Carina уже прошел технико-экономическое обоснование с солидной доходностью и продвинулся дальше остальных проектов портфеля по разрешительной стадии. Наша оценка построена методом суммы риск-скорректированных NPV проектов, и даже с учетом консервативных допущений по срокам и будущему разводнению акционеров потенциал роста остается существенным.
| ARA | Покупать | ||
| 12М целевая цена, С$ | 4,67 | ||
| Текущая цена, С$ | 3,97 | ||
| Потенциал | +18% | ||
| ISIN | CA00489Q1082 | ||
| Капитализация, млн C$ | 984,6 | ||
| Количество акций, млн шт. | 248,0 | ||
| Free float | 31% | ||
| Ключевые показатели, млн $ (USD) | |||
| Показатель | 2025 | 1П 2026 | 2026Е |
| Денежные средства | 14,0 | 42,6 | - |
| Капитальные затраты | 39,2 | 19,3 | 69,6 |
| Чистый долг | 0 | 0 | - |
Мы начинаем покрытие акций Aclara Resources с целевой ценой C$4,67, апсайдом 18% и рекомендацией «Покупать». Компания входит в число немногих публичных поставщиков тяжелых редкоземов вне Китая, предлагающих полную цепочку от добычи в Бразилии и Чили до производства сплавов в США. Ключевой проект Carina уже прошел технико-экономическое обоснование, показал высокую доходность и опережает остальные активы по разрешительной стадии.
Aclara Resources Inc. (TSX: ARA) — канадская компания на ранней стадии развития, добывает и перерабатывает тяжелые редкоземельные металлы из ионных глин в Бразилии и Чили и строит завод разделения и завод сплавов в США. Компания выделилась в 2021 году из Hochschild Mining, сохранив с ней тесные акционерные и управленческие связи, и пока не производит и не продает продукцию, первая выручка ожидается не раньше 2028 года.
Ключевой драйвер инвестиционного тезиса — позиционирование компании как одного из немногих публичных поставщиков тяжелых РЗМ вне Китая на фоне экспортных ограничений КНР. Спрос на альтернативное предложение уже есть со стороны производителей магнитов в США и Европе, тогда как первая продукция Aclara появится не раньше 2028 года. Этот разрыв работает на компанию, пока ограничения сохраняются, но делает тезис уязвимым к смягчению политики Китая.
Финансовое положение остается слабым местом компании. На конец 1П 2026 на счетах было $42,6 млн, долга нет, но совокупные капзатраты по портфелю превышают $1,1 млрд. Даже при активном участии партнеров (CAP, корпорация развития США) и проектного долга компании предстоит закрыть акциями порядка $577 млн. Компания проводила SPO как с премией, так и с дисконтом к рынку. Для оценки будущего разводнения мы используем наш модельный дисконт в 31% к расчетной стоимости до размещения (C$5,82), что дает цену SPO около C$4,02. Для привлечения нужной суммы потребуется выпустить больше акций, вплоть до удвоения их числа, что размоет долю акционеров.
Факторами роста выступают позиционирование вне Китая на фоне экспортных ограничений, снижение нагрузки на баланс за счет господдержки и партнерского капитала, а также нереализованный апсайд Penco и второй фазы Dynamo, не заложенный в текущий базовый сценарий. Ключевые риски: задержка запуска Carina и связанный с ней каскадный эффект на всю технологическую цепочку, разводнение акционеров при финансировании мощностей и разворот геополитического тезиса при смягчении экспортных ограничений Китая.
Наша оценка построена методом суммы риск-скорректированных NPV проектов и предполагает потенциал роста около 18%. Тезис строится на том, что рынок сегодня платит за портфель Aclara дисконт к сумме NPV долей компании, сопоставимый с нашей собственной риск-корректировкой.
Описание эмитента
Aclara Resources (TSX: ARA) — канадская компания на ранней стадии развития, добывает и перерабатывает тяжелые редкоземельные металлы (HREE), которые используются в мощных постоянных магнитах, предназначенных для электромобилей, ветрогенераторов и оборонной техники. Сейчас у компании два актива в разработке: рудники в Бразилии (Carina) и Чили (Penco), а также строится завод переработки и завод сплавов в США (Луизиана). Компания пока не производит и не продает продукцию — первая выручка ожидается не раньше 2028 года.
Aclara выделилась в 2021 году из горнодобывающей группы Hochschild Mining, сохранив с ней тесные связи: крупнейшие акционеры — фонд New Hartsdale (36,5%), сама Hochschild Mining (19,3%) и чилийская CAP (12,9%), в свободном обращении около 31% акций. Менеджмент и совет директоров в основном пришли из Hochschild Mining, включая CEO Рамона Баруа, ранее финансового директора группы.
Бизнес-модель компании
Aclara выстраивает полную вертикальную интеграцию от добычи руды до производства готовых сплавов. Цепочка включает четыре звена в трех странах.
Добыча представлена двумя активами на ионных глинах: Carina в Бразилии и Penco в Чили. Технология извлечения экологичнее классической твердопородной добычи: нет взрывных работ и хвостохранилищ. На выходе идет карбонат редкоземов чистотой до 99%.
Разделение. Project Dynamo в Луизиане (США) разделит карбонат на отдельные редкоземные элементы. Это первое звено физически в США, что позволяет маркировать продукцию как произведенную вне Китая, это ключевой момент для покупателей, ищущих альтернативу китайскому предложению.
Металлы и сплавы. Совместное предприятие с чилийской CAP, тоже в Луизиане, превращает оксиды в готовые сплавы для магнитов. Самое раннее по проработке звено цепочки.
Продажи. Долгосрочных контрактов пока нет, только переговоры с потенциальными покупателями и меморандум с производителем магнитных материалов VAC.
Смыслом стратегии является то, что компания метит не только в стоимость руды, но и в добавленную стоимость переработки, где исторически было узкое место мирового предложения (Китай). Это отличает Aclara от типичного малого добытчика, который просто продает концентрат трейдерам.
Обратная сторона такого подхода представляет собой распределение риска по всей цепочке, а не в одном активе. Компания берет на себя не только горнотехнические риски в Бразилии и Чили, но и риск масштабирования сложных химических процессов, для которых нет действующих коммерческих аналогов вне Китая. Диверсификация по трем юрисдикциям снижает зависимость от одного источника финансирования, но требует синхронной реализации нескольких независимых проектов одновременно.
Счет «Сегрегированный Global» в «Финаме» предоставляет квалифицированным инвесторам доступ к бумагам крупнейших компаний КНР и диверсификации портфеля за счёт ведущих компаний Японии.
Проекты
Портфель Aclara состоит из 4 проектов на разных стадиях зрелости, от готового документа технико-экономического обоснования (ТЭО) до самых ранних предпроектных исследований, и оценивать их нужно по отдельности с разной степенью осторожности.
Carina (Бразилия) представляет собой флагман компании на самой продвинутой стадии. В апреле 2026 года компания представила обновленное ТЭО: стоимость проекта после налогов составит $1 067 млн, доходность 21,8% годовых, срок работы рудника 18 лет. Капзатраты даже снизились до $681 млн, что для отрасли нетипично. Разрешительный процесс идет с трениями: заявку пришлось подавать дважды, начало строительства сдвинулось на 1К 2027. Запуск производства запланирован на вторую половину 2028 года.
Penco Module (Чили) вторая по зрелости площадка, но сложнее по структуре стоимости. Обоснование пока устарело (2021), обновление ожидаем в конце 2026 года. В июне получено экологическое разрешение. По отдаче на капитал Penco выглядит привлекательнее Carina, но почти половина стоимости продукции заложена в один элемент (иттрий), который перерабатывающий завод в США пока не принимает. Это структурная проблема, поэтому вероятность реализации Penco в модели ниже, чем у Dynamo, несмотря на более продвинутый статус разрешений.
Project Dynamo (США) — перерабатывающий завод на самой ранней инженерной стадии. Разделяет продукцию Carina на отдельные элементы. CAPEX $277 млн, стоимость проекта $470 млн, доходность 25,2%. Максимальный риск исполнения в портфеле: компания масштабирует технологию без действующих коммерческих аналогов вне Китая.
Metals & Alloys (США) — совместное предприятие с CAP, самая ранняя стадия портфеля. Капзатраты $149 млн, заявленная стоимость $203 млн. Эта оценка построена на внутренней трансфертной цене между своими же заводами, подобранной под целевую доходность ~25%, а не на независимой рыночной цене, поэтому к цифре $203 млн стоит относиться с осторожностью.
Все четыре проекта нацелены на запуск в 2028 году не случайно: они технологически связаны в одну цепочку, и задержка на любом этапе передается дальше. Оценивать проекты по отдельности оправданно, поскольку активы разделены географически и юридически, но требует разной степени осторожности — минимальной для Carina, максимальной для Dynamo и завода сплавов.
| Значения, заявленные компанией в официальных документах | |||||
|---|---|---|---|---|---|
| Проект | Стадия | Стоимость проекта (NPV после налогов), млн $ | CAPEX, млн $ | Доходность проекта | Запуск |
| Carina (Бразилия) | Готовое ТЭО | 1 067 | 681 | 21,8% | 2П 2028 |
| Penco (Чили) | Обоснование (2021), обновление ТЭО (2026) | 228 | 119 | 25,0% | Не определен |
| Project Dynamo (США) | Ранняя инженерная проработка | 470 | 277 | 25,2% | 1П 2028 |
| Metals & Alloys (США) | Самая ранняя стадия, партнерство с CAP (Чили) | 203 | 149 | ~25% | 2П 2028 |
Источник: отчетность компании
Финансовое положение
Aclara Resources пока не производит и не продает продукцию, поэтому важны только запас денежных средств и темп его расходования. На конец 1П 2026 на счетах было $42,6 млн против $14,0 млн на конец 2025 года — рост обеспечило весеннее размещение акций на $50 млн и расчеты партнера CAP. Долга нет, но операционный поток отрицательный: за 1П 2026 на текущую деятельность и CAPEX ушло около $30 млн, эти траты растут по мере продвижения проектов к стройке.
| Показатель, млн $ | 2024 | 2025 | 1П 2026 |
|---|---|---|---|
| Денежные средства на конец периода | 15,4 | 14,0 | 42,6 |
| Капитальные затраты | — | 39,2 | 19,3 |
Источник: отчетность компании
| Ожидаемая потребность в финансировании до завершения строительства всех проектов, млн $ | |
| Статья | млн $ |
| CAPEX по проектам (риск-взвешенные, доля Aclara) | 935,4 |
| Корпоративные расходы до запуска последнего проекта | 150,0 |
| Итого потребность в финансировании (номинал) | 1 085,4 |
| Текущие денежные средства в покрытие этой потребности | 41,0 |
| Ожидаемая доля, закрываемая долгом и партнерами | 467,7 |
| Требуемый акционерный капитал | 576,7 |
Источник: отчетность компании, расчеты ФГ «Финам»
Ключевая проблема компании — разрыв между кассой и потребностями. На весь 2026 год заявлено $69,6 млн при $42,6 млн на счетах, а на завершение строительства всех четырех проектов нужно свыше $1,1 млрд — нынешних средств хватает лишь на около 4% предстоящих затрат. Закрыть разрыв можно новыми размещениями акций (с размытием текущих акционеров), проектным долгом под конкретные активы или сочетанием того и другого. Из подтвержденной внешней поддержки: выделено $5 млн от DFC (Международная корпорация развития США) на Carina с приоритетным правом на более крупный раунд и $46,4 млн налоговых льгот от Луизианы под Dynamo, но оба источника скорее снижают страновые риски, чем закрывают потребность в финансировании.
Даже при привлечении около $470 млн за счет долга и партнерского финансирования на акционерный капитал придется около $577 млн. Компания уже дважды привлекала капитал через SPO. В декабре 2024 года основные акционеры выкупили акции по C$0,70, на 32% выше рыночной цены, поддержав компанию на раннем этапе. В апреле 2026 года акции размещались уже с дисконтом 17% к рынку, по C$2,83 против значения котировок в C$3,40. Для расчета масштаба будущего разводнения мы используем наш оценочный модельный дисконт ~31% к нашей расчетной стоимости до размещения (C$5,82 на акц.), что соответствует цене SPO около C$4,02 за акцию. При такой цене для привлечения необходимой суммы потребуется выпустить значительно больше акций, потенциально почти удвоив их количество, что размоет долю акционеров.
Именно потенциальное разводнение объясняет разрыв между суммарной стоимостью проектов С$7,99 на акцию и итоговой нашей справедливой стоимостью C$4,67 на акцию.
Оценка
Основным методом нашей оценки акций Aclara Resources является сумма стоимости проектов (NPV), скорректированная на вероятность их реализации: чем раньше стадия проекта, тем больше дисконт.
| Риск-скорректированная оценка | ||||||
|---|---|---|---|---|---|---|
| Проект | Стадия | Стоимость проекта (100% доли), млн $ | Доля Aclara | Стоимость доли Aclara, млн $ | Вероятность реализации | Стоимость с учетом риска, млн $ |
| Carina (Бразилия) | Готовое ТЭО | 1 093,3 | 100% | 1 093,3 | 75% | 820,0 |
| Penco (Чили) | Обоснование (2021), обновление (2026) | 345,8 | 60% | 207,5 | 45% | 93,4 |
| Project Dynamo (США) | Ранняя инженерная проработка | 271,7 | 100% | 271,7 | 55% | 149,5 |
| Metals & Alloys (США) | Самая ранняя стадия | 97,7 | 50% | 48,9 | 40% | 19,5 |
| Сумма по портфелю | — | 1 808,5 | — | 1 621,4 | — | 1 082,3 |
Источник: отчетность компании, расчеты ФГ «Финам»
Сумма стоимости всех четырех проектов с учетом доли Aclara в каждом составляет $1 621 млн. После риск-корректировки (минимальной для Carina с готовым ТЭО, максимальной для Dynamo и завода сплавов на самой ранней стадии) сумма сжимается до $1 082 млн. Carina формирует 75% этой величины и именно от нее сегодня зависит оценка компании, остальные проекты выступают как отложенный на будущее апсайд.
| Показатель | млн $ | $/акц. |
|---|---|---|
| Сумма стоимости проектов с учетом риска | 1 082,3 | 4,36 |
| Плюс: денежные средства (доля Aclara) | 41,0 | 0,17 |
| Минус: приведенная стоимость корпоративных расходов до запуска проектов | (125,1) | (0,50) |
| Плюс: стоимость новых месторождений вне текущих проектов | 50,0 | 0,20 |
| Стоимость компании до учета будущих размещений акций | 1 048,2 | 4,23 |
| Минус: стоимость будущего размытия доли текущих акционеров (прогноз) | (206,0) | (0,83) |
| Итоговая стоимость компании (NAV) | 842,2 | 3,40 |
| ИТОГОВАЯ ОЦЕНКА | ||
| Курс доллара США / Канадский доллар (12М) | 1,375 | |
| Целевая цена, C$/акц. | 4,67 | |
| Текущая цена, C$/акц. | 3,97 | |
| Потенциал роста (12М) | 18% | |
| Рейтинг | Покупать | |
Источник: отчетность компании, Reuters FX Polls, расчеты ФГ «Финам»
Структура справедливой стоимости акции Aclara, USD

Итоговая справедливая стоимость компании, по нашей оценке, составляет C$4,67 на акцию, что формирует рейтинг «Покупать» с апсайдом 18%.
Разброс сценариев, что свойственно для компаний на ранней стадии, широк: при падении цен на редкоземы и задержке Carina справедливая стоимость может упасть почти до нуля, при благоприятном раскладе вырасти в разы.
В нашем базовом сценарии на горизонте 12 месяцев мы ожидаем, что Carina получит финальное экологическое разрешение и пройдет публичные слушания, но с дополнительным годом задержки к графику компании. Также закладываем, что часть CAPEX стройки компания закроет проектным долгом и партнерами (DFC, CAP), а не только размещениями акций, что напрямую определяет масштаб разводнения в модели.
По ценам закладываем сохранение текущего разрыва между стоимостью редкоземов внутри и вне Китая, без резкого смягчения экспортных ограничений в этом горизонте. Новые крупные контракты на поставку и финансирование второй фазы Dynamo в базовый сценарий не входят, и это представляет дополнительный, но не основной фактор роста.
На оценку сильнее всего влияют два фактора: сроки запуска Carina и структура финансирования CAPEX. Каждый год задержки снижает стоимость акции, тогда как увеличение доли долгового финансирования позволяет сократить объем нового акционерного капитала, ограничить размытие и повысить справедливую стоимость.
Факторы роста компании
Позиционирование как альтернативный поставщик вне Китая. Действующие экспортные ограничения Китая на тяжелые редкоземы делают Aclara одним из немногих публичных активов, способных закрыть дефицит для производителей магнитов в США и Европе. Спрос на эту альтернативу уже есть сегодня, а предложение появится не раньше 2028 года, и этот разрыв работает на компанию, пока китайские ограничения сохраняются.
Господдержка и партнерский капитал снижают нагрузку на баланс. Корпорация развития США, штат Луизиана и CAP (Чили) уже участвуют деньгами и льготами в трех из четырех проектов. Деньги от CAP компания получает не через продажу собственных акций, а в обмен на долю в конкретном проекте — в Penco или заводе сплавов. Число акций Aclara на бирже при этом не меняется, но доля компании в этих двух активах снижается в пользу партнера, а значит, снижается и часть будущей стоимости, которая в итоге достается держателям акций Aclara. Разница с SPO в том, что здесь потери ограничены одним конкретным проектом, а не распределяются на весь портфель компании сразу.
Апсайд Penco и расширение Dynamo за пределы базового сценария. В текущем NAV учтена лишь часть потенциала портфеля: Penco дисконтирован из-за нереализованных мощностей по иттрию, а вторая фаза Dynamo по редкоземам не включена в оценку. Запуск производства отдельных редкоземов (Sm, Gd и Y) может стать дополнительным драйвером переоценки компании, пока не отраженным в ее рыночной оценке.
Риски
Задержка запуска Carina. Разрешительный процесс уже сдвинул старт строительства на год, и это заложено в базовый сценарий, однако продолжение той же динамики (публичные слушания, детальный инжиниринг) способно сдвинуть пуск еще дальше. Поскольку Dynamo и завод сплавов технологически зависят от продукции Carina, любая новая задержка транслируется вниз по всей цепочке, а не остается проблемой одного актива.
Разводнение акционеров при финансировании стройки. Капзатраты по портфелю превышают $1,1 млрд при средствах на балансе в $42,6 млн. Даже при активном участии партнеров и долга компании предстоит закрыть акциями порядка $577 млн, что при нынешнем дисконте размещений означает потенциальное удвоение числа акций в обращении. Чем хуже условия финансирования, тем больше эта нагрузка ляжет на текущих держателей.
Разворот геополитического тезиса. Весь инвестиционный кейс держится на действующих экспортных ограничениях Китая. Их смягчение или наращивание квот ослабит спрос на альтернативных поставщиков вне Китая и, соответственно, готовность рынка платить премию за проекты вроде Aclara, и это именно тот риск, который компания не контролирует и который может реализоваться быстрее, чем строительный график.
Акции на фондовом рынке
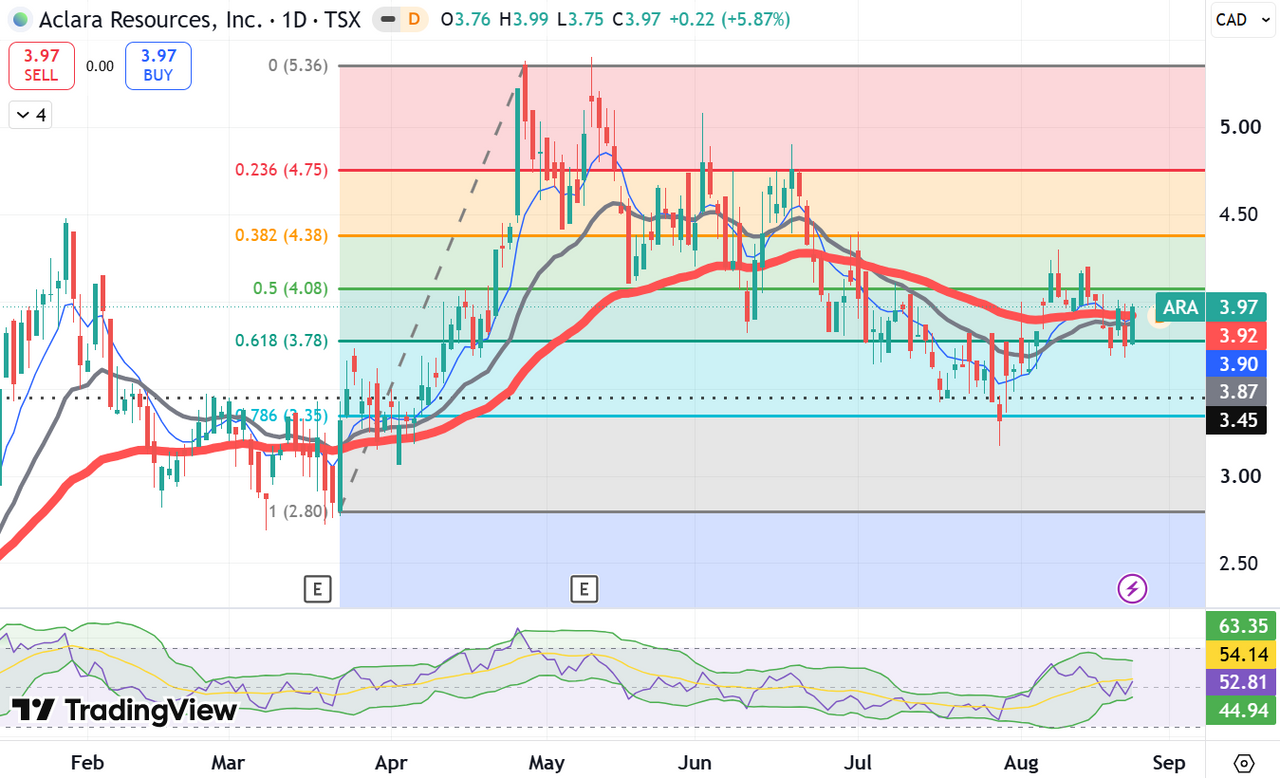
С начала 2026 года акции Aclara Resources взлетели на 83,0%, в то время как индекс S&P/TSX Composite подрос всего на 15,4% (по состоянию на 26.08.2026). На историческом недельном графике сформировался устойчивый восходящий тренд.
С точки зрения технического анализа картина по бумаге остается позитивной. При текущей цене C$3,97 RSI находится в нейтральной зоне, а бычье схождение EMA 8, 21 и 55 указывает на возможный выход котировок из текущей консолидации вверх. Ближайшие цели составляют C$4,38 (+10,3%) и C$4,75 (+19,6%). При подтвержденном пробое поддержки на C$3,78 сценарий меняется на негативный с потенциалом снижения к C$3,45 (-13,1%) и ниже.
Научитесь самостоятельно находить и анализировать фигуры технического анализа. Посетите онлайн-курс «Практический трейдинг», старт новый группы каждую неделю.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 26.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии