По азиатским рынкам прокатилась волна роста

Во вторник, 16 июня, на азиатские рынки вновь вернулся оптимизм после известий из США о расширении программы ФРС по покупке долговых инструментов (SMCCF). Так, центральный банк дополнил перечень выкупаемых с рынка активов корпоративными облигациями с оставшимся сроком погашения не менее пяти лет. Стоит отметить, что ранее программа SMCCF ограничивалась покупкой облигационных фондов ETF.
Инвесторы во всем мире позитивно восприняли данный сигнал со стороны ФРС, что снизило напряженность последних дней из-за вспышек коронавируса в Пекине, Токио и американских штатах Техас и Флорида.
Среди важных событий вторника в азиатском регионе необходимо отметить заседание Банка Японии, по результатам которого было объявлено о сохранении ключевой ставки на уровне -0,1%, а также о расширении программы кредитования бизнеса с 75 трлн йен ($700 млрд) до 110 трлн йен.
В Австралии были опубликованы данные по индексу цен на жилье за первый квартал. Показатель увеличился на 1,6% к/к в сравнении с приростом на 3,9% к/к в четвертом квартале, тогда как аналитики ожидали роста на 2,7% к/к.
По итогам торговой сессии японский индекс Nikkei 225 подскочил на 4,88%, китайский Shanghai Composite вырос на 1,44%, гонконгский Hang Seng прибавил 2,54%, южнокорейский KOSPI закрылся в плюсе на 5,28%, а австралийский S&P/ASX 200 увеличился в капитализации на 3,89%.
В лидерах роста в составе японского индекса Nikkei 225 оказались акции JFE Holdings, Taiheiyo Cement, IHI, Mazda Motor и Kawasaki Kisen Kaisha, подорожавшие в диапазоне от 10,20% до 11,70%.
В составе австралийского индекса S&P/ASX 200 наилучшую динамику продемонстрировали бумаги Viva Energy, oOh!Media, Ioof Holdings, AP Eagers и EML Payments, прибавившие от 11,44% до 15,46%.
Лучше рынка выглядели акции японских автопроизводителей на фоне объявления о расширении мер поддержки экономики со стороны Банка Японии. По итогам сессии бумаги Yamaha Motor, Mazda Motor, Nissan Motor и Mitsubishi Motor выросли в цене более чем на 10%.
Повышенным спросом в Японии также пользовались акции финансового сектора. Бумаги Mizuho Financial Group и Mitsubishi UFJ подорожали на 3,44% и 4,87% соответственно.
Бумаги оператора парковок Park 24 Co. упали в цене на 8,11% после публикации слабых финансовых результатов за первое полугодие, завершившееся 30 апреля 2020 года.
На торгах в Гонконге лучше рынка выглядели акции технологического сектора, а именно Sunny Optical Technology и AAC Technologies, подорожавшие на 8,22% и 5,85% соответственно.
Также повышенным спросом пользовались бумаги циклических секторов. По итогам дня акции Citic Pacific, PetroChina и China Petrol & Chemical выросли на 8,23%, 6,18%, и 2,99% соответственно.
В Австралии в лидерах роста оказались бумаги нефтегазового сектора на фоне восстановления котировок "черного золота". Акции Viva Energy Group, BHP Billiton и Woodside Petroleum прибавили в цене в диапазоне от 2,92% до 15,46%.
Бумаги четверки крупнейших австралийских банков Commonwealth Bank, National Bank of Australia, Westpac и Australia & New Zealand Banking подорожали более чем на 4%.
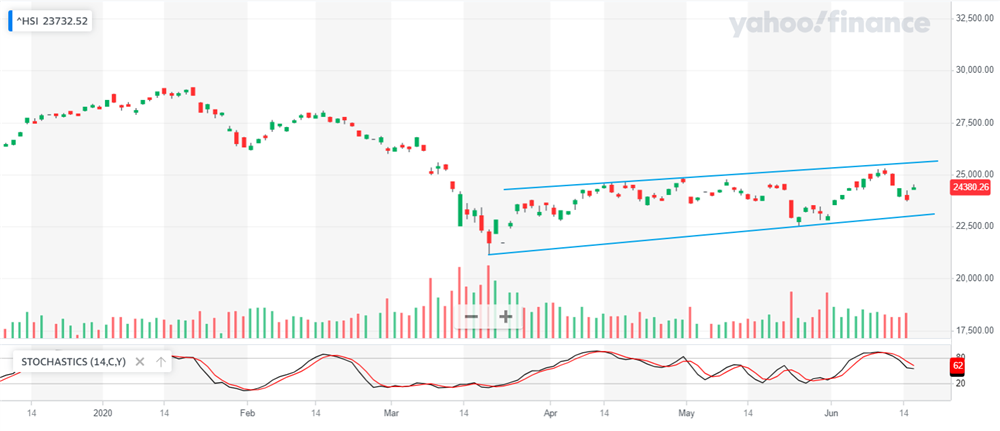
Hang Seng. С технической точки зрения, индекс Hang Seng продолжает формирование фигуры "восходящий клин", двигаясь к верхней его границе, которая в настоящий момент пролегает на уровне 25300 пунктов.
Источник: https://finance.yahoo.com/
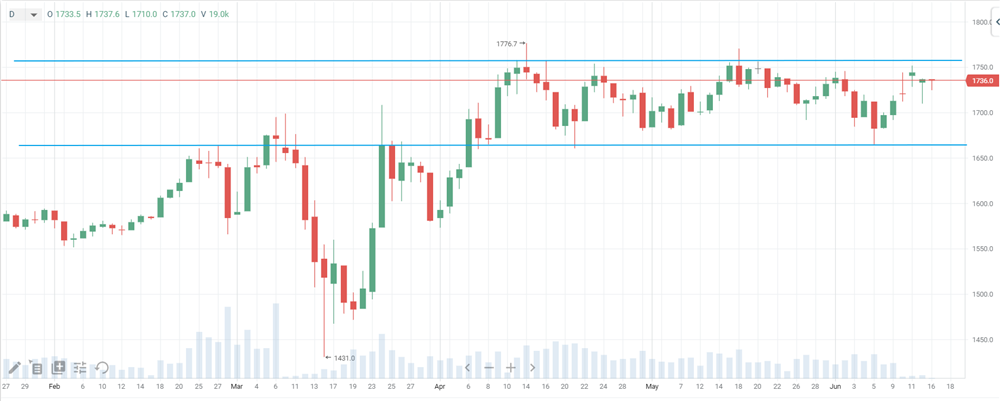
Золото (GC). Цена на золото продолжает консолидацию в рамках диапазона $1665-$1758, двигаясь к верхней границе канала. На наш взгляд, в краткосрочной перспективе преодоление сопротивления на отметке $1758 выглядит маловероятным.
Источник: https://charts.whotrades.com
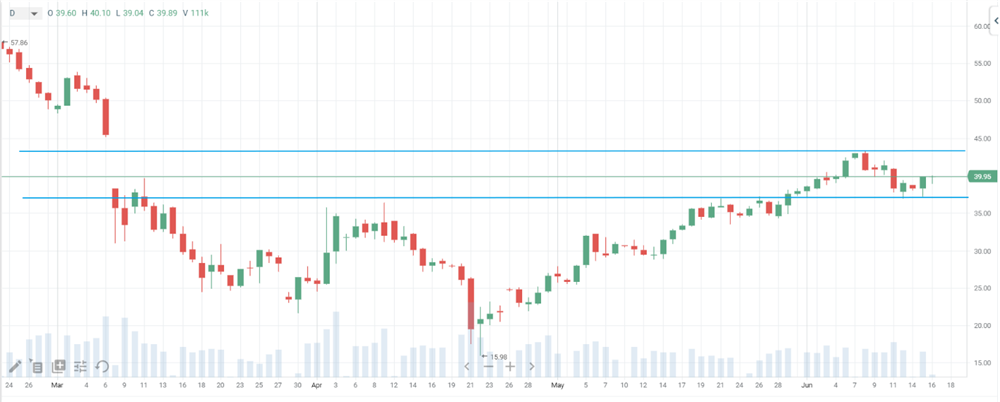
Нефть Brent. Цена на нефть оттолкнулась от поддержки, пролегающей на уровне $37 за баррель, и движется в сторону верхней границы диапазона $37-$43,4. После преодоления отметки $43,4 следующей целью выступит уровень $45, далее - $50 за баррель.
Источник: https://charts.whotrades.com