Коррекция в золоте продолжится, если в сделке США и Китая будет прорыв

Падение рынков во вторник было во многом связано с информацией о том, что Палата представителей Конгресса США начинает официальную процедуру импичмента президента Дональда Трампа. Данные политические игрища в США пришлись на момент, когда должны были возобновится переговоры по торговой сделке с Китаем, проходил переговорный процесс по торговому соглашению с Японией и USMCA. Так что реакция рынков была достаточно яркой, плюс, не очень радостная статистика по Европе и Азии.
Однако, Трамп умеет быстро "заклинать" рынки. Обещание более быстрого соглашения с Китаем в Твитере, комментарий администрации о первоначальном соглашении с Японией и немного везения в виде статистики лучше ожиданий по продажам нового жилья в США – и рынки снова воспряли.
А Белый дом обнародовал стенограмму разговора Трампа с президентом Украины, рынки убедились, что Сенат просто проигнорирует это, если не будет дополнительных доказательств. На данный момент шансы на импичмент очень малы. Индекс S&P500 завершил сессию среды ростом на 0,62%, интерес инвесторов быстро возвратился к акциям циклических секторов, таким, как банки, промышленные предприятия и потребительский сектор. Вера в то, что экономика США не войдет в рецессию, и что импичмент действующему президенту не сильно отразится на экономике снова воцарилась на рынки. Да и вышедшая статистика по окончательному расчету ВВП США за второй квартал не удивила участников торгов, экономика США растет на все те же 2%, что и ожидалось.
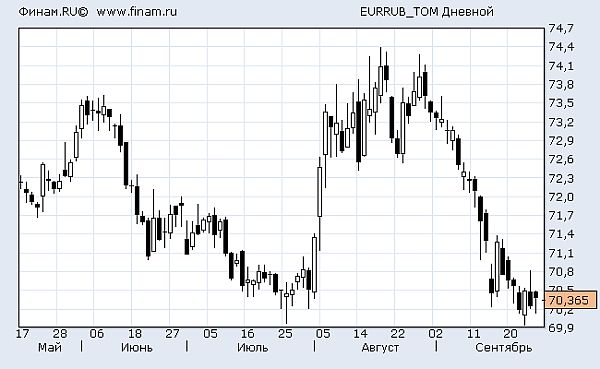
Российский рынок отыграл большую часть распродаж вторника, из наиболее ликвидных бумаг опережающую динамику показывают акции "Газпрома" +1,4% (15:30 МСК), как я и обещал во вчерашнем обзоре. Индекс Мосбиржи растет на 0,43%, валютный индекс РТС подрастает на 0,54%. Рубль закрепился чуть выше 64,15 рубля за доллар на фоне стабилизации цен на нефть. Более интересно выглядит ситуация в валютной паре евро/рубль, текущее значение 70,2 рубля за евро, однако ситуация читается как попытка дальнейшего укрепления рубля к уровню 69,7 рубля за евро.
Сырье. Цены на нефть марки Brent незначительно повышаются. Небольшая фиксация прибыли во второй половине дня после почти недельного снижения создает условия для роста на фоне оптимизма в отношении торговой сделки США и Китая. Поддержу ценам на нефть также оказывают действия США, которые наложили санкции на некоторые китайские судоходные компании за якобы перевозку иранской нефти. Однако, текущий рост ограничен с учетом, что Саудовская Аравия быстро восстанавливает добычу после атаки дронов. Так что стоит ожидать выхода цен на нефть выше 62 долларов за баррель.
Цены на золото скорректировались к уровню 1512 долларов за унцию. Рост аппетита к риску делает инвестиции в драгоценный металл не столь привлекательными. Если в направлении сделки США и Китая будет прорыв, стоит ждать дальнейшей коррекции и мышеловка для "быков" может захлопнуться.
Прогноз. Американский рынок на открытии может показать умеренно-позитивную динамику. Инвесторам необходимы дополнительные драйверы для поддержания аппетита к риску, весьма вероятен сценарий по индексу S&P500 и попытки вернуться к максимумам этой недели – уровню 3000 пунктов.